

租赁术语科普:IRR 内部收益率,租赁项目测算核心指标详解
 2026-10-22 11:27:10
 阅读 14
IRR(内部收益率)是租赁企业评估设备直租、经营性租赁项目收益的核心测算指标,和简易租金回报率存在本质差异。本文拆解 IRR 在租期浮动租金、残值处置场景下的计算逻辑,讲解租赁业务在风控评审、报价定价环节,如何借助 IRR 判定项目可行性。
定义:令净现值归零的折现率
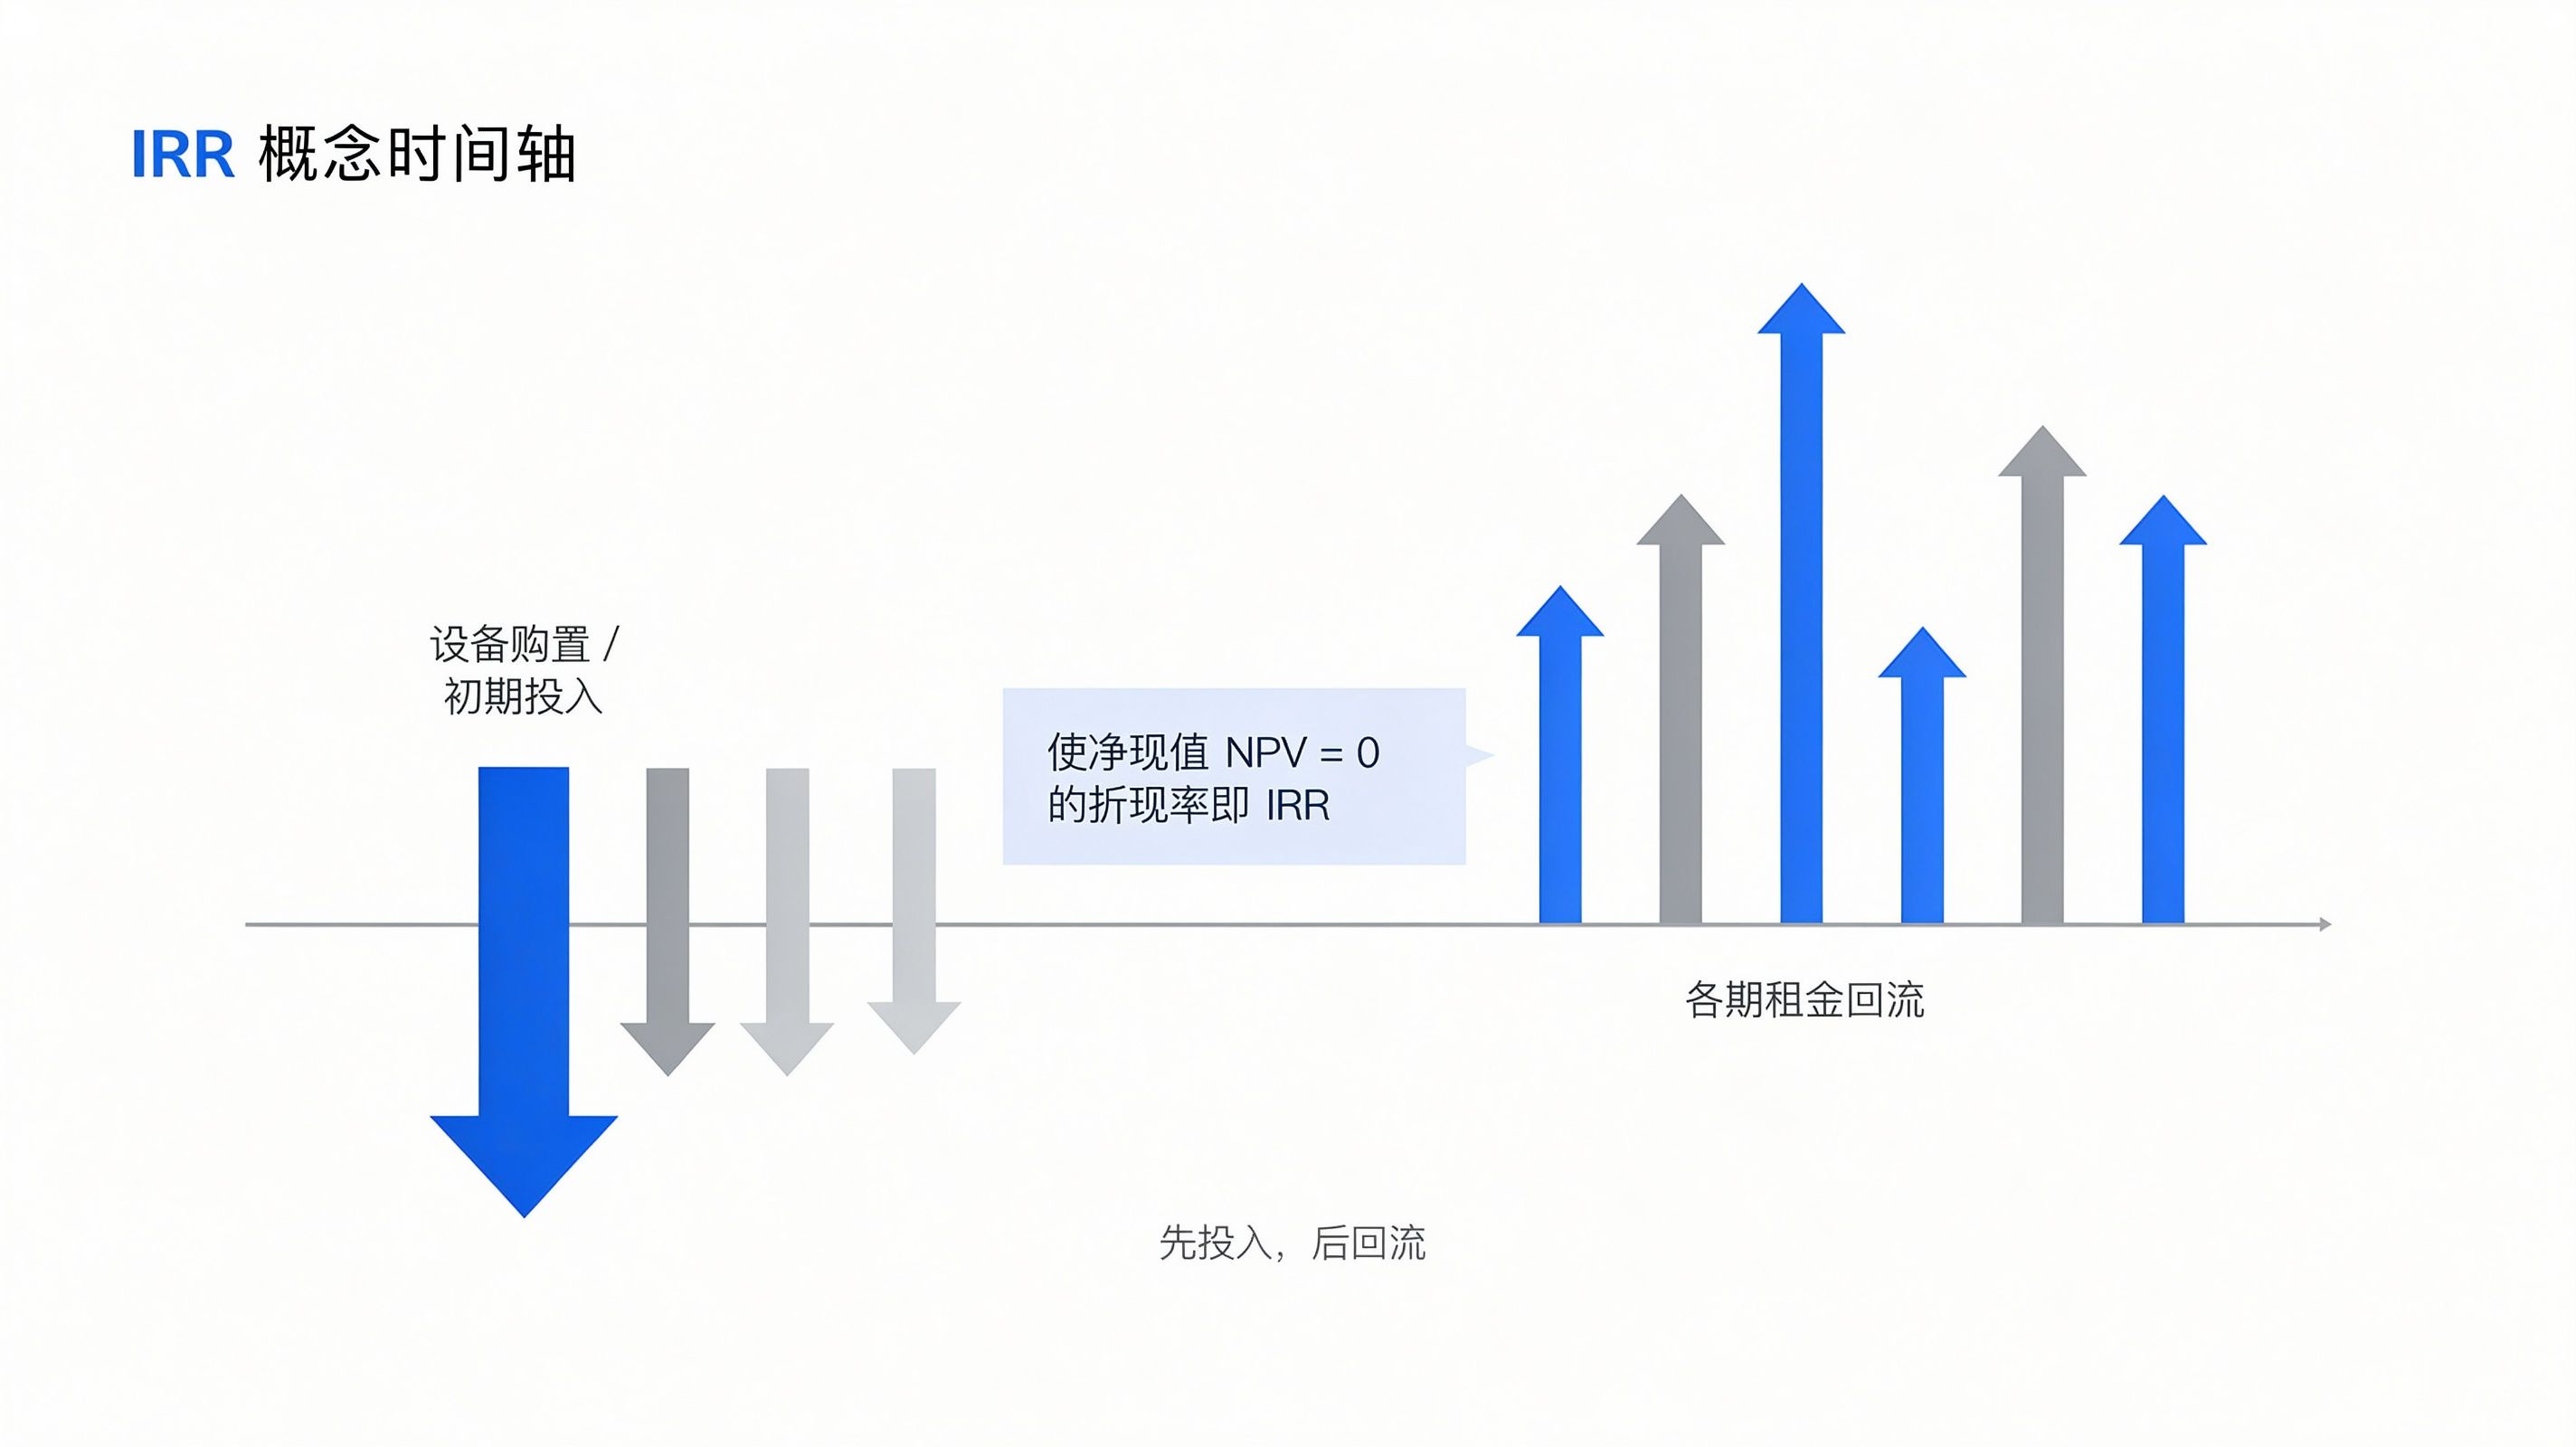
内部收益率,是使项目全部现金流净现值(NPV)等于 0 的折现率。通俗来讲,它代表项目本身内生的年化收益水平。它和简易租金回报率最核心的区别在于:简易租金回报率仅对比总租金与投入本金,忽略资金时间价值、各笔现金流的收付时点;而 IRR 将每一笔现金流入、流出的发生时间纳入模型,更贴合项目真实收益水平。
租赁业务租金大多跨年分期收取,回款早晚直接影响收益结果。采用 IRR 而非简单回报率,可以规避一类常见误判:避免把回款后置、周期偏长的项目错判为高收益项目。
直租 vs 经营租赁:两套不同的现金流口径
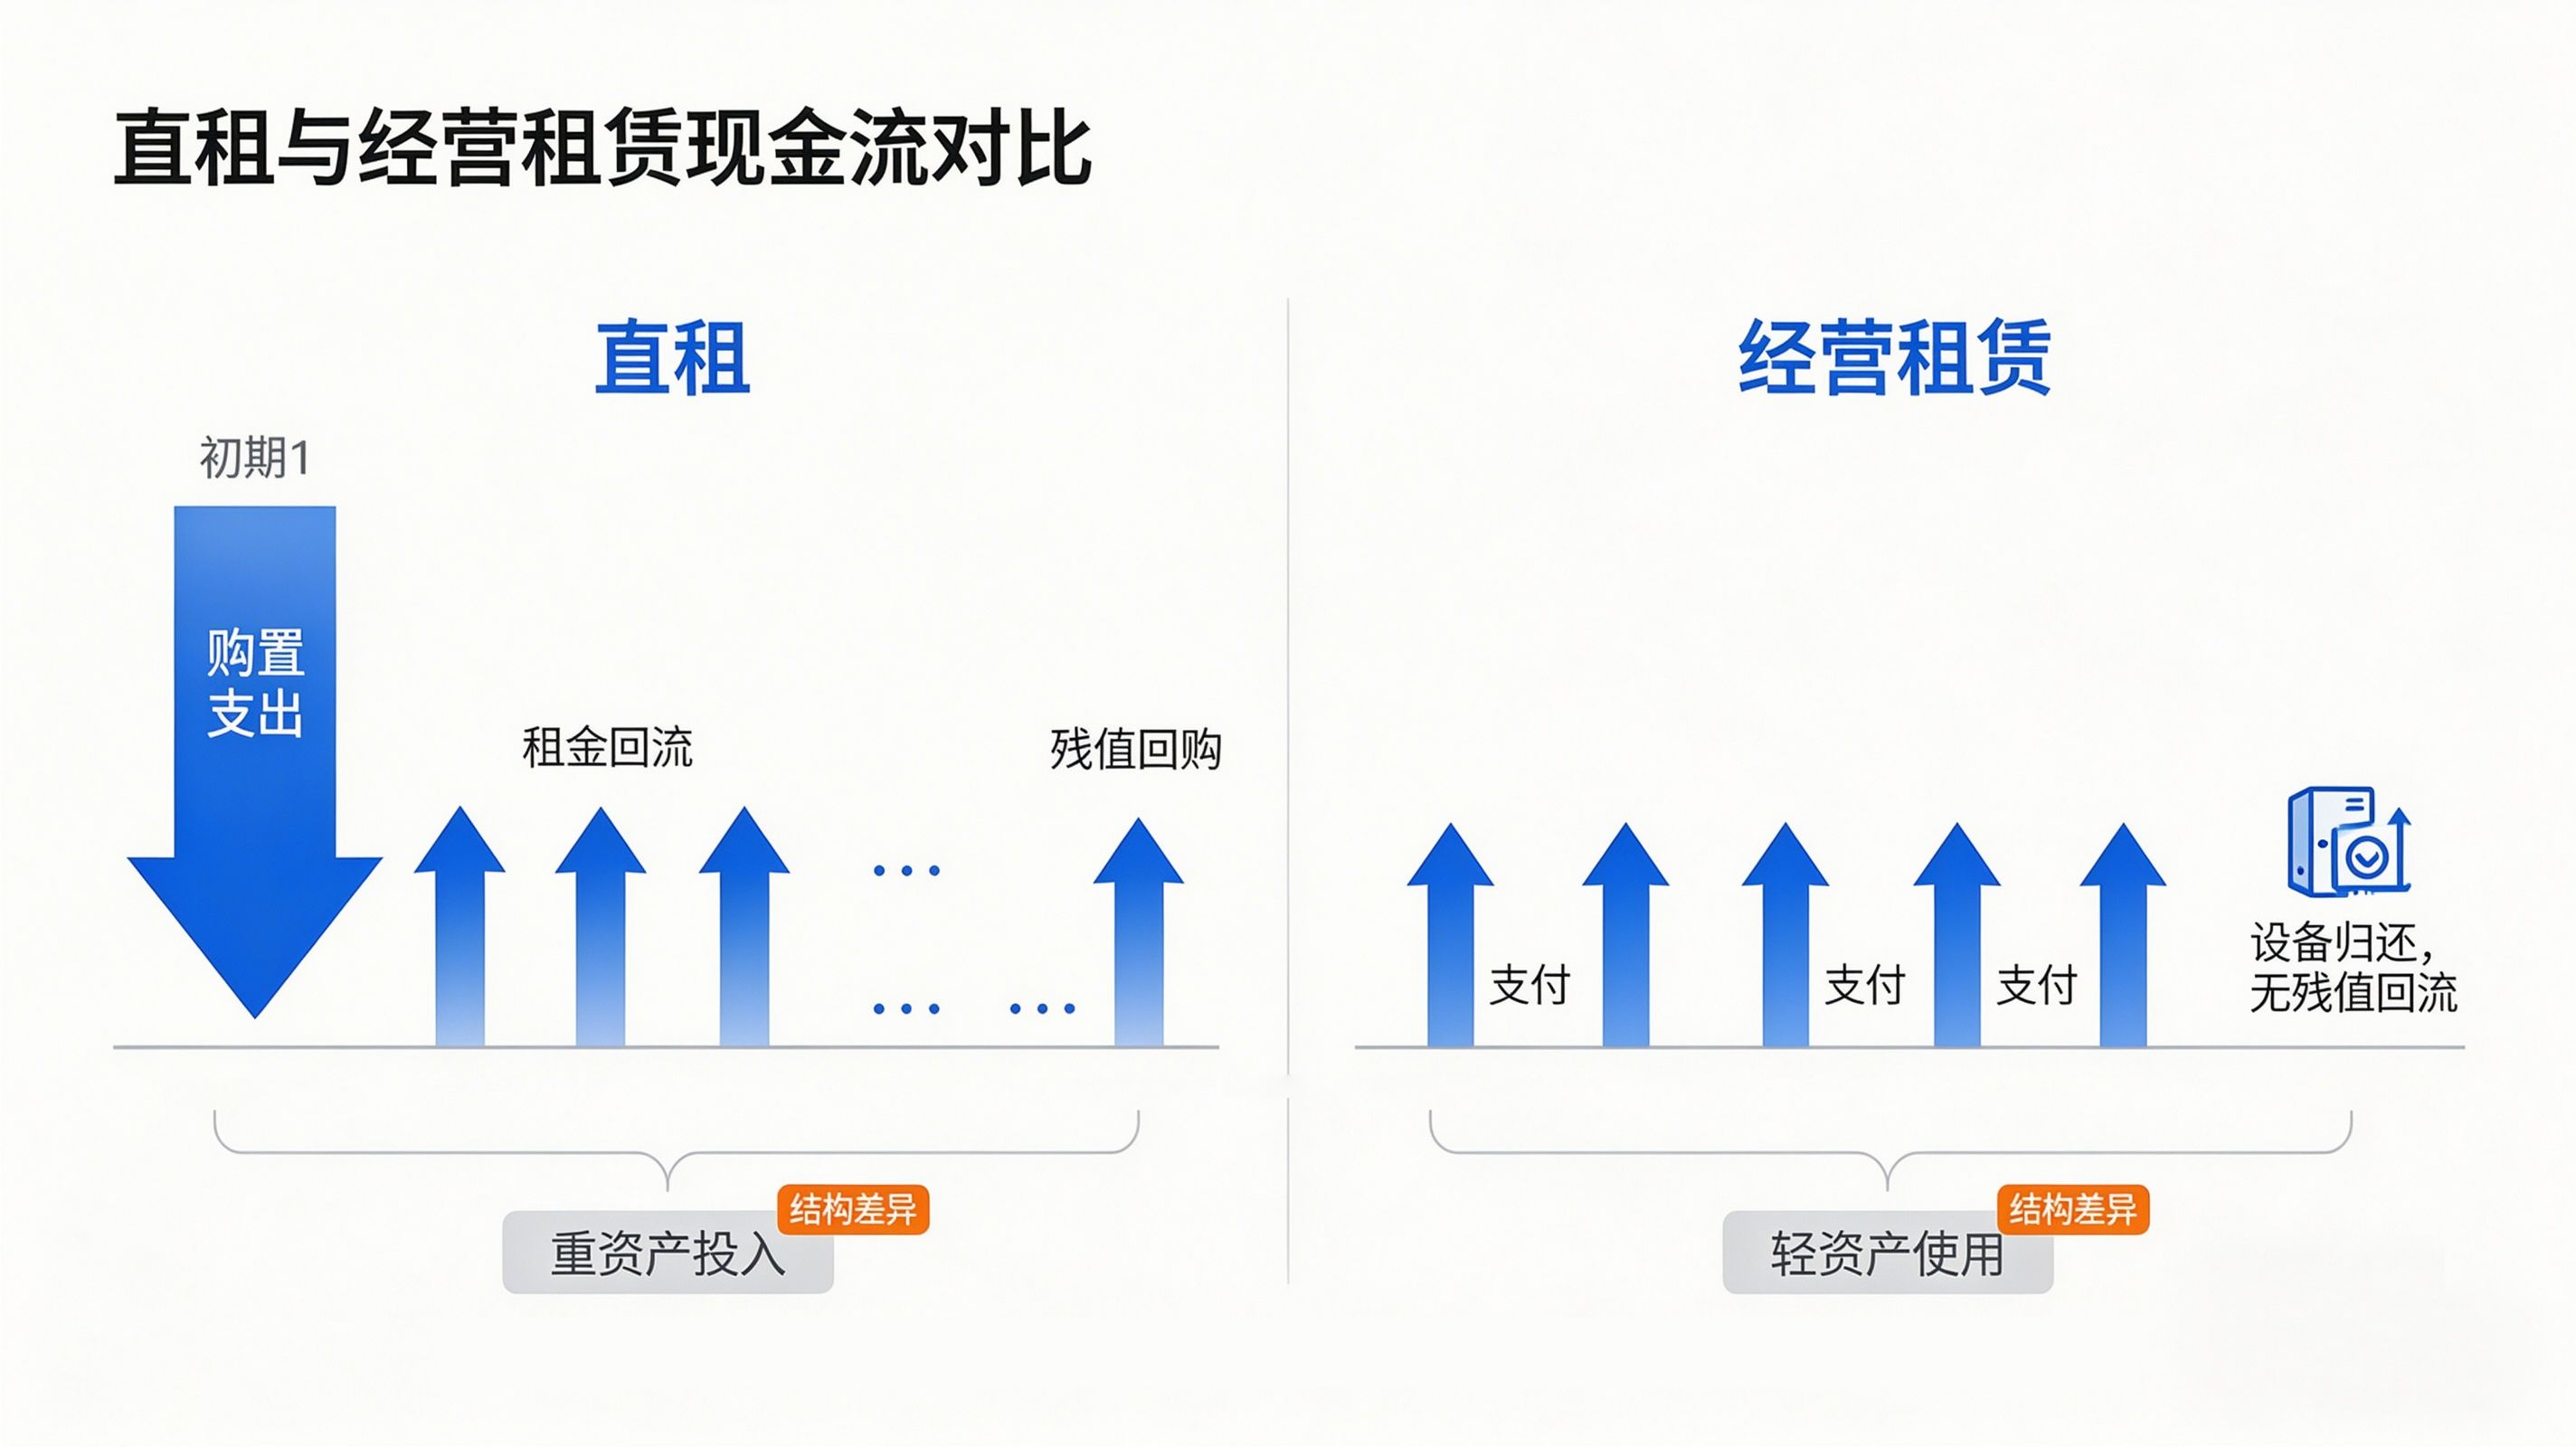
设备直租(融资租赁)与经营性租赁,IRR 测算的现金流口径并不一致。直租业务现金流特征为:期初一次性或分批投入设备采购资金,后续按期收取租金,期末可约定残值回购或以名义价款完成所有权转移。经营性租赁更偏向 “使用权服务”,承租方分期支付租金作为运营成本,租期结束设备一般返还出租人,所有权不发生转移,残值风险由出租方承担。
也就是说,同一台设备,选择直租或经营性租赁两种交易结构,对应的现金流序列完全不同,测算出来的 IRR 也会存在差异。报价阶段必须先锁定交易模式,再匹配对应的现金流模型,否则 IRR 数值不具备对比参考意义。
浮动租金、残值:IRR 两大敏感变量
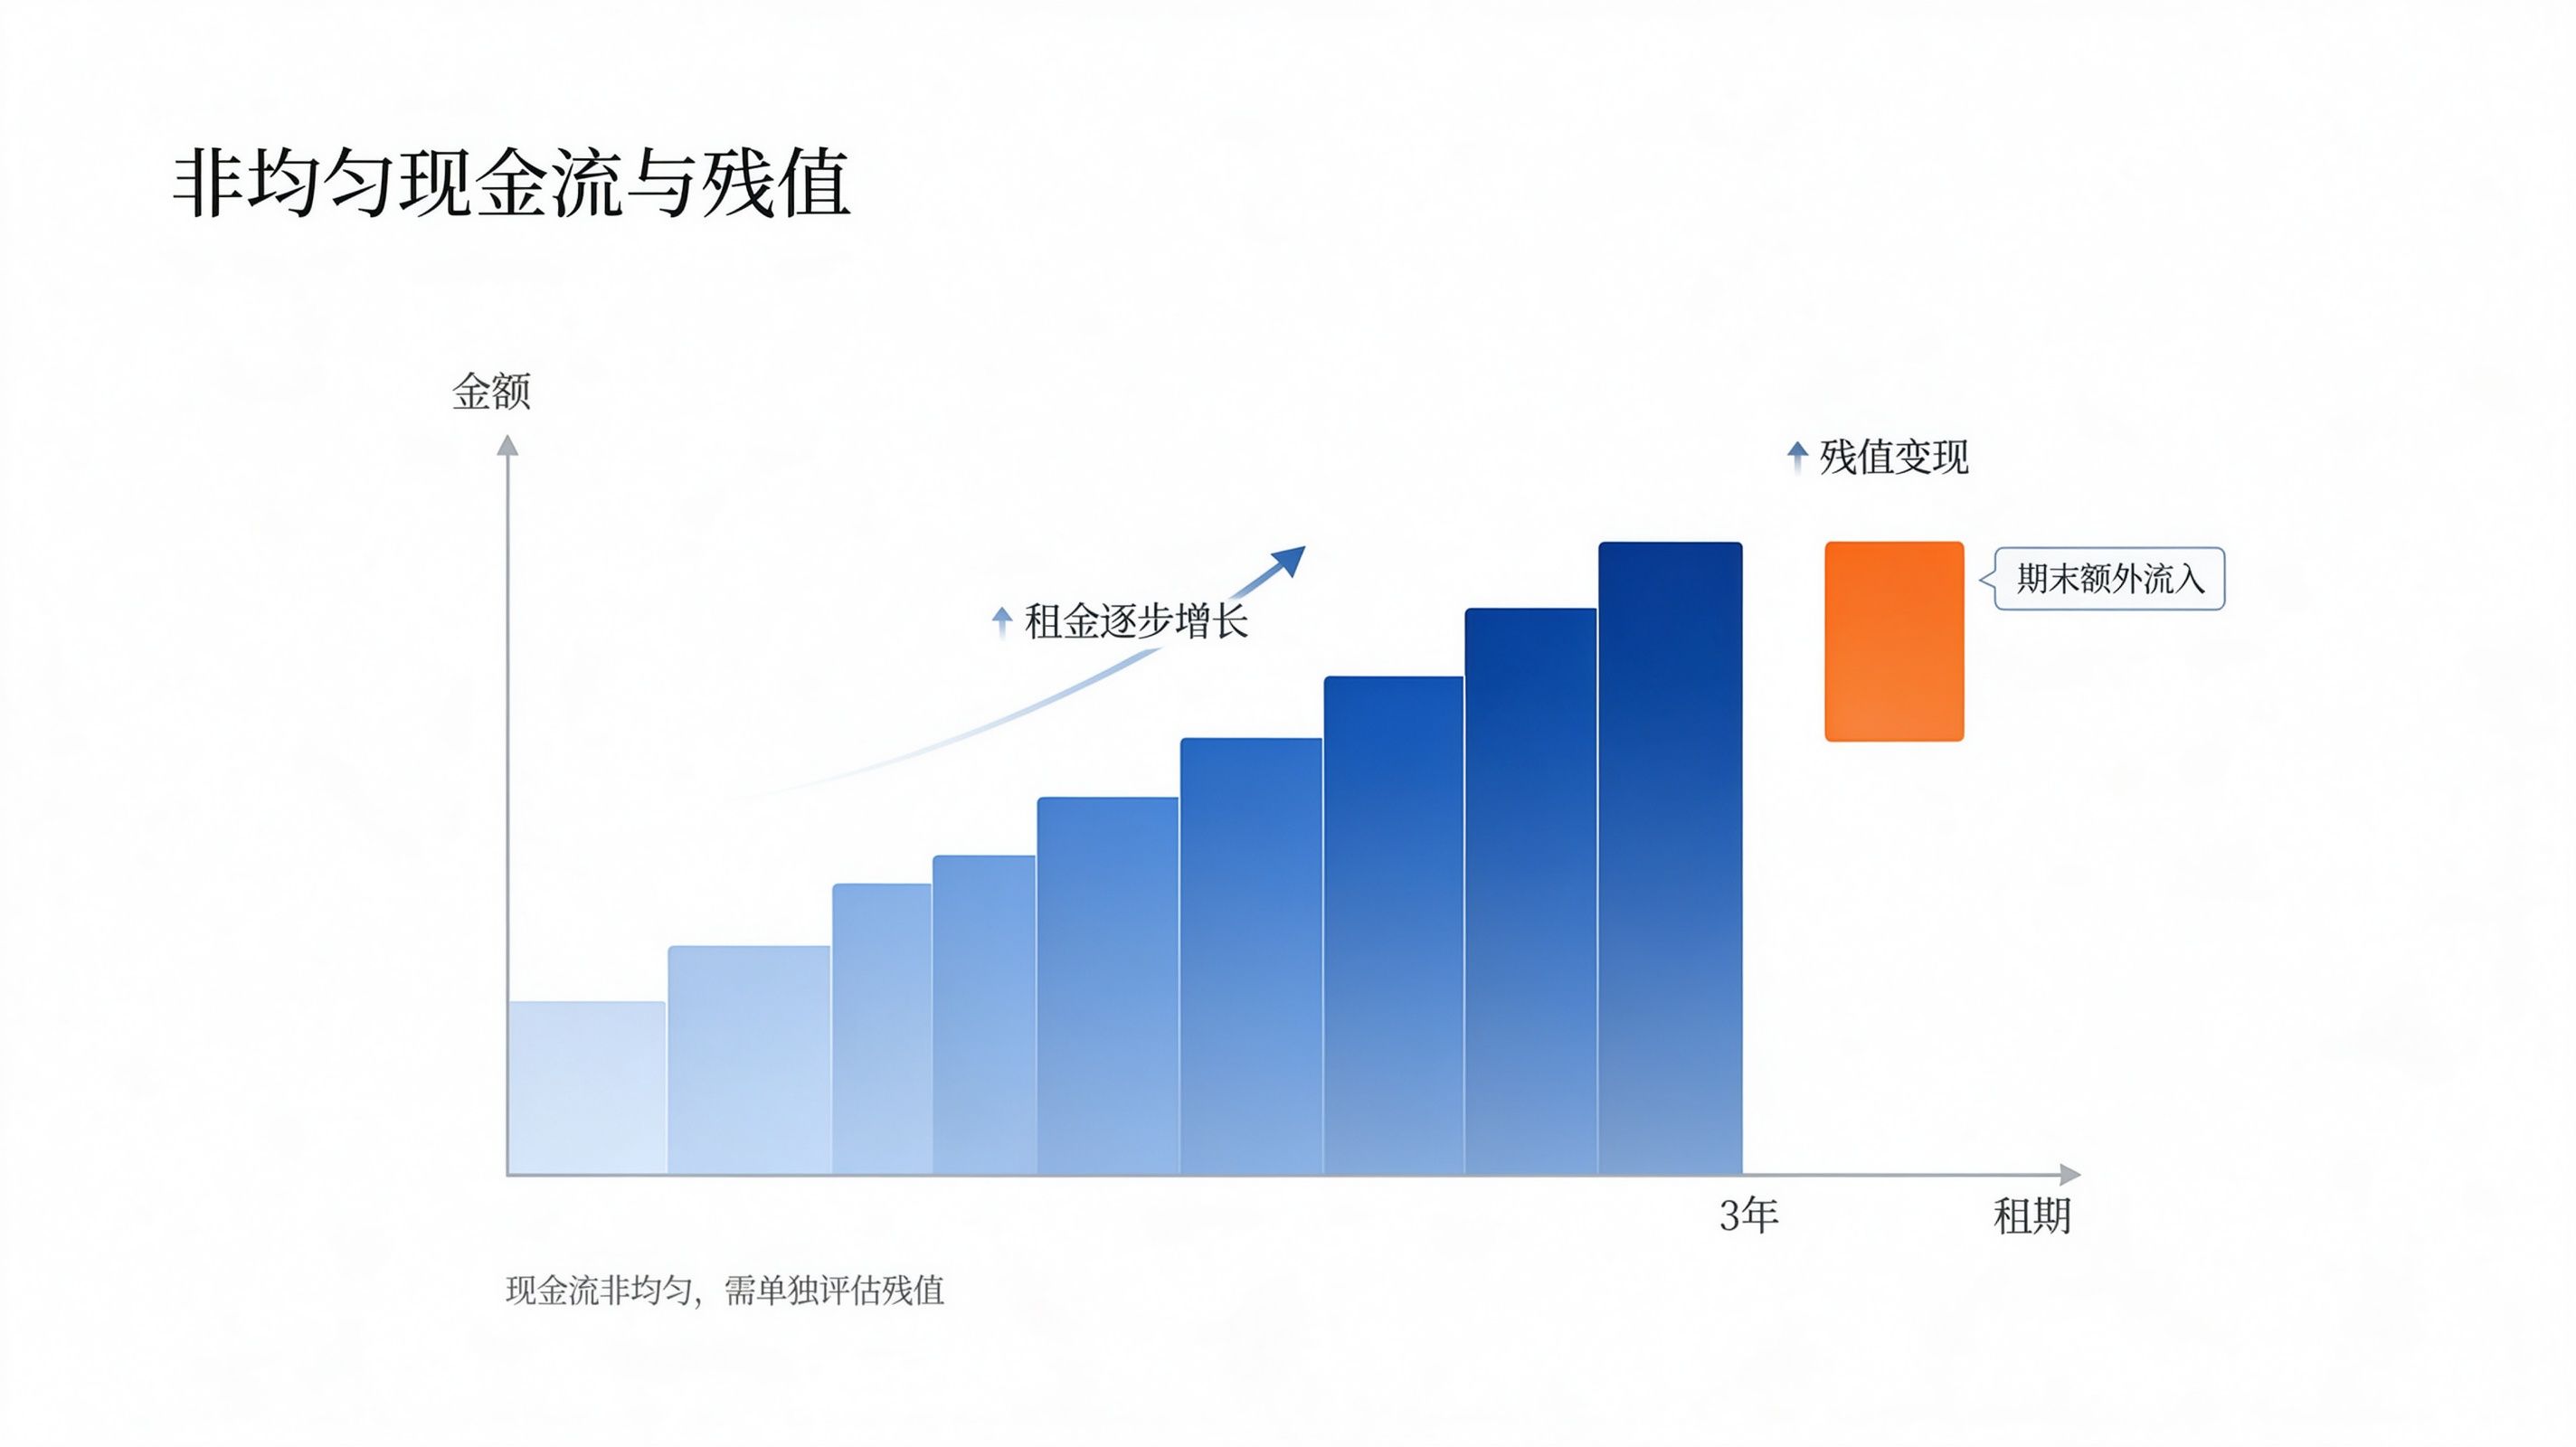
实务中的租赁项目,租金很少等额均匀支付。阶梯租金、台班计费、淡旺季差异化定价,都会形成非均衡现金流。IRR 测算必须逐期录入实际现金流,不能直接对租金取均值简化计算。举个例子:设备租赁前期因客户产能爬坡、使用量偏低,租金较低;后期使用稳定后租金上调。这种 “前低后高” 的现金流结构,IRR 会低于租金总额平均分摊后的表面回报率。
残值处置是另一大敏感项。租期届满后设备转售、续租带来的残值回款,属于期末额外现金流入,能够抬升 IRR;但残值预估本身存在不确定性,如果最终处置价款低于测算假设,项目 IRR 将明显下行。因此实操中一般会开展残值敏感性分析,设置乐观、中性、保守三套情景假设,而非仅依靠单一静态数值评估。
风控与报价:依托 IRR 开展项目可行性判断
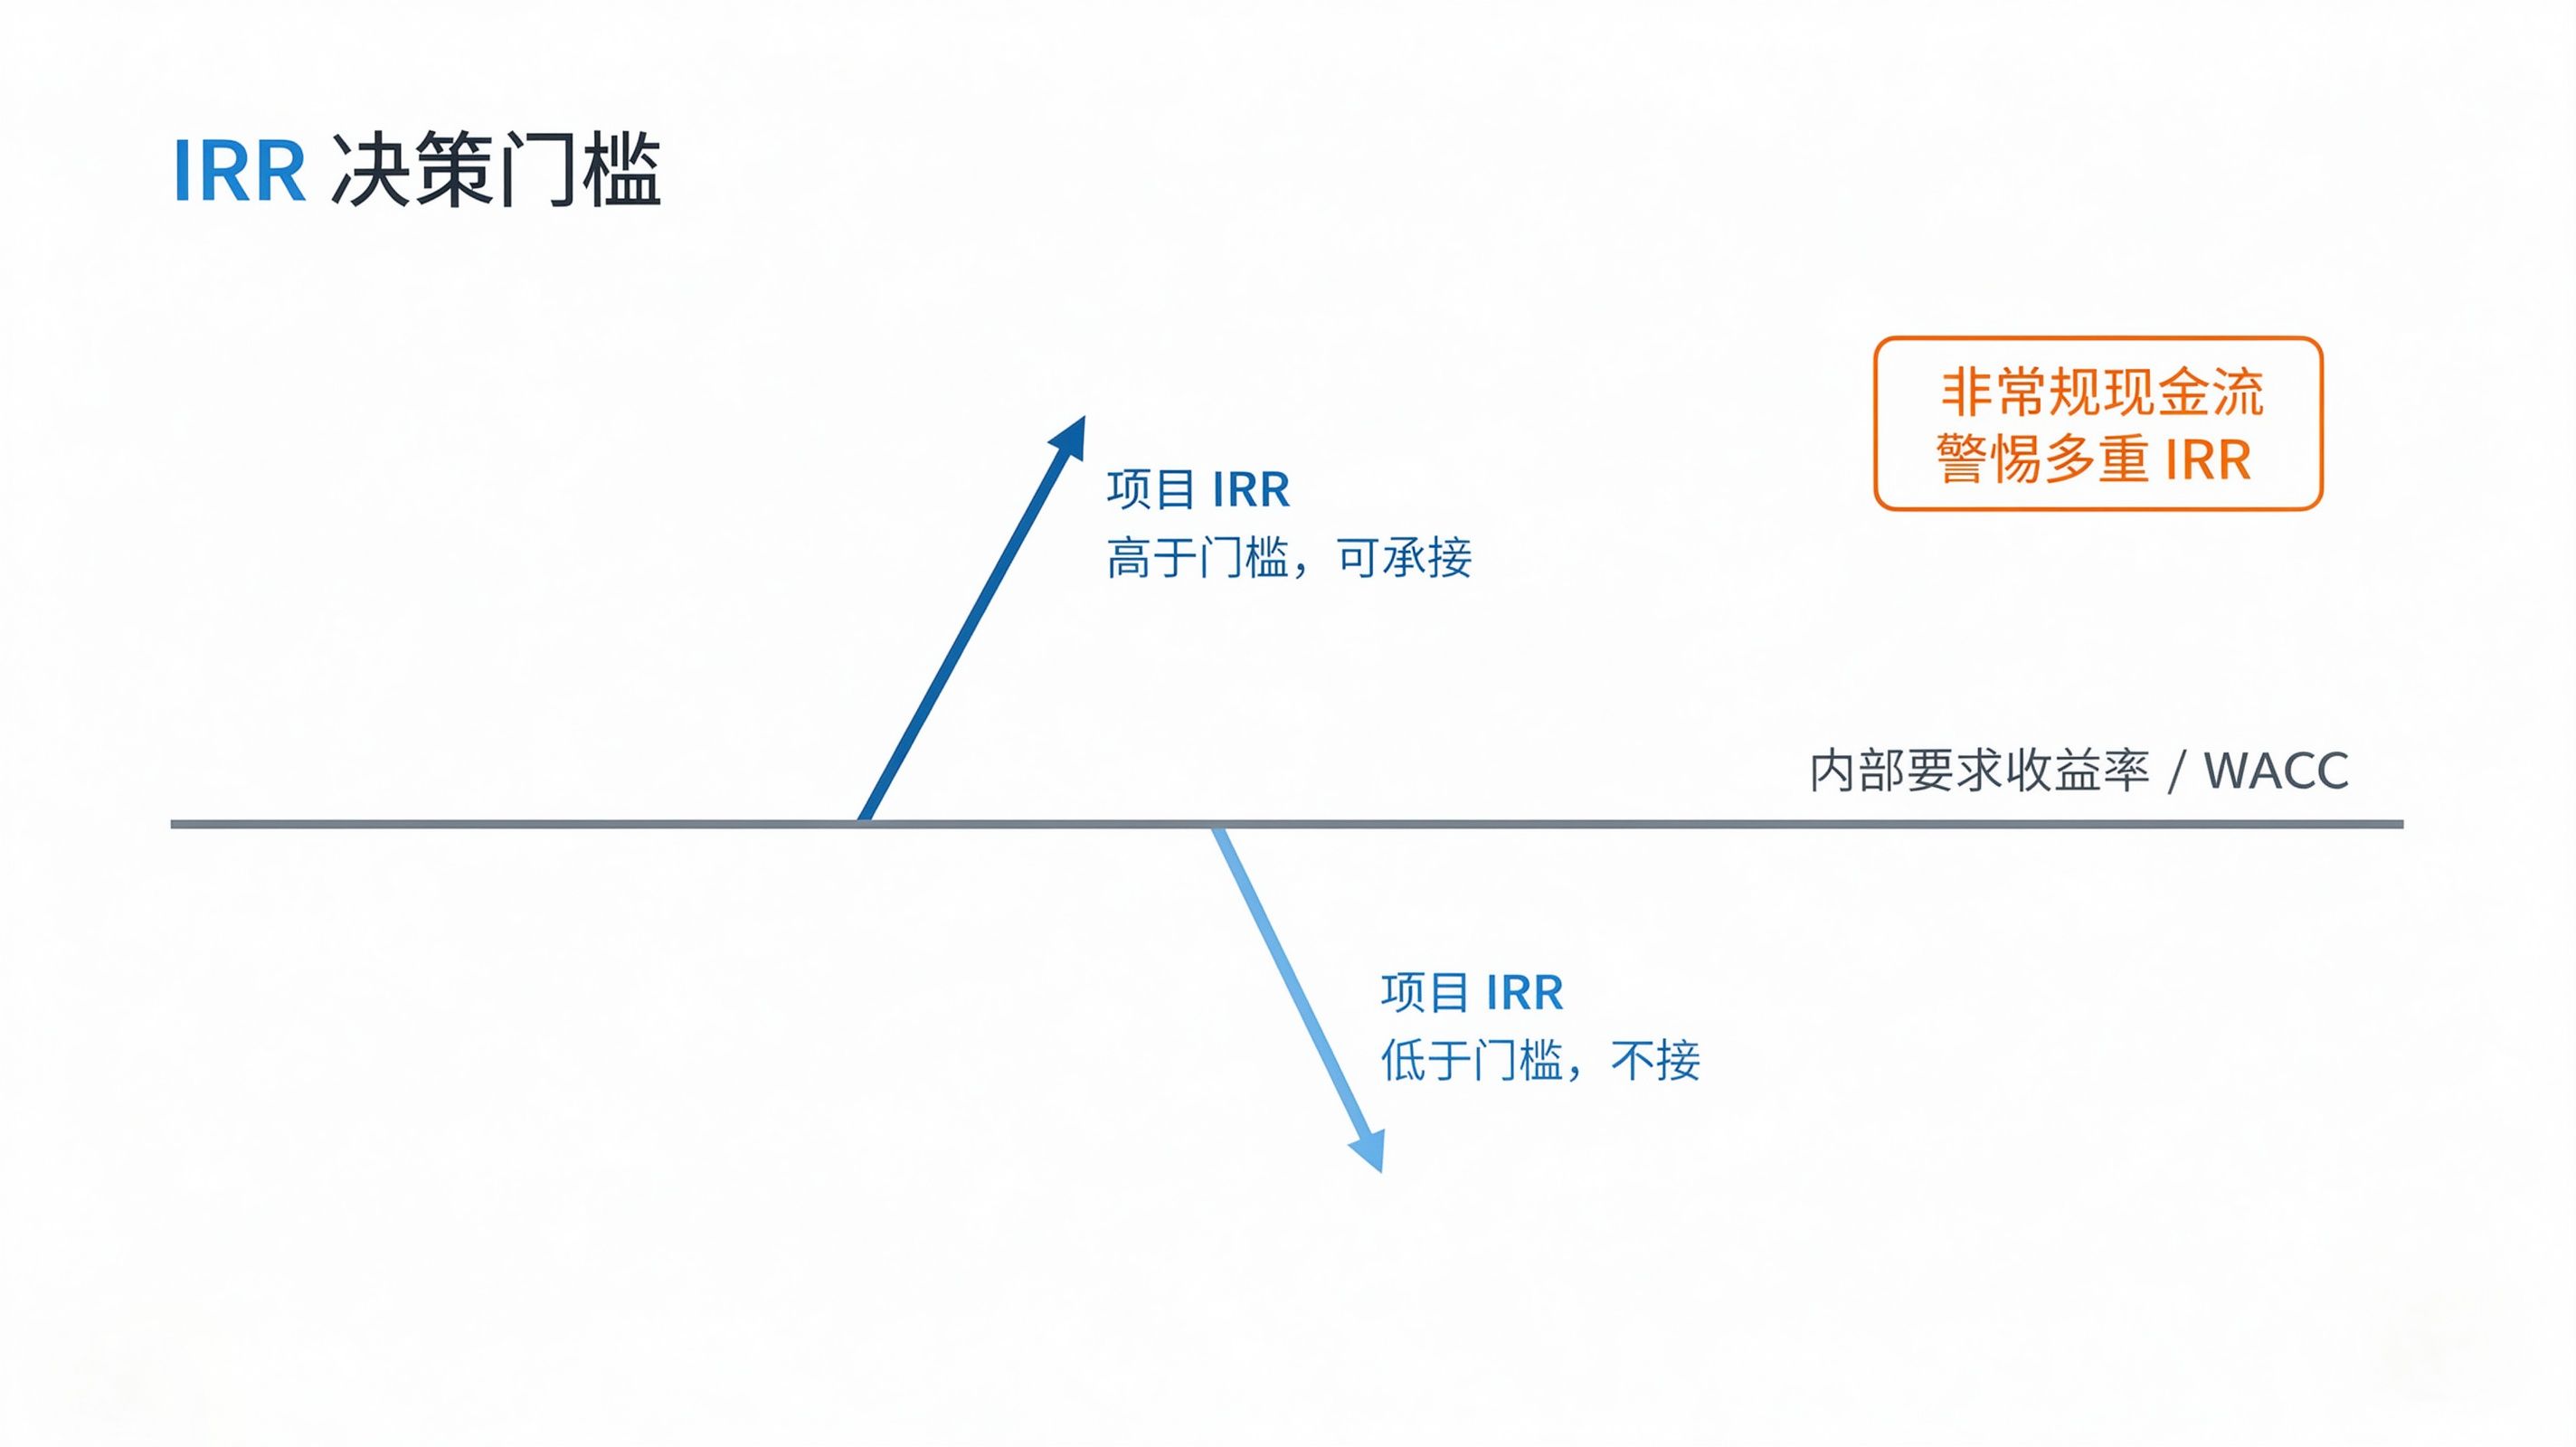
在报价和风控评审流程中,IRR 常作为项目准入门槛指标。租赁公司会设定内部基准收益率,只有项目 IRR 高于该门槛,同时覆盖资金成本(如加权平均资本成本 WACC),项目才具备承接价值;IRR 不达标的项目,即便账面毛利为正,通常也不予承接。针对资产包组合业务,还需要评估组合加权 IRR,防止单笔高收益项目掩盖整体收益不达标问题。
需要注意风险陷阱:当现金流出现 “先正、再负、再度转正” 这类非常规形态时,可能出现多重 IRR,容易误导决策,这时应当搭配修正内部收益率(MIRR)或净现值法交叉校验。同时,IRR 较高不代表资金占用低、回款速度快,项目评估还需要结合投资回收期、客户违约概率等指标综合研判。