

三季度甲级写字楼行情分化:北京净有效租金218.1元、成都72.8元,三机构口径各不同
 2026-11-04 14:28:55
 阅读 2
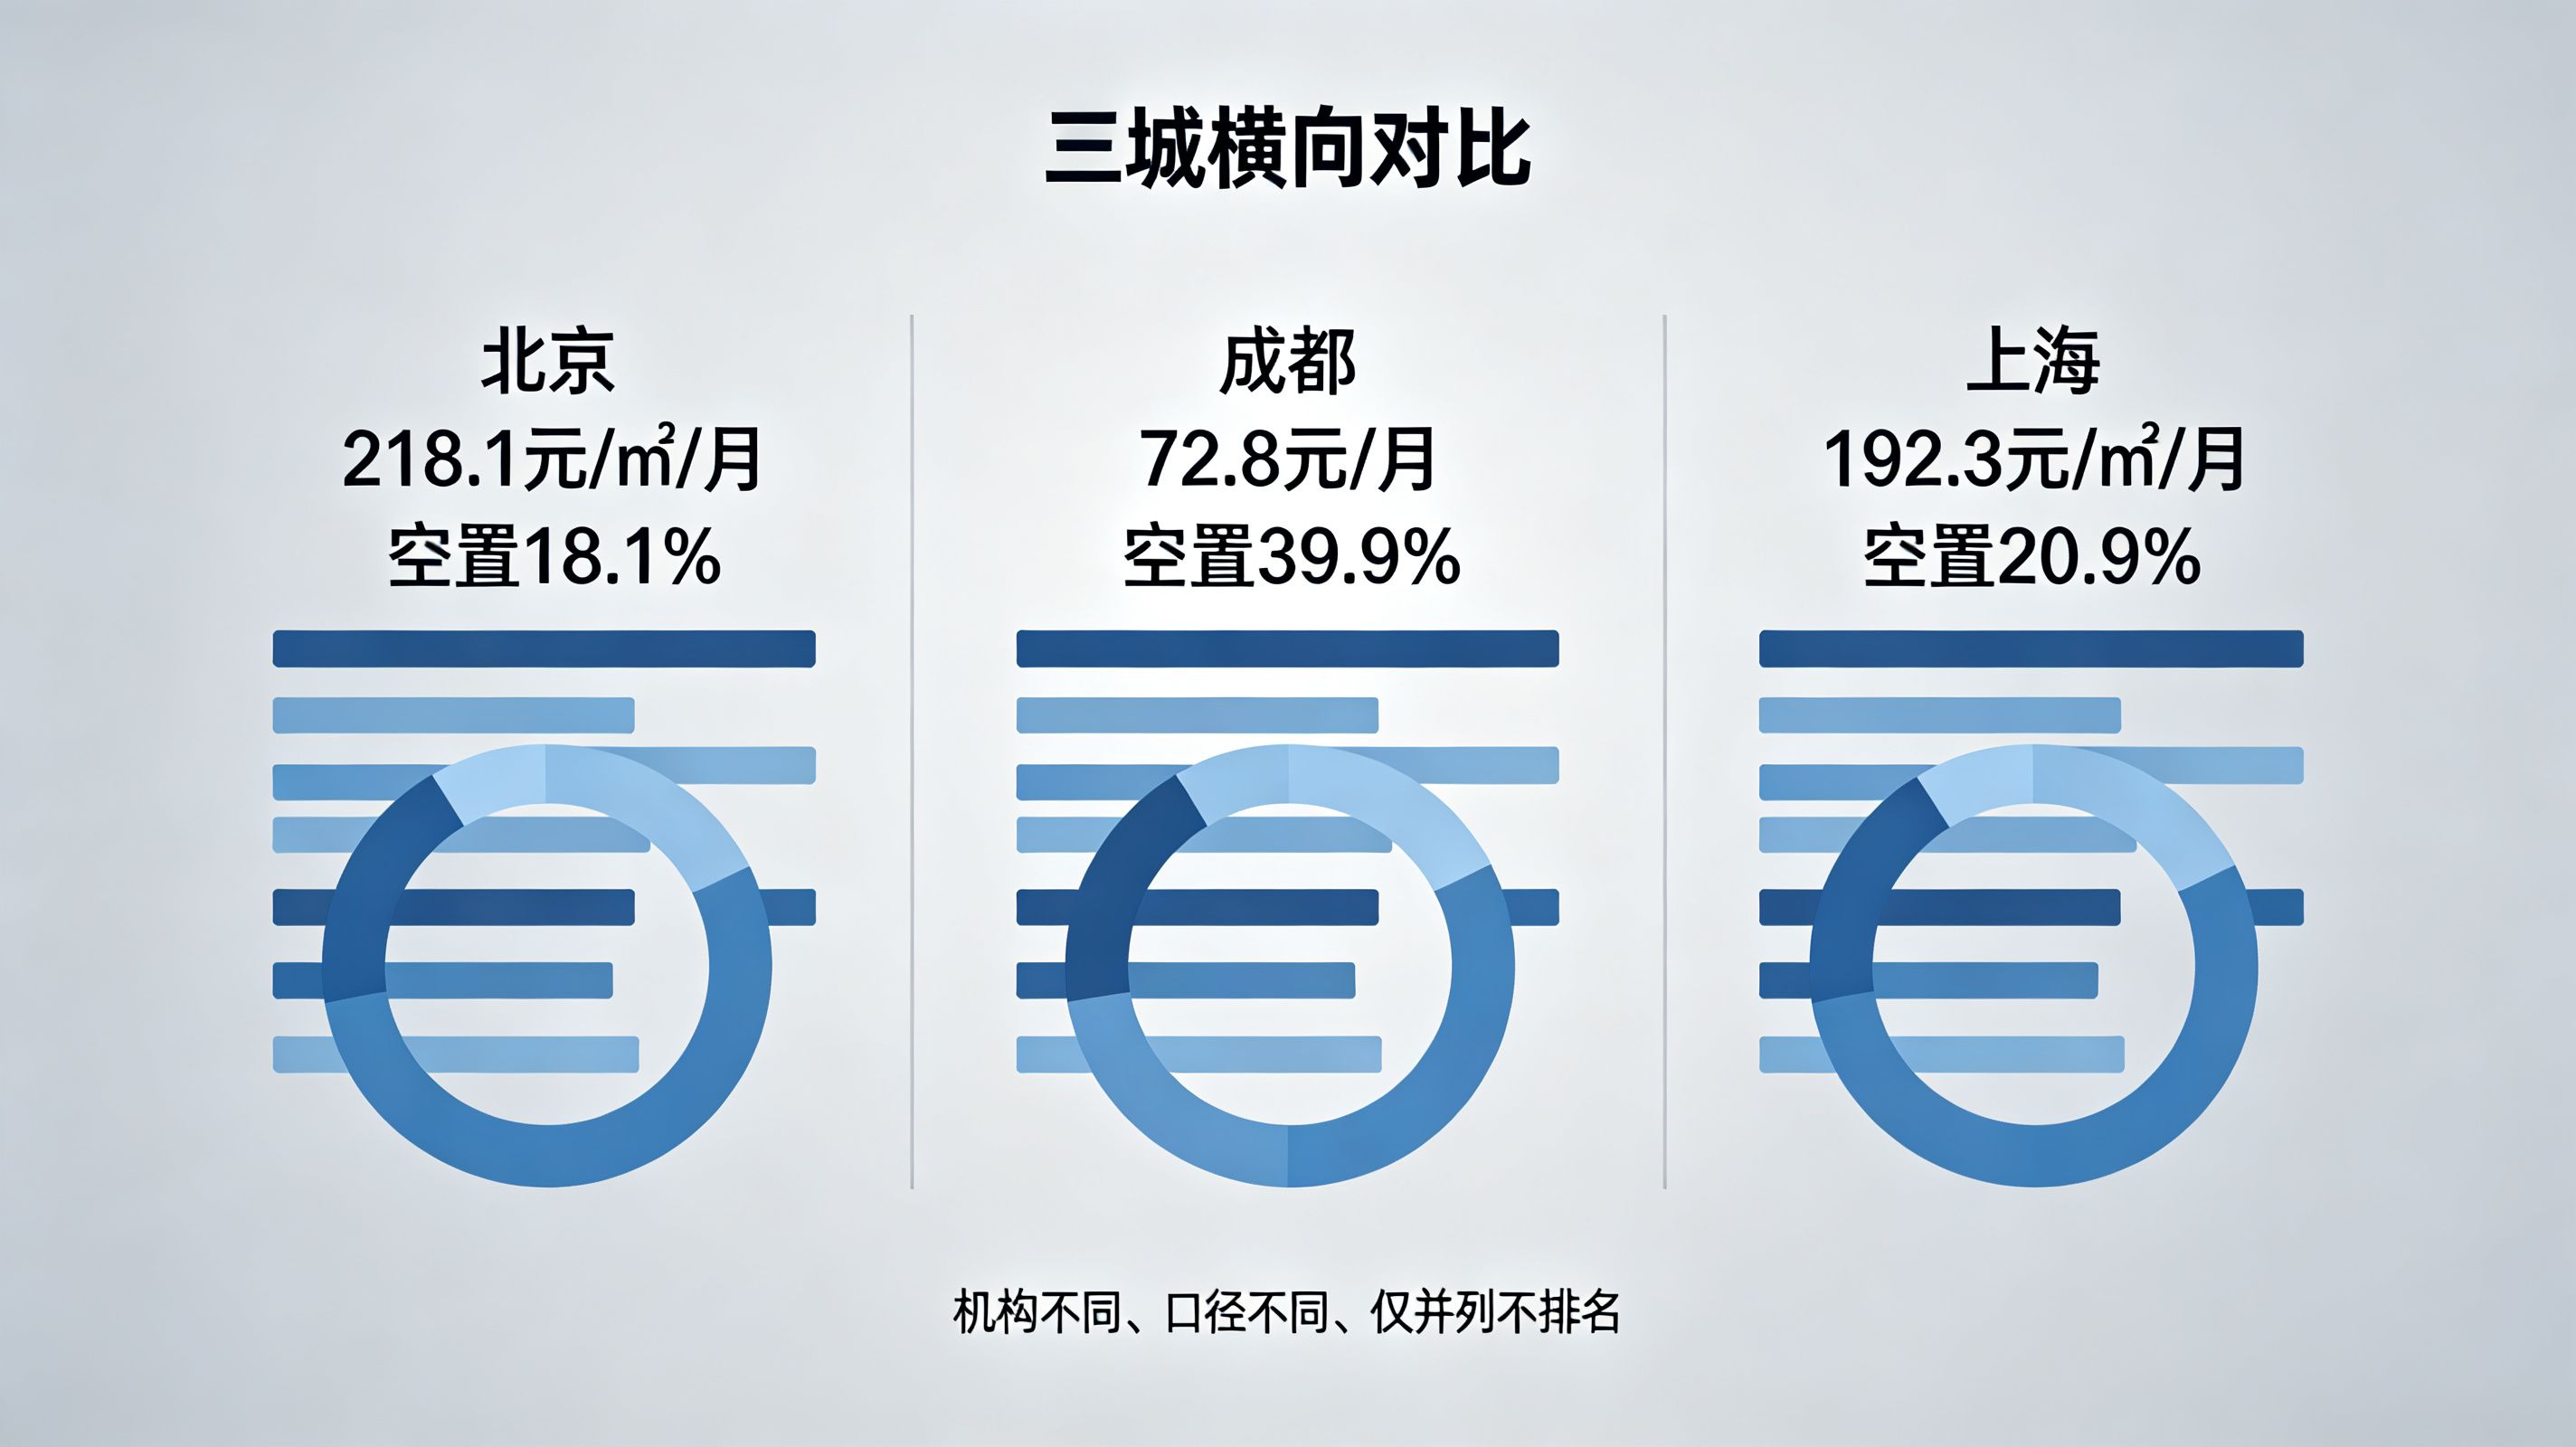
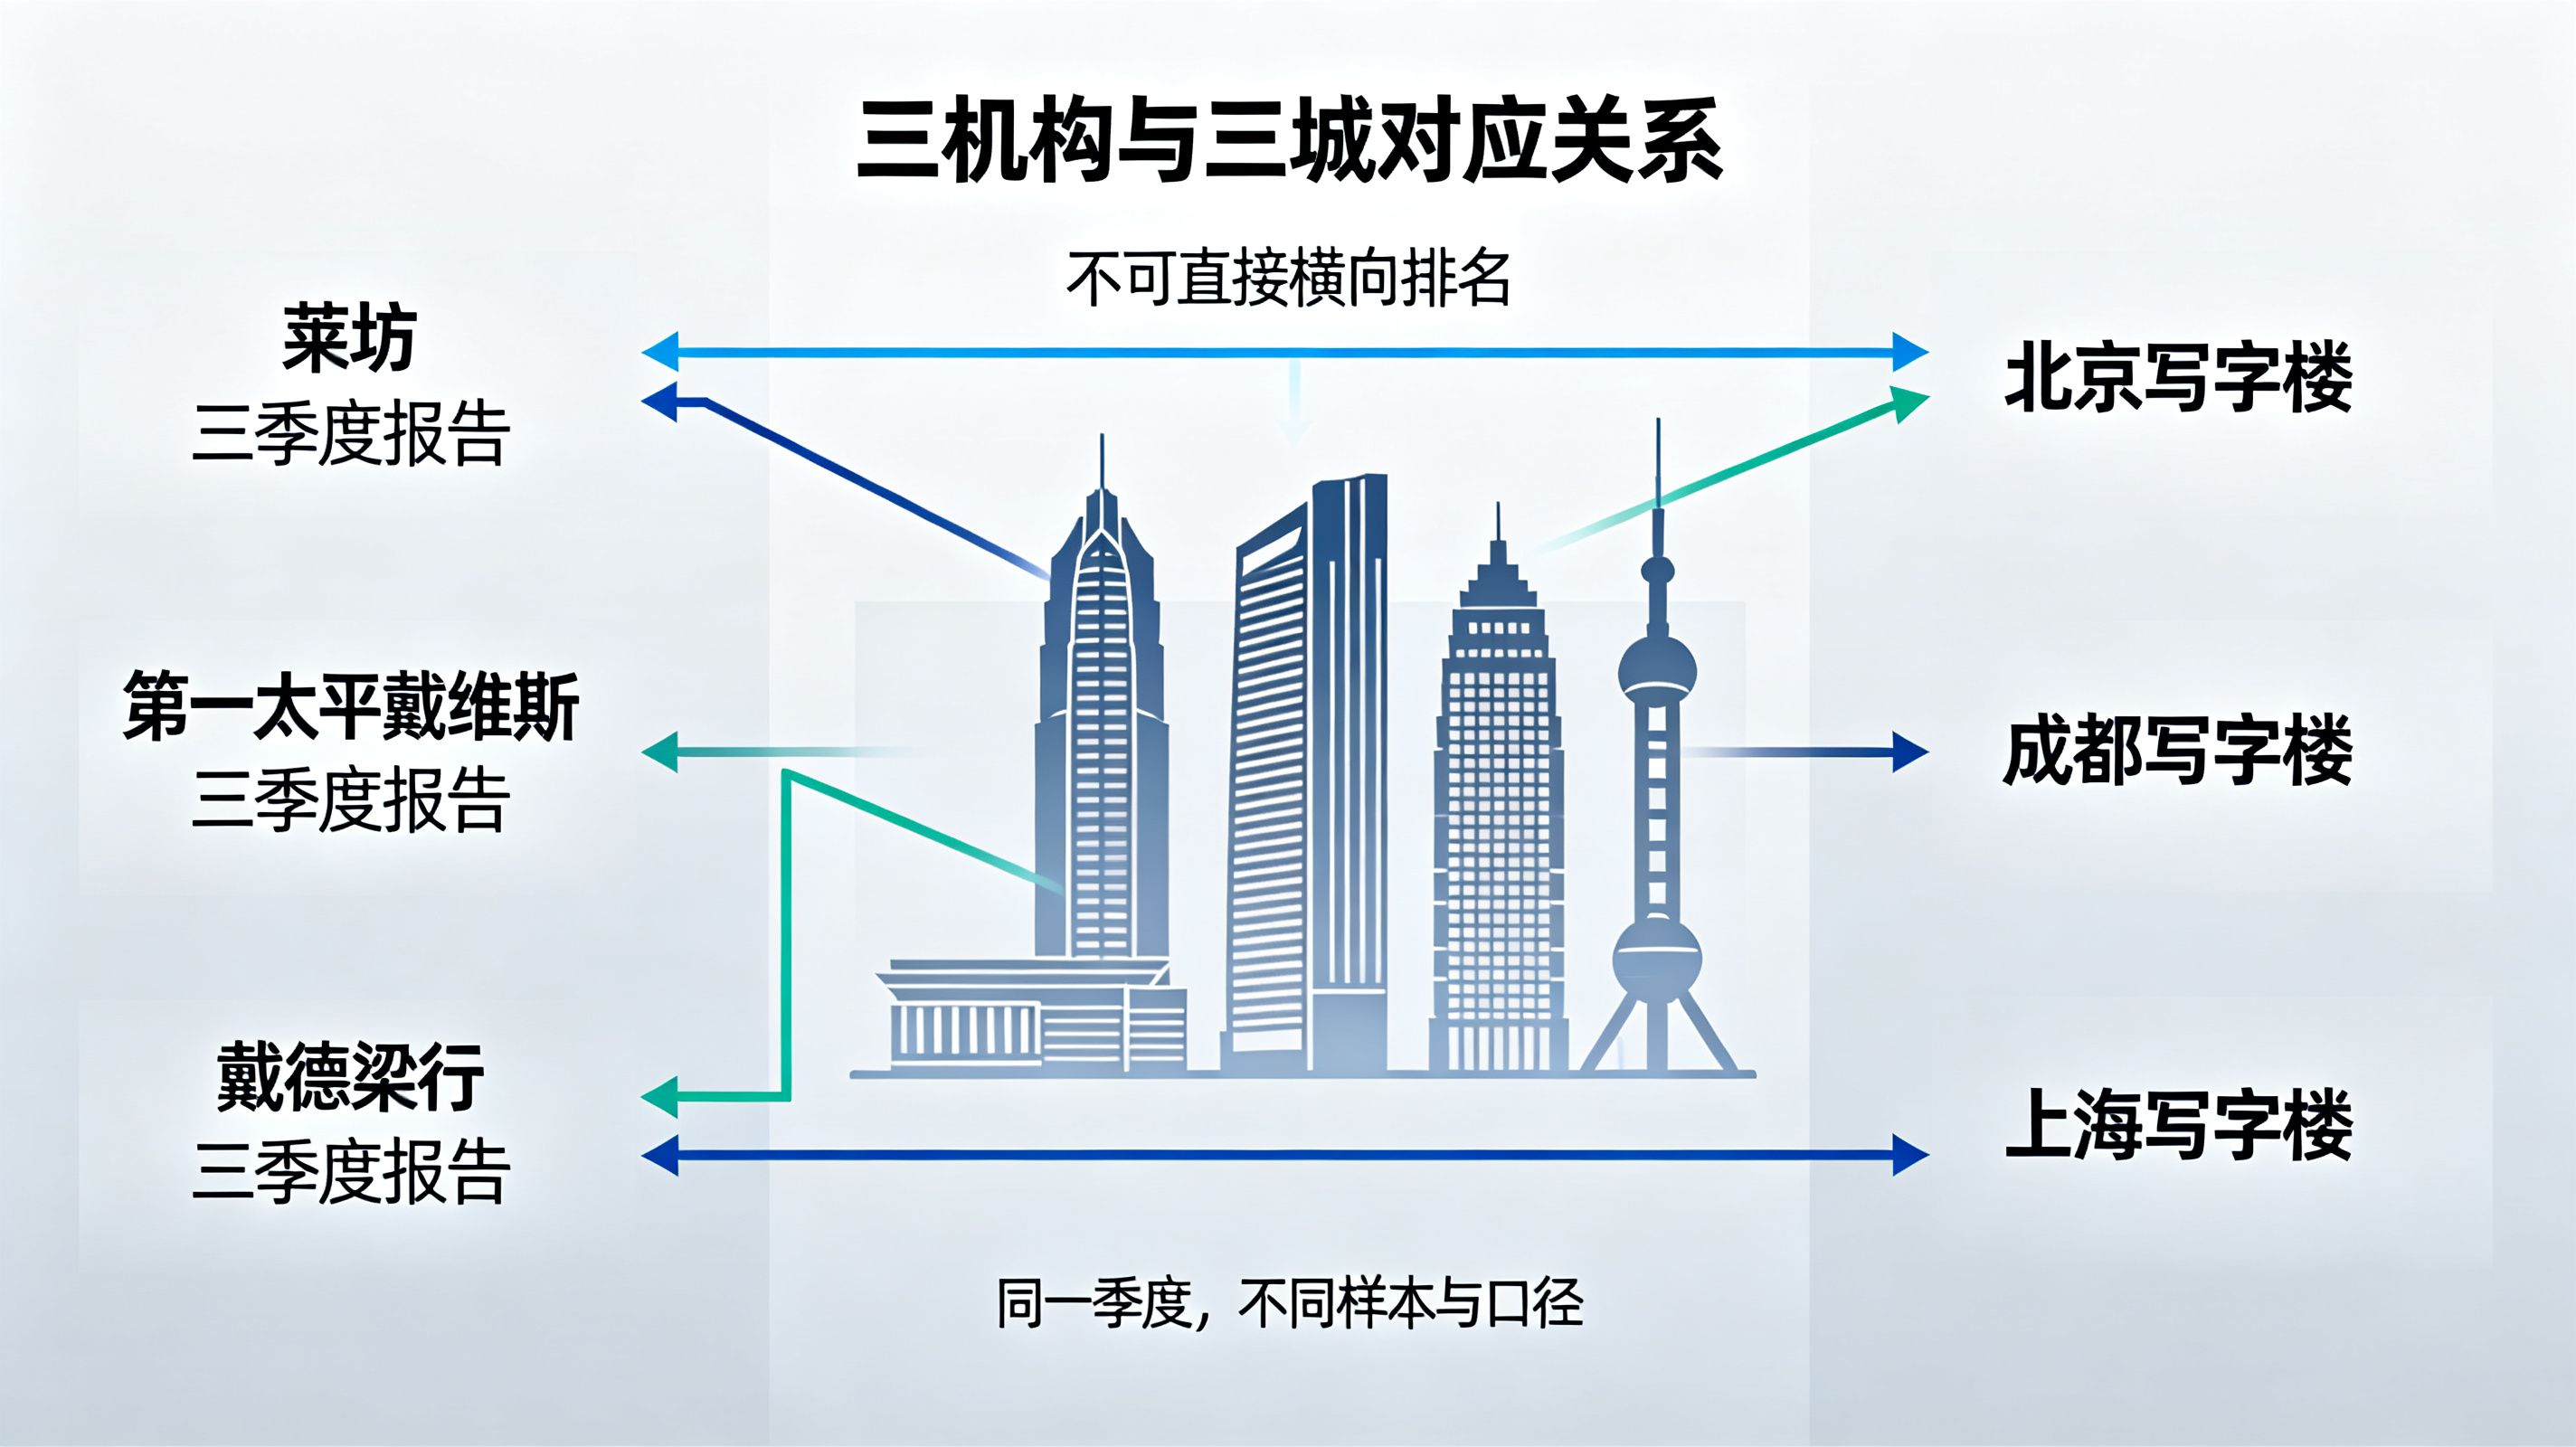
聊三季度写字楼行情,重点不在于那些租金、空置率数字本身,而是数据背后的统计口径问题。网上经常能看到放在一起对比的北京、成都、上海三季度写字楼数据,但很多人没留意:三组数据分别来自三家不同机构,发布时间也不一样,直接拿来横向对比很容易踩坑。北京的数据来自莱坊(Knight Frank)10 月 27 日的季报,成都是第一太平戴维斯(Savills)10 月 21 日的市场回顾,上海则是戴德梁行(CBRE)9 月 24 日出的报告。三家选取的监测商圈、面积统计标准、租金统计口径都有差别,所以下面只分开梳理各城市情况,不做高低排名,先理清每份报告到底在说什么,再总结共性和实操思路。
拿三份报告对照,别急着比谁租金更高、空置更低,先搞懂每家机构的统计边界,才不容易误判市场。
北京:净有效租金 218.1 元 /㎡・月,空置率 18.1%
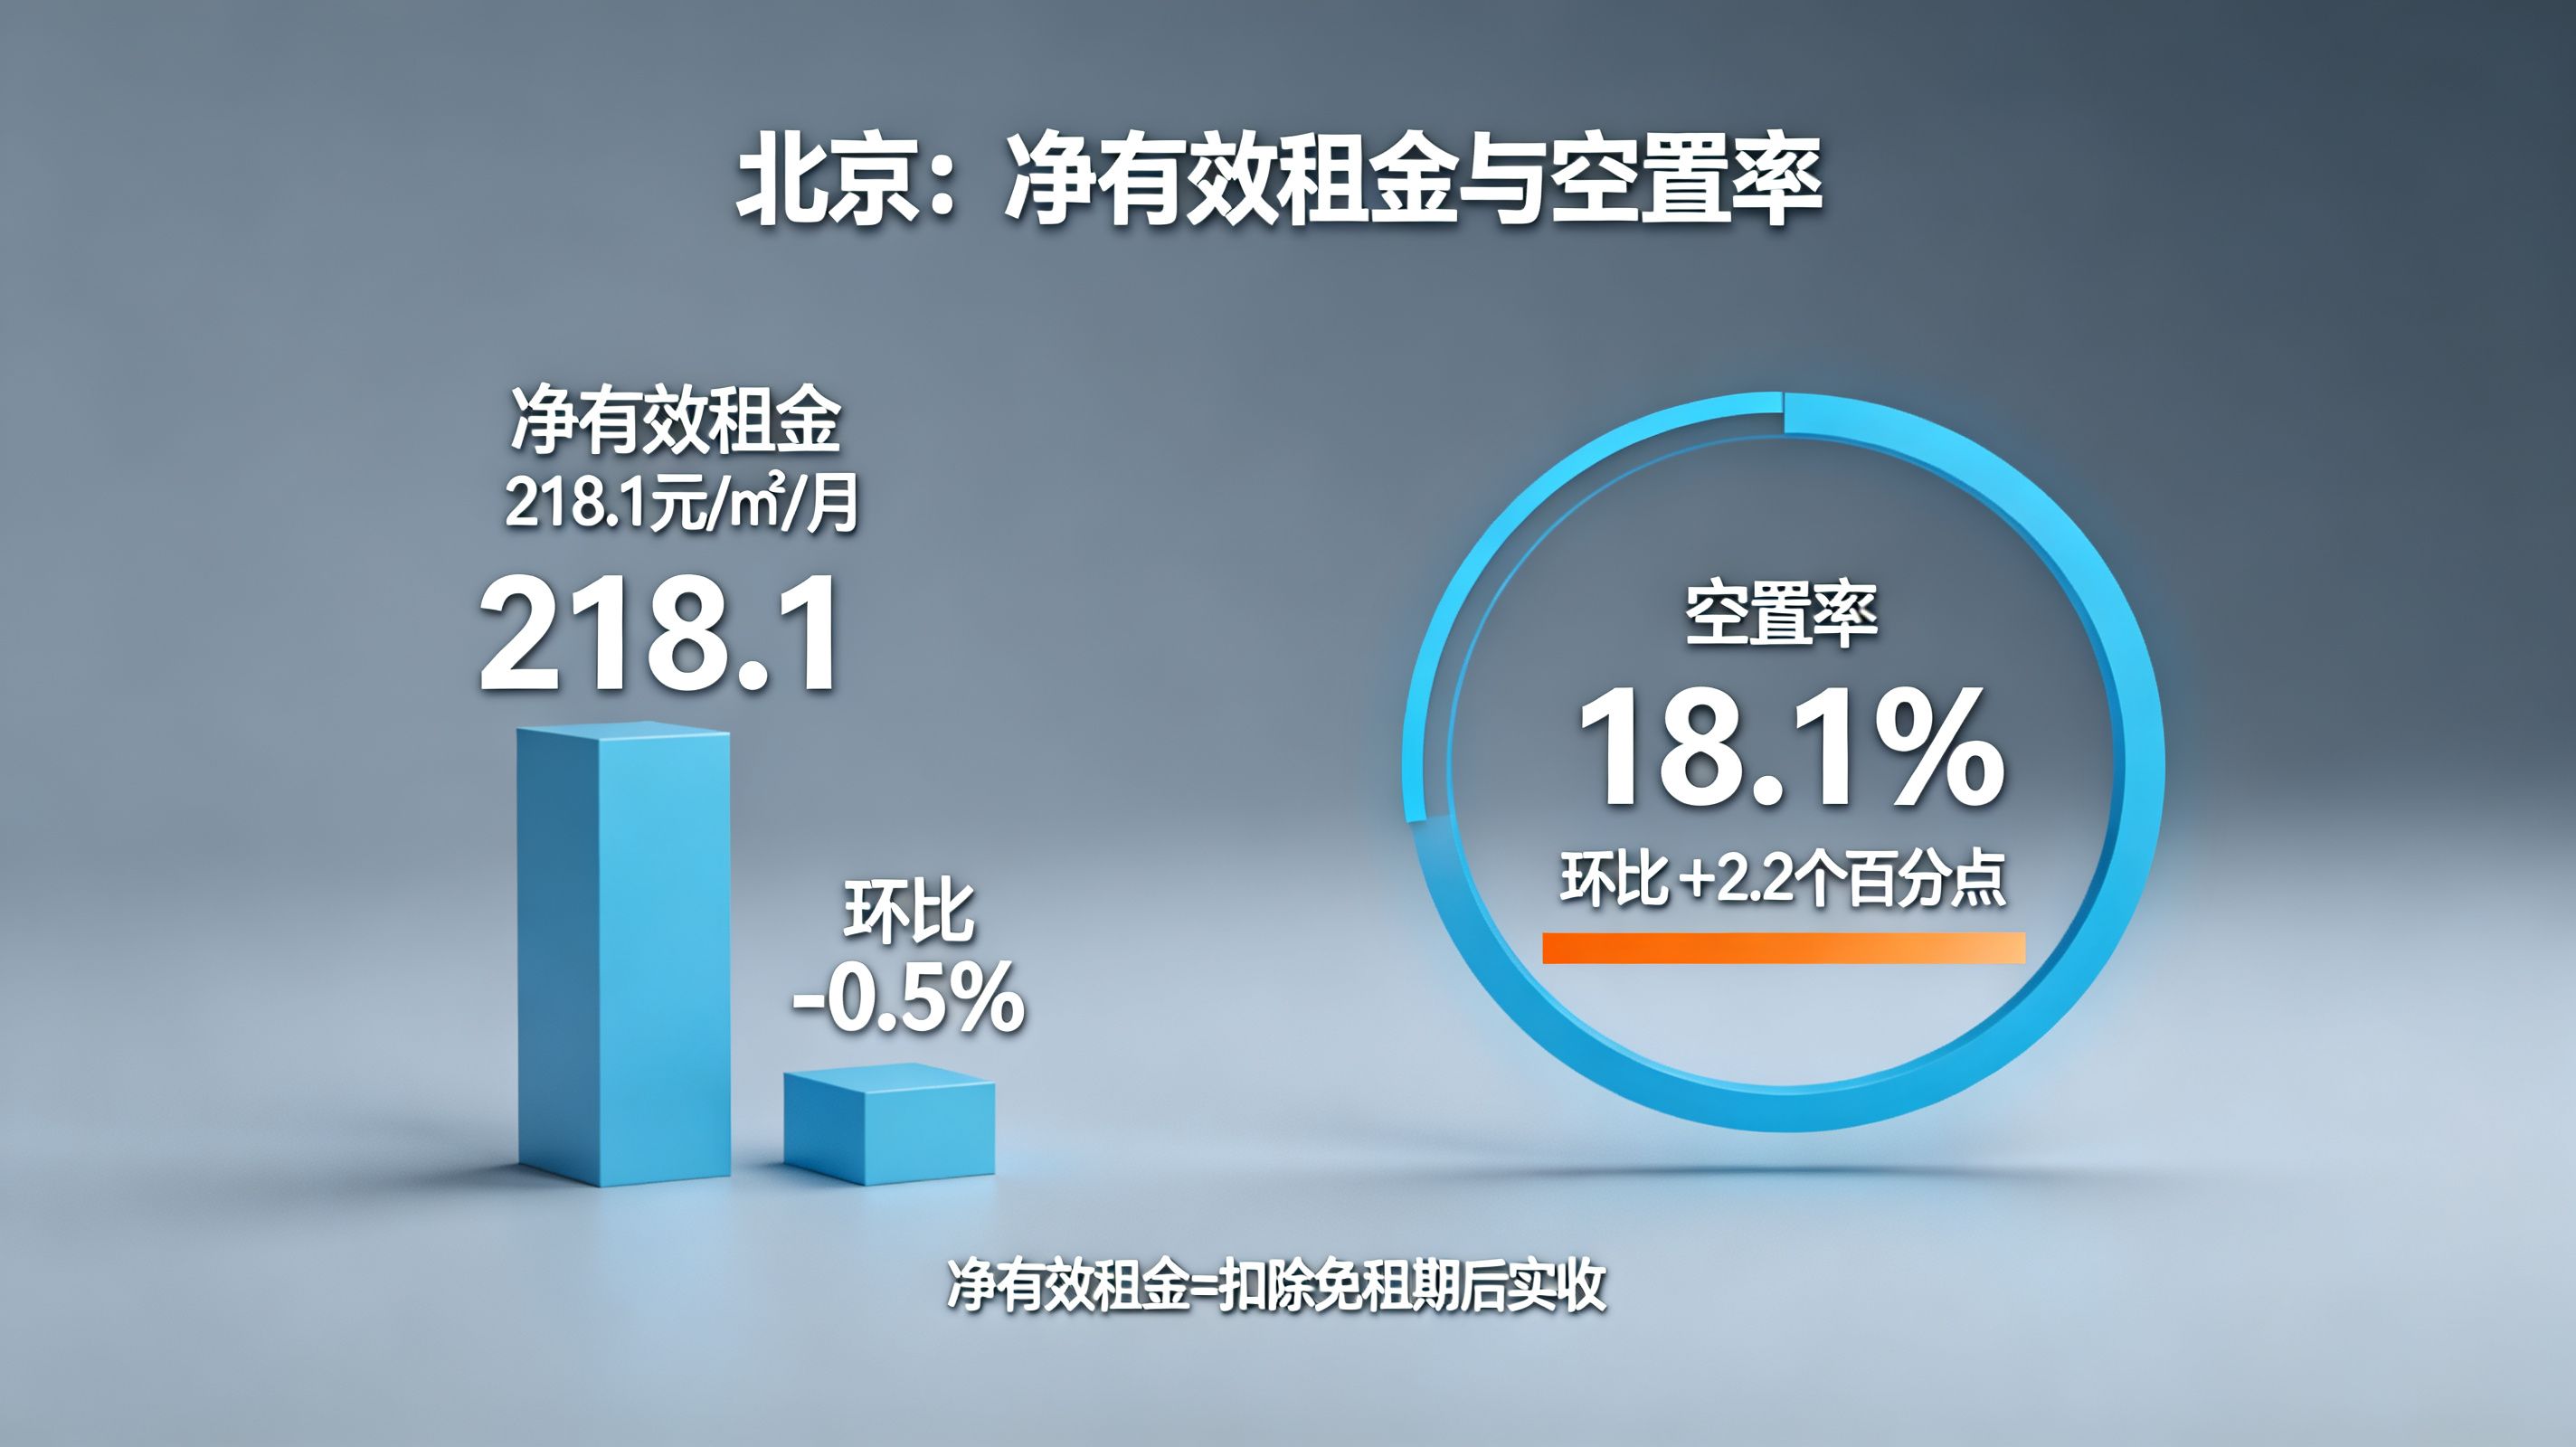
莱坊 2026 年三季度北京甲级写字楼报告显示,全市甲级写字楼平均净有效租金 218.1 元 / 平方米每月,环比小幅下跌 0.5%;空置率 18.1%,环比上升 2.2 个百分点;本季度新增供应约 35.88 万㎡,净吸纳量仅 2.4 万㎡。
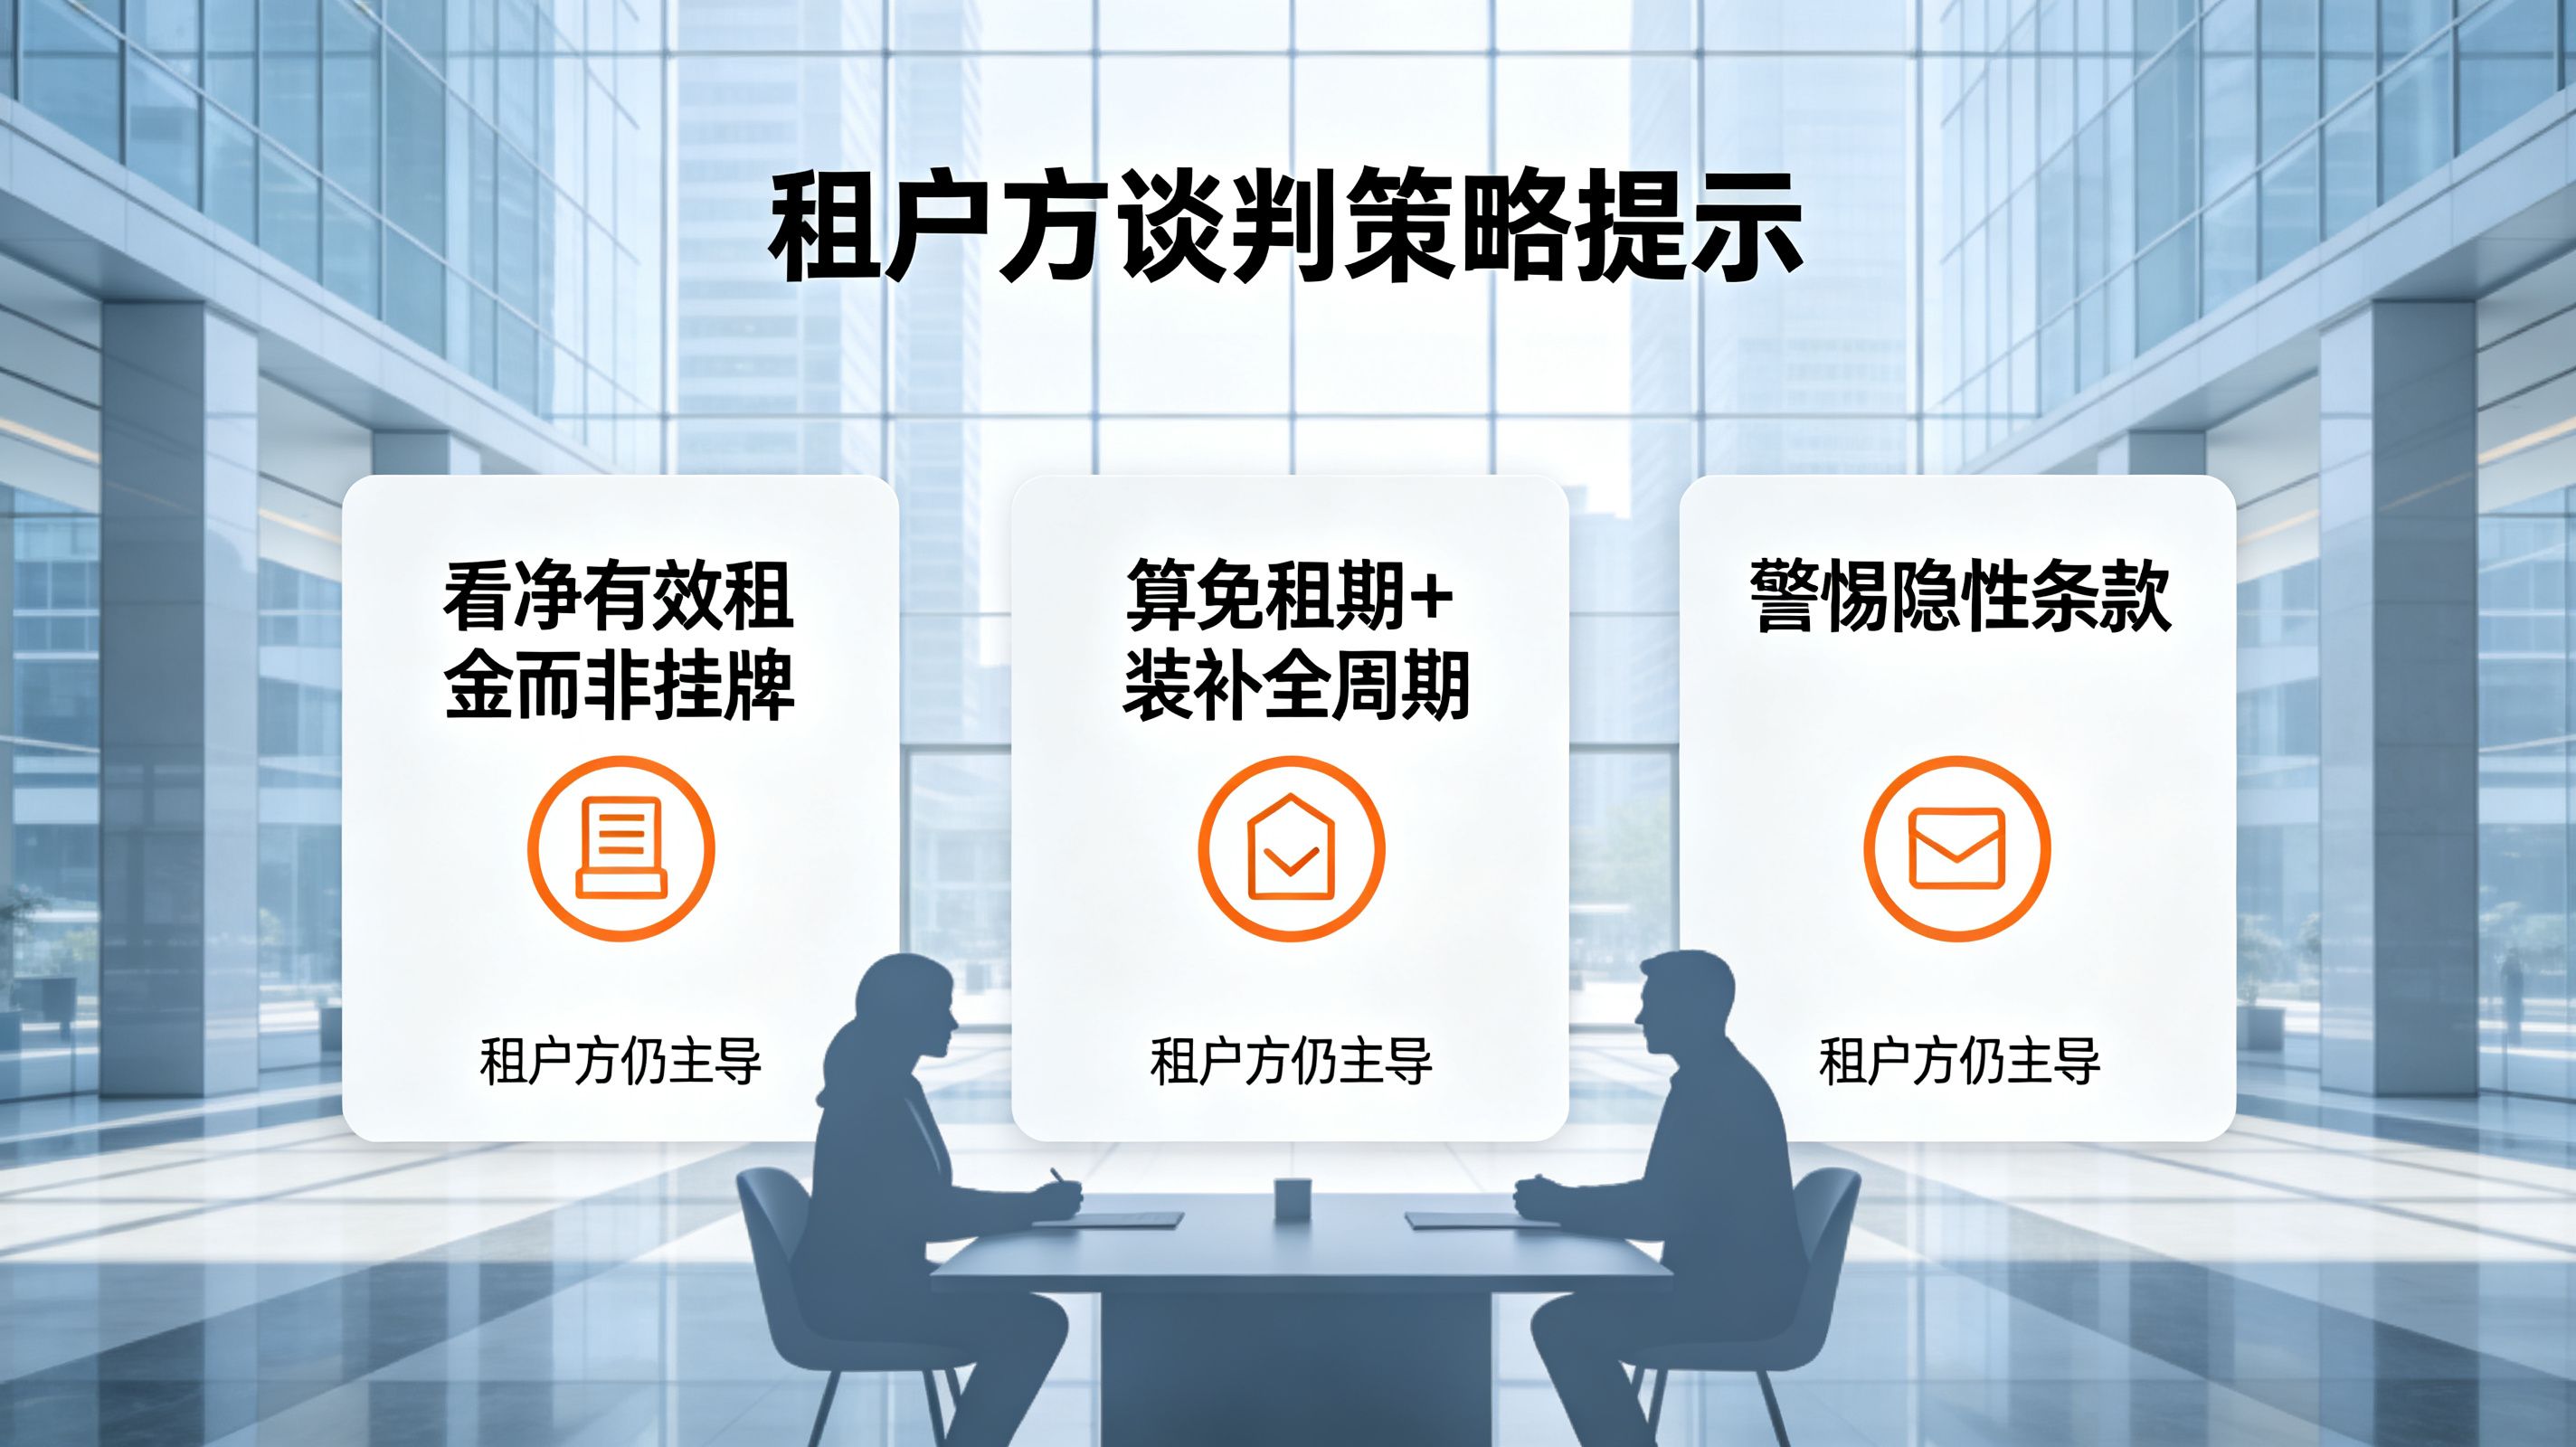
这里要重点区分净有效租金,这是扣除免租期、各类优惠之后的实际成交租金,相比挂牌价,更贴近真实的租赁行情。北京当下的市场底色,还是典型的以价换量:新增供应持续入市,空置率走高,租金缓慢下行。
对租户来说,空置走高意味着可选房源变多,议价主动权握在承租方手里。不少业主不会直接下调挂牌单价,转而拉长免租期、提供装修补贴来让利,账面租金看着没动,实际已经让了利润,非核心商圈的业主这类操作会更普遍。想要拿到划算的条件,不能只盯着报价单。
成都:新增供应 19.7 万㎡,62.2% 新设企业选择二房东精装项目
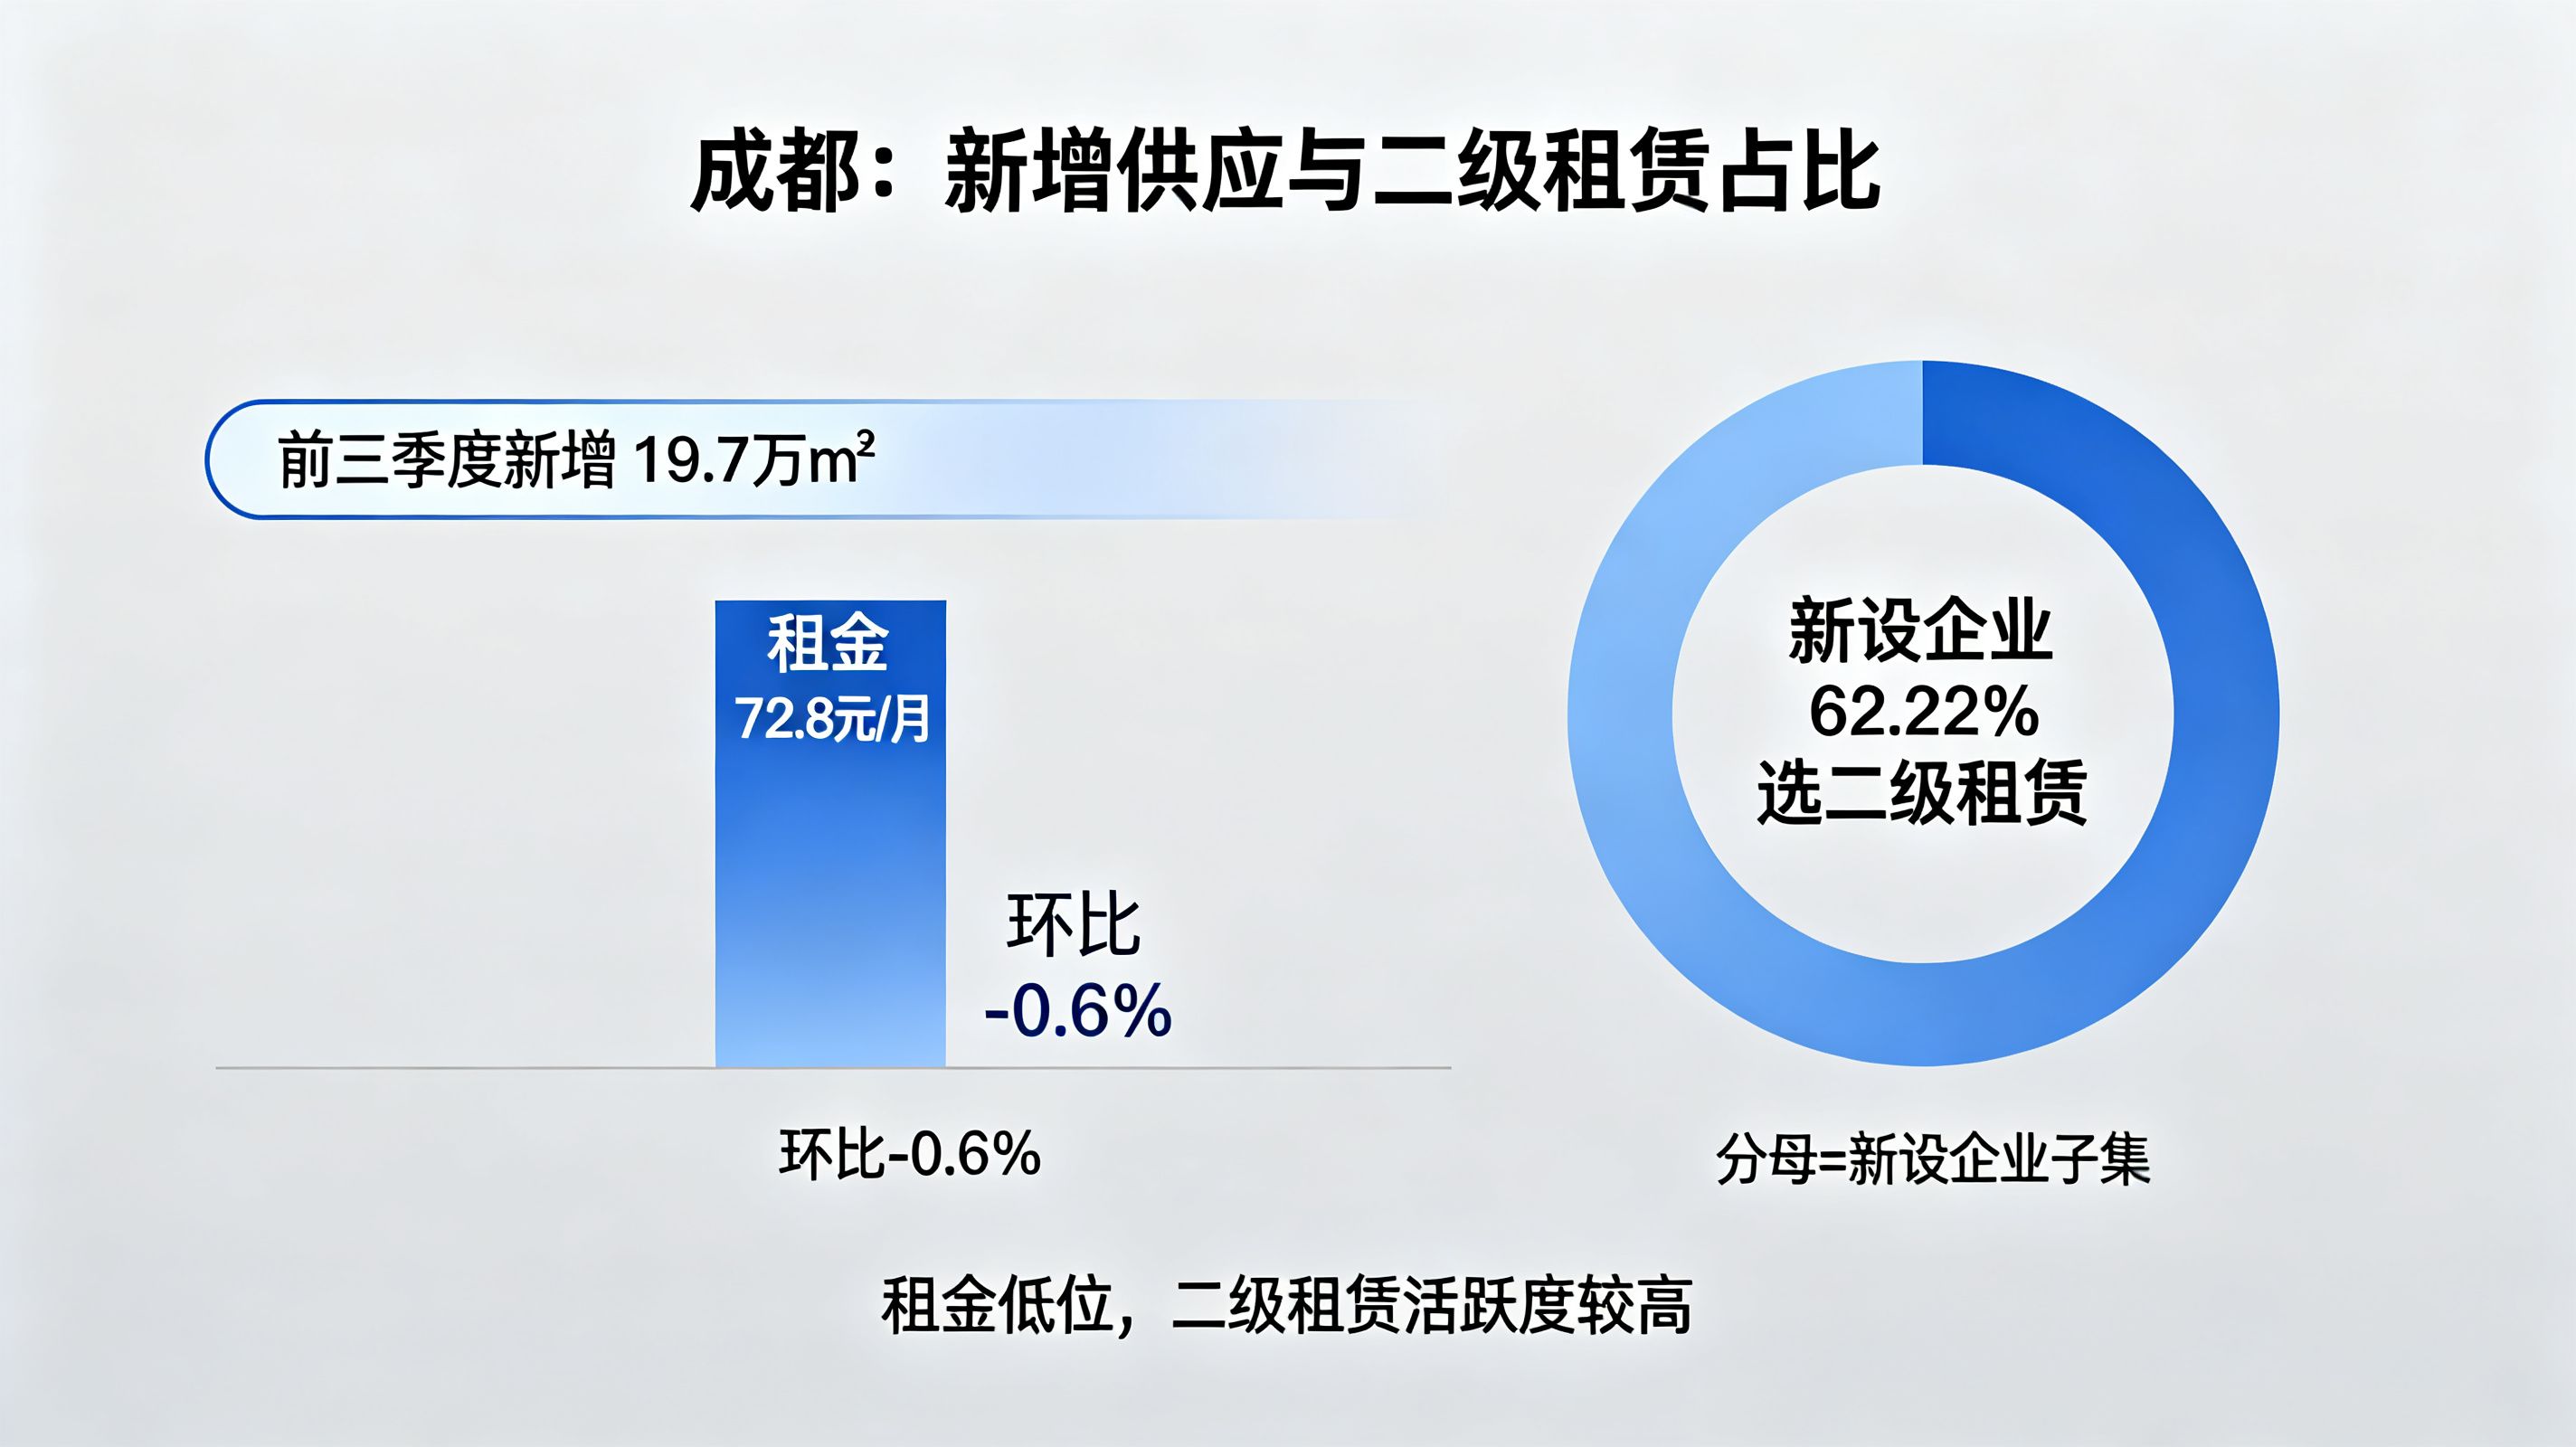
第一太平戴维斯三季度成都商办报告里提到,今年前三季度成都甲级写字楼累计新增供应 19.7 万㎡,平均租金 72.8 元 / 平方米每月,环比下跌 0.6%,全市甲级写字楼空置率达到 39.9%。
这份报告里最值得关注的结构性数据是:前三季度入驻甲级写字楼的新设企业当中,有 62.2% 选择二级租赁的精装项目。这里有个很容易看错的地方 —— 这个比例的统计范围仅限新设企业,不是全部租赁成交,如果当成整体市场占比,就会高估二房东赛道的体量。
这个数据反映出很明确的偏好:新落地企业更偏爱精装交付、租约灵活的运营商 / 二房东产品。高空置压力之下,传统自持业主正在直面分流。如果还只提供毛坯大空间,很难吸引新企业入驻,想要留住客户,就得往精装、配套服务、灵活租期这个方向调整。
上海:净吸纳 31.8 万㎡,空置率回落至 20.9%
戴德梁行的数据显示,上海三季度甲级写字楼净吸纳量约 31.8 万㎡,空置率 20.9%,环比下降 1.5 个百分点;平均成交租金 192.3 元 / 平方米每月,环比仍下跌 1.5%,整体存量规模 1804 万㎡。
上海是典型的 “量先回暖,价还没稳住”:吸纳数据有所修复、空置开始回落,但租金依旧承压,去化本质还是靠让利换成交,不是需求基本面反转。庞大的存量摆在那里,就算单季度吸纳能做到 30 万方级别,整体去化周期依旧很长,业主想要守住租金价格并不轻松。
对计划选址签约的租户来说,不能单独看租金涨跌。谈判时要把免租期、装修补贴、租金逐年递增比例打包,核算完整租期内的实际成本,再对比报价,才不容易吃亏。
把三座城市放在一起看,虽然节奏不一样,但大方向相通:空置压力普遍存在,租金整体承压,业主之间的竞争早就不只是拼单价,而是配套、产品、租约条件的综合比拼。四季度一直到明年上半年,整体依旧是租户占优的买方市场,中西部供应放量的城市,谈判空间会更可观。只是算账一定要看全周期,别被单一的挂牌租金数字带偏判断。