商圈业态「手术刀式」调改:主力店协商解约、加码体验餐饮,零售物业空置率回落激活租赁需求
 2026-11-10 13:04:10
 阅读 204
调改案例里的时间层级
最近不少内容把商圈业态调改的案例放在一起讨论,但这些项目的调整动作,根本不在同一个时间轴上。上海百联又一城多层业态更新、宁波杉井奥莱8家核心零售门店重装、济南领秀城贵和购物中心主力店更迭,是11月4日一篇行业复盘稿件打包汇总的案例,属于机构事后整理归纳,并不是几个项目同步发布的官方公告。杉井奥莱这8家门店重装落地在2026年上半年,引入了Tory Burch、Jack Wolfskin等品牌;百联又一城新增攀岩、电竞、冰上体验业态早在2025年就对外披露,2026年只是持续优化运营。如果看到名单并列,就理解成几个商场在同一个季度同步启动改造,最先出错的就是时间线。
再把时间刻度拆细:百联的体验业态是2025年落地、2026年持续运营;杉井奥莱的门店重装集中在2026上半年;领秀城贵和原有主力店是2026年3月31日协商终止合同、3月底闭店,之后才启动新品牌招商。11月4日这篇复盘,只是把分散在不同时段的调整,收拢到同一个主题之下。表述上也要拿捏分寸:这是和原商户协商解约、主力店轮换,不能直接写成“清退”,后者带有业主单方面强制离场的含义,和协商解除的事实不符。几个案例前后相差半年以上,调改背后的动因、最终效果没法直接互相参照套用。
3.2% 的分母与 5717 平方米
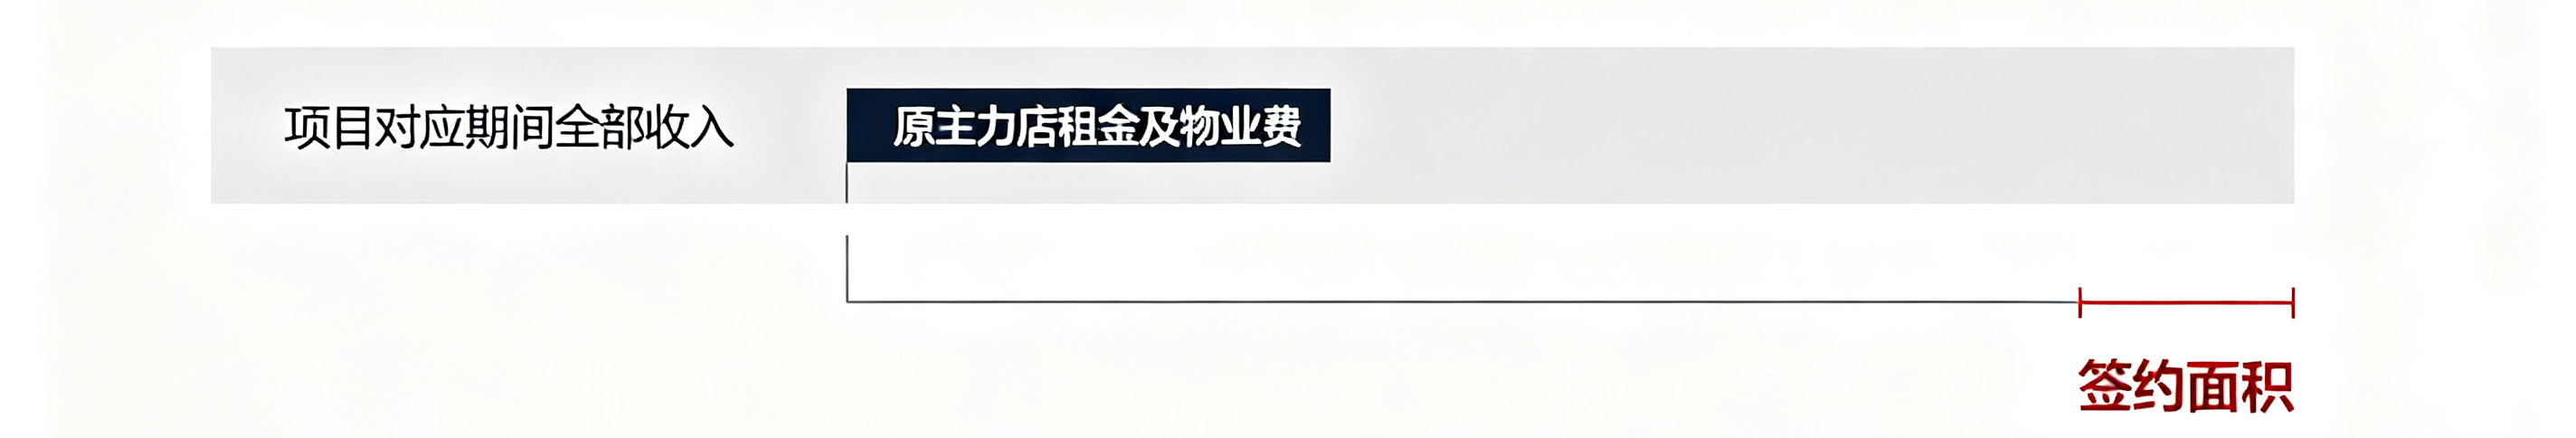
领秀城贵和有两组数字,最容易混在一起解读。5717平方米,是和盒马鲜生运营方敲定的租赁面积,代表新主力店拿下的铺位范围,不等于原先老店腾出来的面积,也不等于已经开业经营的面积。而3.2%这个比例完整口径是:原主力店BHG北京华联生活超市2025年租金加物业费合计533.59万元,占到购物中心当年全部收入的3.20%。这里分母包含租金、物业费等全部收入项,不单单只是租金,统计周期为2025全年。原先这家主力店面积有10552平方米,占项目可租面积约12.49%,体量明显大于新签的5717平方米。一退一进之间,腾出来的空间并没有一次性全部填满。
理清分母,出租率的起伏才好理解。原主力店占可租面积超一成,3月底闭店,等到新商户进场前自然形成空置空档,项目出租率也从之前96%-97%的水平,下滑到4月84.75%、6月末86.17%。这次出租率回落,只是主力店交替的阶段性现象,不代表商场整体经营走弱。新签约的5717平方米,只覆盖原铺位的一部分,剩下4835平方米空间如何拆分,是分给体验店还是餐饮,决定后续出租率修复的快慢。比起盯着3.2%这个收入占比,拿这个空置缺口去预判招商节奏,会更贴近真实情况。
空置率与租金不是同一口径
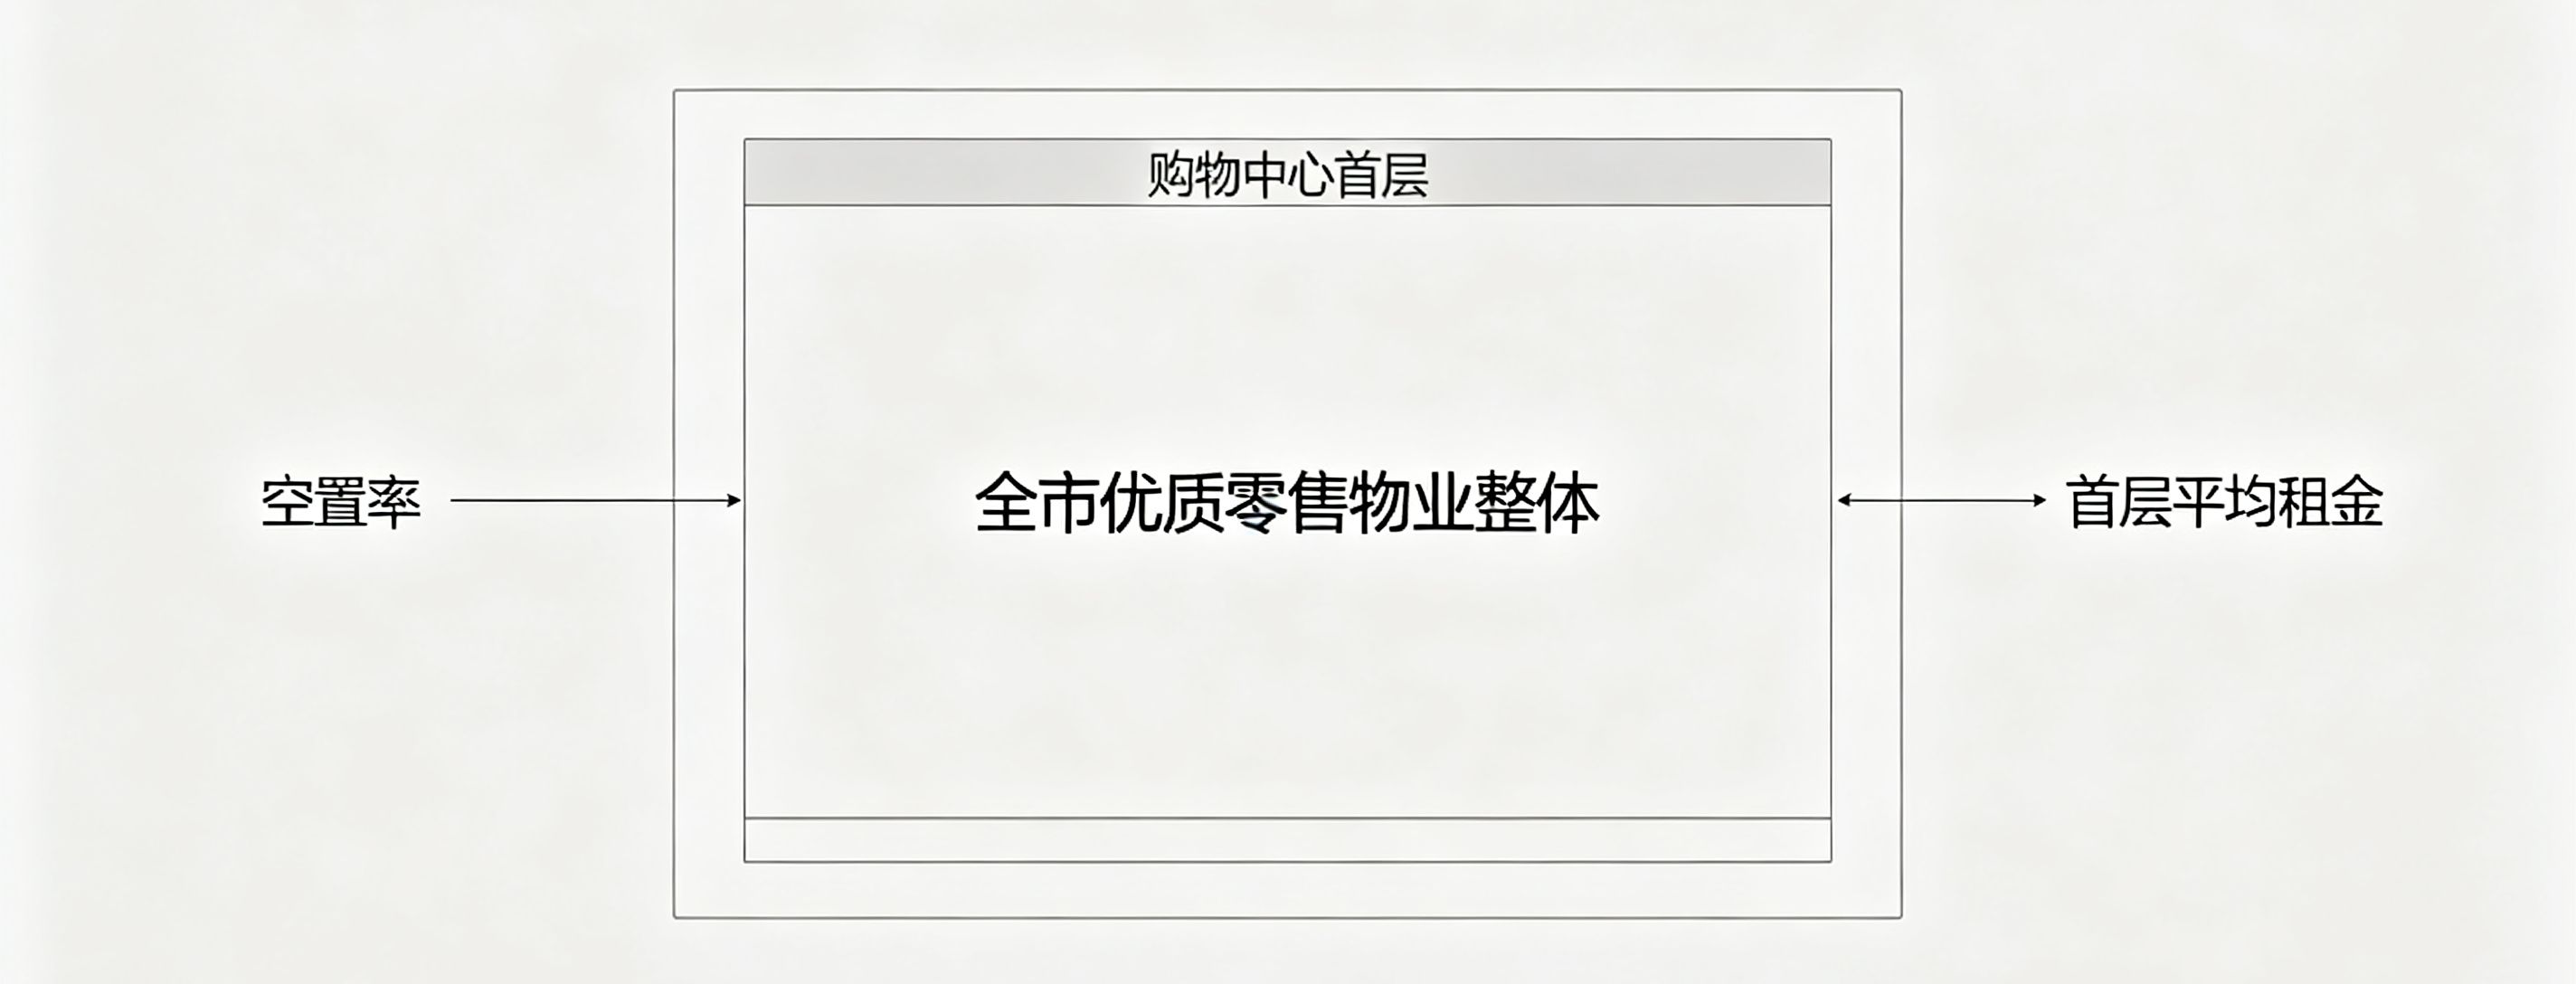
成都的一组公开数据,把统计口径的坑摆得很清楚。全市优质零售物业空置率11.6%,同比下降1.4个百分点,统计基数是全市合计927万㎡优质零售存量;首层平均租金365.5元/㎡/月,环比下跌0.9%,样本只限于优质购物中心的首层铺位。一个覆盖全市所有优质零售物业的面积空置情况,一个仅仅是购物中心首层小范围铺位的租金水平,统计楼层、业态、项目层级完全不一样。把两个数字并排放在一处,很容易读出“空置率降了、租金反而下滑”的矛盾结论,本质是两套指标说的不是一回事。
空置率回暖,和租金涨跌中间还隔着业主的招商策略。主力店空档期,业主常会推出短租、营收分成、装修补贴等方案,优先把铺位填满、稳住客流,首层挂牌租金未必同步上涨。另外攀岩、电竞、餐饮这类体验业态现在被更多商场引进,优势是拉长顾客停留时间、带动场内其他消费,但它们能承受的租金上限,普遍低于传统零售主力店。看懂指标的分工:空置率看的是面积有没有租出去,租金看的是以什么条件租出去,坪效看的是租下之后能不能做出业绩。三件事要分开看,不能看到11.6%的空置回落,就当成租金马上要上涨的信号。不同REITs底层商场的运营表现分化明显,不能笼统概括成统一趋势。
承租方与业主各看什么
站在承租方角度,商场调改期有机会,但算账要抓准细节。原主力店腾出来的10552㎡打算怎么分割,多少划给餐饮体验、多少留给零售补位,直接决定后续品牌能拿到多大面积、什么楼层。5717㎡已经敲定签约,意味着这块最规整的大面积铺位已经落地,后面进场的商户,大多只能选择分割之后剩余的零散空间。承租方重点要核对:可租面积统计口径、实际签约面积、租期和分成模式、免租期与装修补贴,还有同楼层现有品牌的坪效表现,而不是单纯盯着商场对外公布的整体出租率。打算拿铺做体验业态,提前核实客流时段、排烟条件、楼板荷载,远比纠结空置数字更实在。
业主这边的测算逻辑会更精细。3.2%这个数字提醒,这家原主力店在项目总收入里权重并没有想象中高,收入盘子里租金、物业费等项目混杂在一起,主力店轮换的得失,要沿用同一个统计口径逐季度对比。出租率从96%+跌到84.75%再小幅回升,只是换店阶段的临时数据,拿这个阶段低点做全年考核口径或者对外宣传,很容易失真。首层租金报价、全市空置率两套数据参考价值不一样,业主定价,核心对标同商圈同项目首层可比铺位,而不是全市的平均水平。把这些口径对齐,才能判断这次调改究竟是止损,还是业态升级。
商圈调改更像精细的外科手术,调整的是场内面积结构、收入结构,不只是简单换一批品牌。协商解约释放空间,新主力店签约锁定一部分面积,体验餐饮用来留住客流,空置率回升代表面积逐步消化,但租金依旧按照楼层、项目品质单独定价。这一轮调整确实释放出新的租赁需求,但需求集中在特定楼层、特定面积段、适配特定业态。能不能带动租金普涨,最终要看新进品牌能不能跑出稳定坪效。先把案例时间线、收入统计分母、指标覆盖范围三件事拆开核对,就不会简单一句“空置回落,租赁市场回暖”草草下结论。