


企业租赁决策指南:从需求测算到合同风控,四步选出高性价比方案
 2026-11-10 14:46:33
 阅读 178
TCO 测算:残值属于成本减项
企业批量配置设备时,往往不是简单在“买或者租”之间二选一,而是要回答一连串相互关联的问题:计划使用多久、业务峰值负荷有多高、运维责任由谁承担、故障恢复时限要求、租期结束后设备归属如何安排。把这些前提条件梳理清楚再比价,才有机会算出真正的性价比。全生命周期成本,也就是常说的TCO,是这类对比里最常用的分析框架。这套工具由Gartner在上世纪80年代末提出,核心作用就是提醒采购方,不要只盯着首期采购价做决策。工具本身逻辑不难,难点在于厘清哪些开支应当纳入核算、各项收支的正负方向。
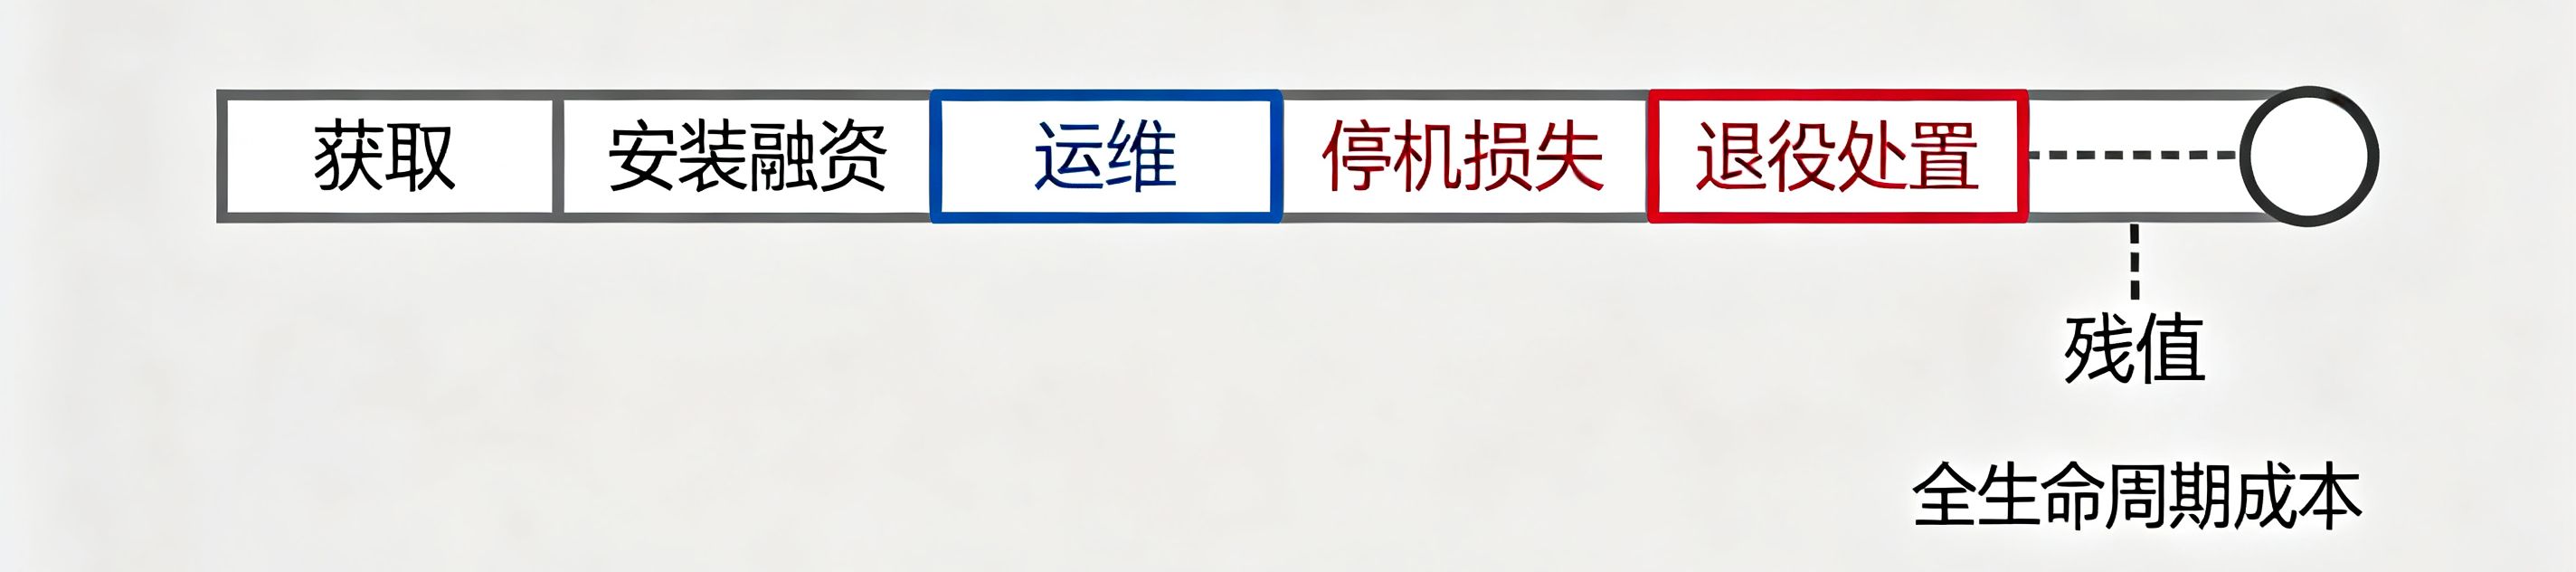
通用口径下,TCO包含购置/获取成本、融资及安装成本、运维成本、停机损失、退役处置成本,最后减去期末残值。残值指设备到期之后可对外处置变现的回收价值,属于抵减项,不是新增成本。世界银行相关技术文件里的简化公式逻辑一致:采购成本+运维管理成本+退役处置成本−转售价值。
举个例子:一台设备购置加安装合计20万元,三年周期内运维与停机损失合计6万元,退役处置花费1万元,期末转售可收回5万元;全生命周期成本=20+6+1−5=22万元。残值越高,整体TCO越低,这也是市场上倾向优先选择残值表现稳定的头部品牌的原因。如果要精准对比不同周期的现金流,还需要做净现值折现;TCO本身并没有全球统一的固定计算公式。
这里还有一处极易混淆的概念:TCO字面含义是拥有成本,原生场景对应自有资产采购。纯经营租赁模式下,承租方并不取得设备所有权,残值风险由出租方承担,并且这部分风险成本已经内嵌在租金定价当中。因此做租买对比时,更严谨的叫法是全使用成本对比,不适合继续沿用狭义TCO的表述;同时租金已经包含获取对价与资金成本,不要再额外单列融资成本,重复计算会人为抬高租赁方案的成本。融资租赁则是另一套规则,《民法典》第七百四十六条明确,租金根据租赁物的大部分或者全部购置成本加上出租方合理利润确定,残值、未担保余值由出租人管理,《融资租赁公司监督管理暂行办法》第十九条也遵循这套逻辑。
落地决策四步法
整套决策流程可以拆成前后衔接的四步:需求测算、方案比价、主体与设备尽调、合同风控。四步不是相互独立的表单,前一步输出结果是后一步的输入。需求测算里定下的停机容忍指标,最终要转化为合同里的报修响应时限、停机赔付标准。
比价环节最容易被报价单引导。要横向对比采购、常规经营租赁、融资租赁多条路径,首先统一前提:相同使用周期、相同服务包范围、一致的期末处置规则,再对齐获取、运维、停机、退役各项口径;跨期现金流统一折算净现值。优先选择残值更稳的头部品牌,只是优化转售收益的采购建议,不属于法定强制要求,行文要区分开,避免读者误以为选择其他品牌不合规。
尽调环节很多人简化成一句“核查商家三证”,但核验核心其实只有两件事:出租主体是否合法存续、租赁标的设备手续是否完备。主体核验看营业执照与经营范围;设备核验需要追溯出厂资质、检验文件、登记信息、作业人员资质等一整套材料。把复杂核验压缩成“三证”口诀,看似高效,实则混淆了商业经验话术和法定要求;一旦标的落入特种设备目录,被漏掉的文件往往是风险最高的部分。
不存在所谓“特种设备经营许可证”
行业流传的“三证”说法只是民间通俗总结,并非法定核验要求,其中提到的特种设备经营许可证,本身并不存在。《特种设备安全法》设定三类行政许可:第十八条的生产许可、第四十九条移动式压力容器与气瓶充装许可、第五十条检验检测机构核准。特种设备的销售、出租业务,不需要单独办理经营许可,完成市场主体登记即可。核验清单里写上这张不存在的证照,一方面会造成无效沟通,另一方面还会让人忽略真正需要核查的核心文件。
特种设备租赁,真正需要核验的法定要件清单:营业执照确认主体资质;设备本身为许可生产产品且出厂检验合格(第二十八条、第三十二条);投入使用前或投入使用30日内完成使用登记(第三十三条);按期完成定期检验,检验不合格不得投入使用(第四十条);建立完整安全技术档案(第三十五条);配套作业人员持证上岗(第十四条)。适用范围为目录内的锅炉、压力容器(含气瓶)、压力管道、电梯、起重机械、客运索道、大型游乐设施、场(厂)内专用机动车辆。同时法规第二十九条明确,出租期间原则上由出租单位承担使用管理和维保义务,法律另有规定或者双方另行约定除外。
留存核验凭证,完成闭环复盘
所有核验材料都要留存归档。设备交接单逐台登记型号、机身编号、成色、配套附件;使用登记证、定期检验报告、安全技术档案复印件归入合同附件;如需配备特种设备作业人员,同步核验资格证书;出租方维保责任,要落实成书面条款。
项目周期结束后做复盘:把预算阶段预估的全周期成本,和实际产生的运维、停机、处置费用对账;对比期初预估残值和期末实际处置回款,把偏差原因记录下来,反哺下一轮需求测算。凭证完整,复盘才有意义,后续设备选型测算才能持续优化。
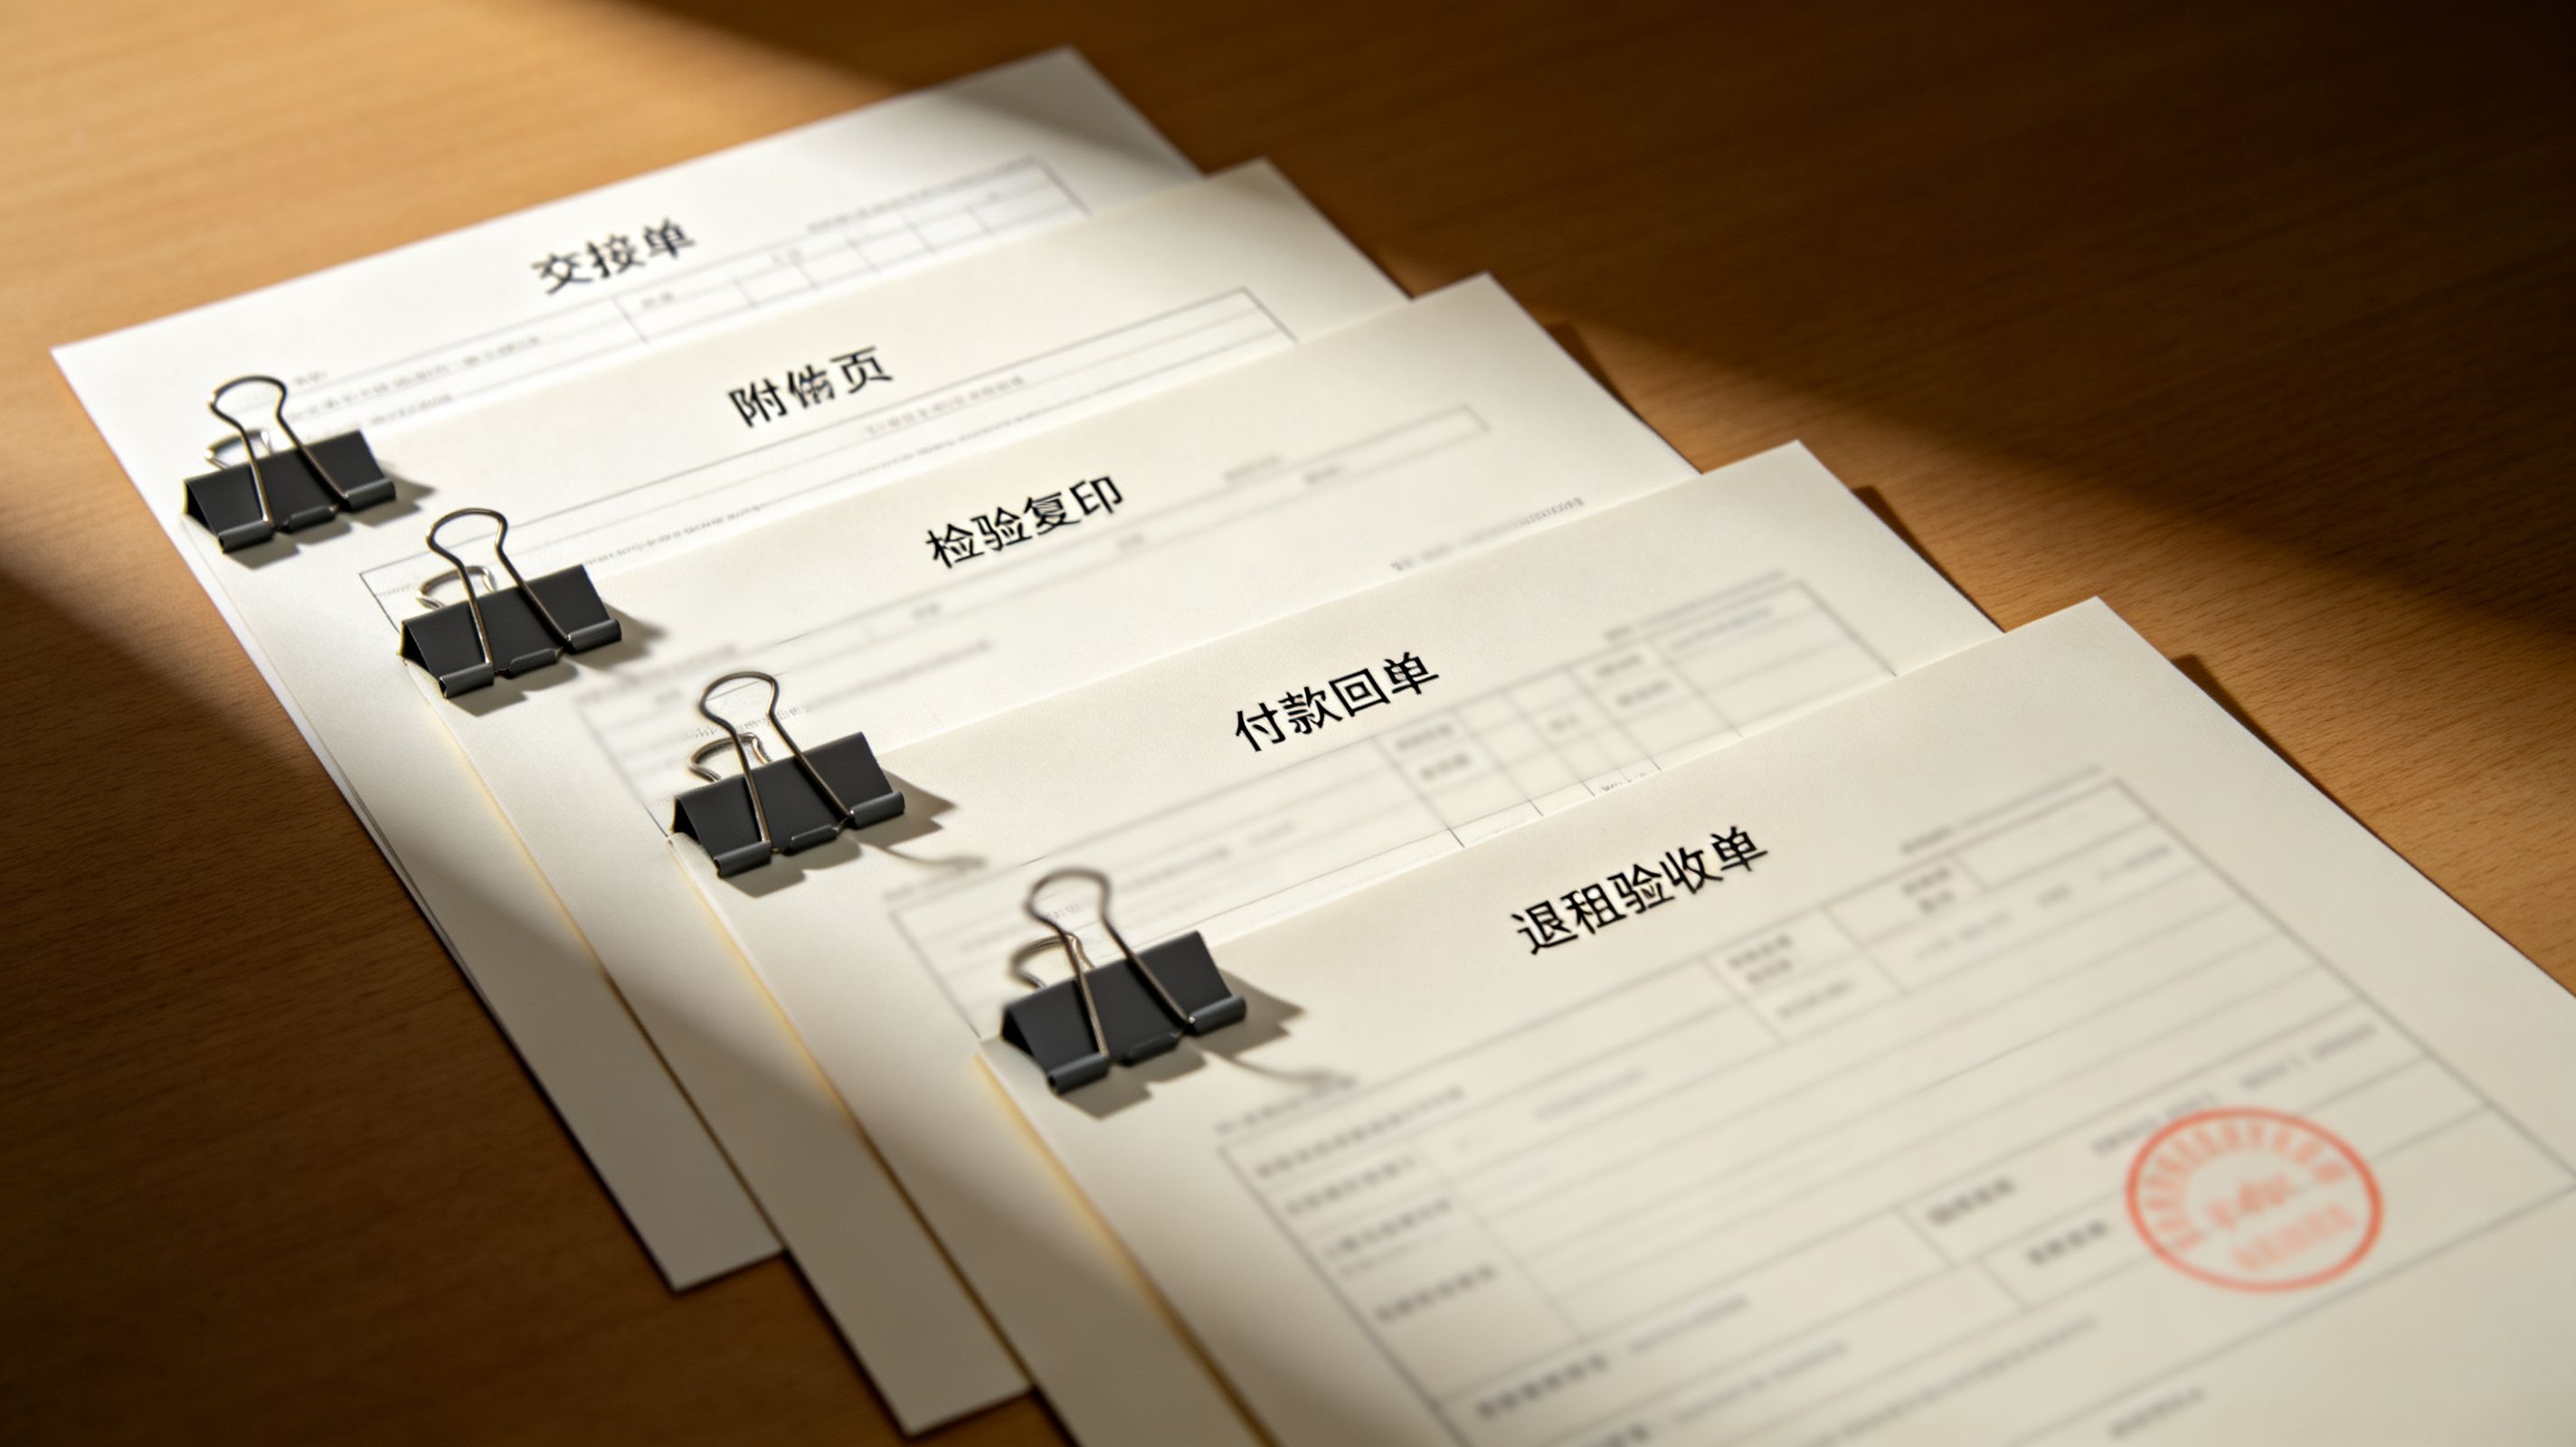
这套四步法属于实操方法论,优先挑选高残值设备是商业优化建议,“查三证”只是行业口头话术,以上三者都不属于强制性制度要求。法定约束集中在前面列明的特种设备监管条款,以及融资租赁企业持牌监管规则。把优化建议和合规红线分开,才不容易混淆。高性价比不等于单纯选最低价,而是需求测算扎实、比价口径统一、资质文件齐全、合同条款把所有确认事项都锁定到位。

