

租赁行业加速走向"设备 + 服务"一体化,单纯租设备利润持续被压缩
 2026-10-26 13:17:38
 阅读 5
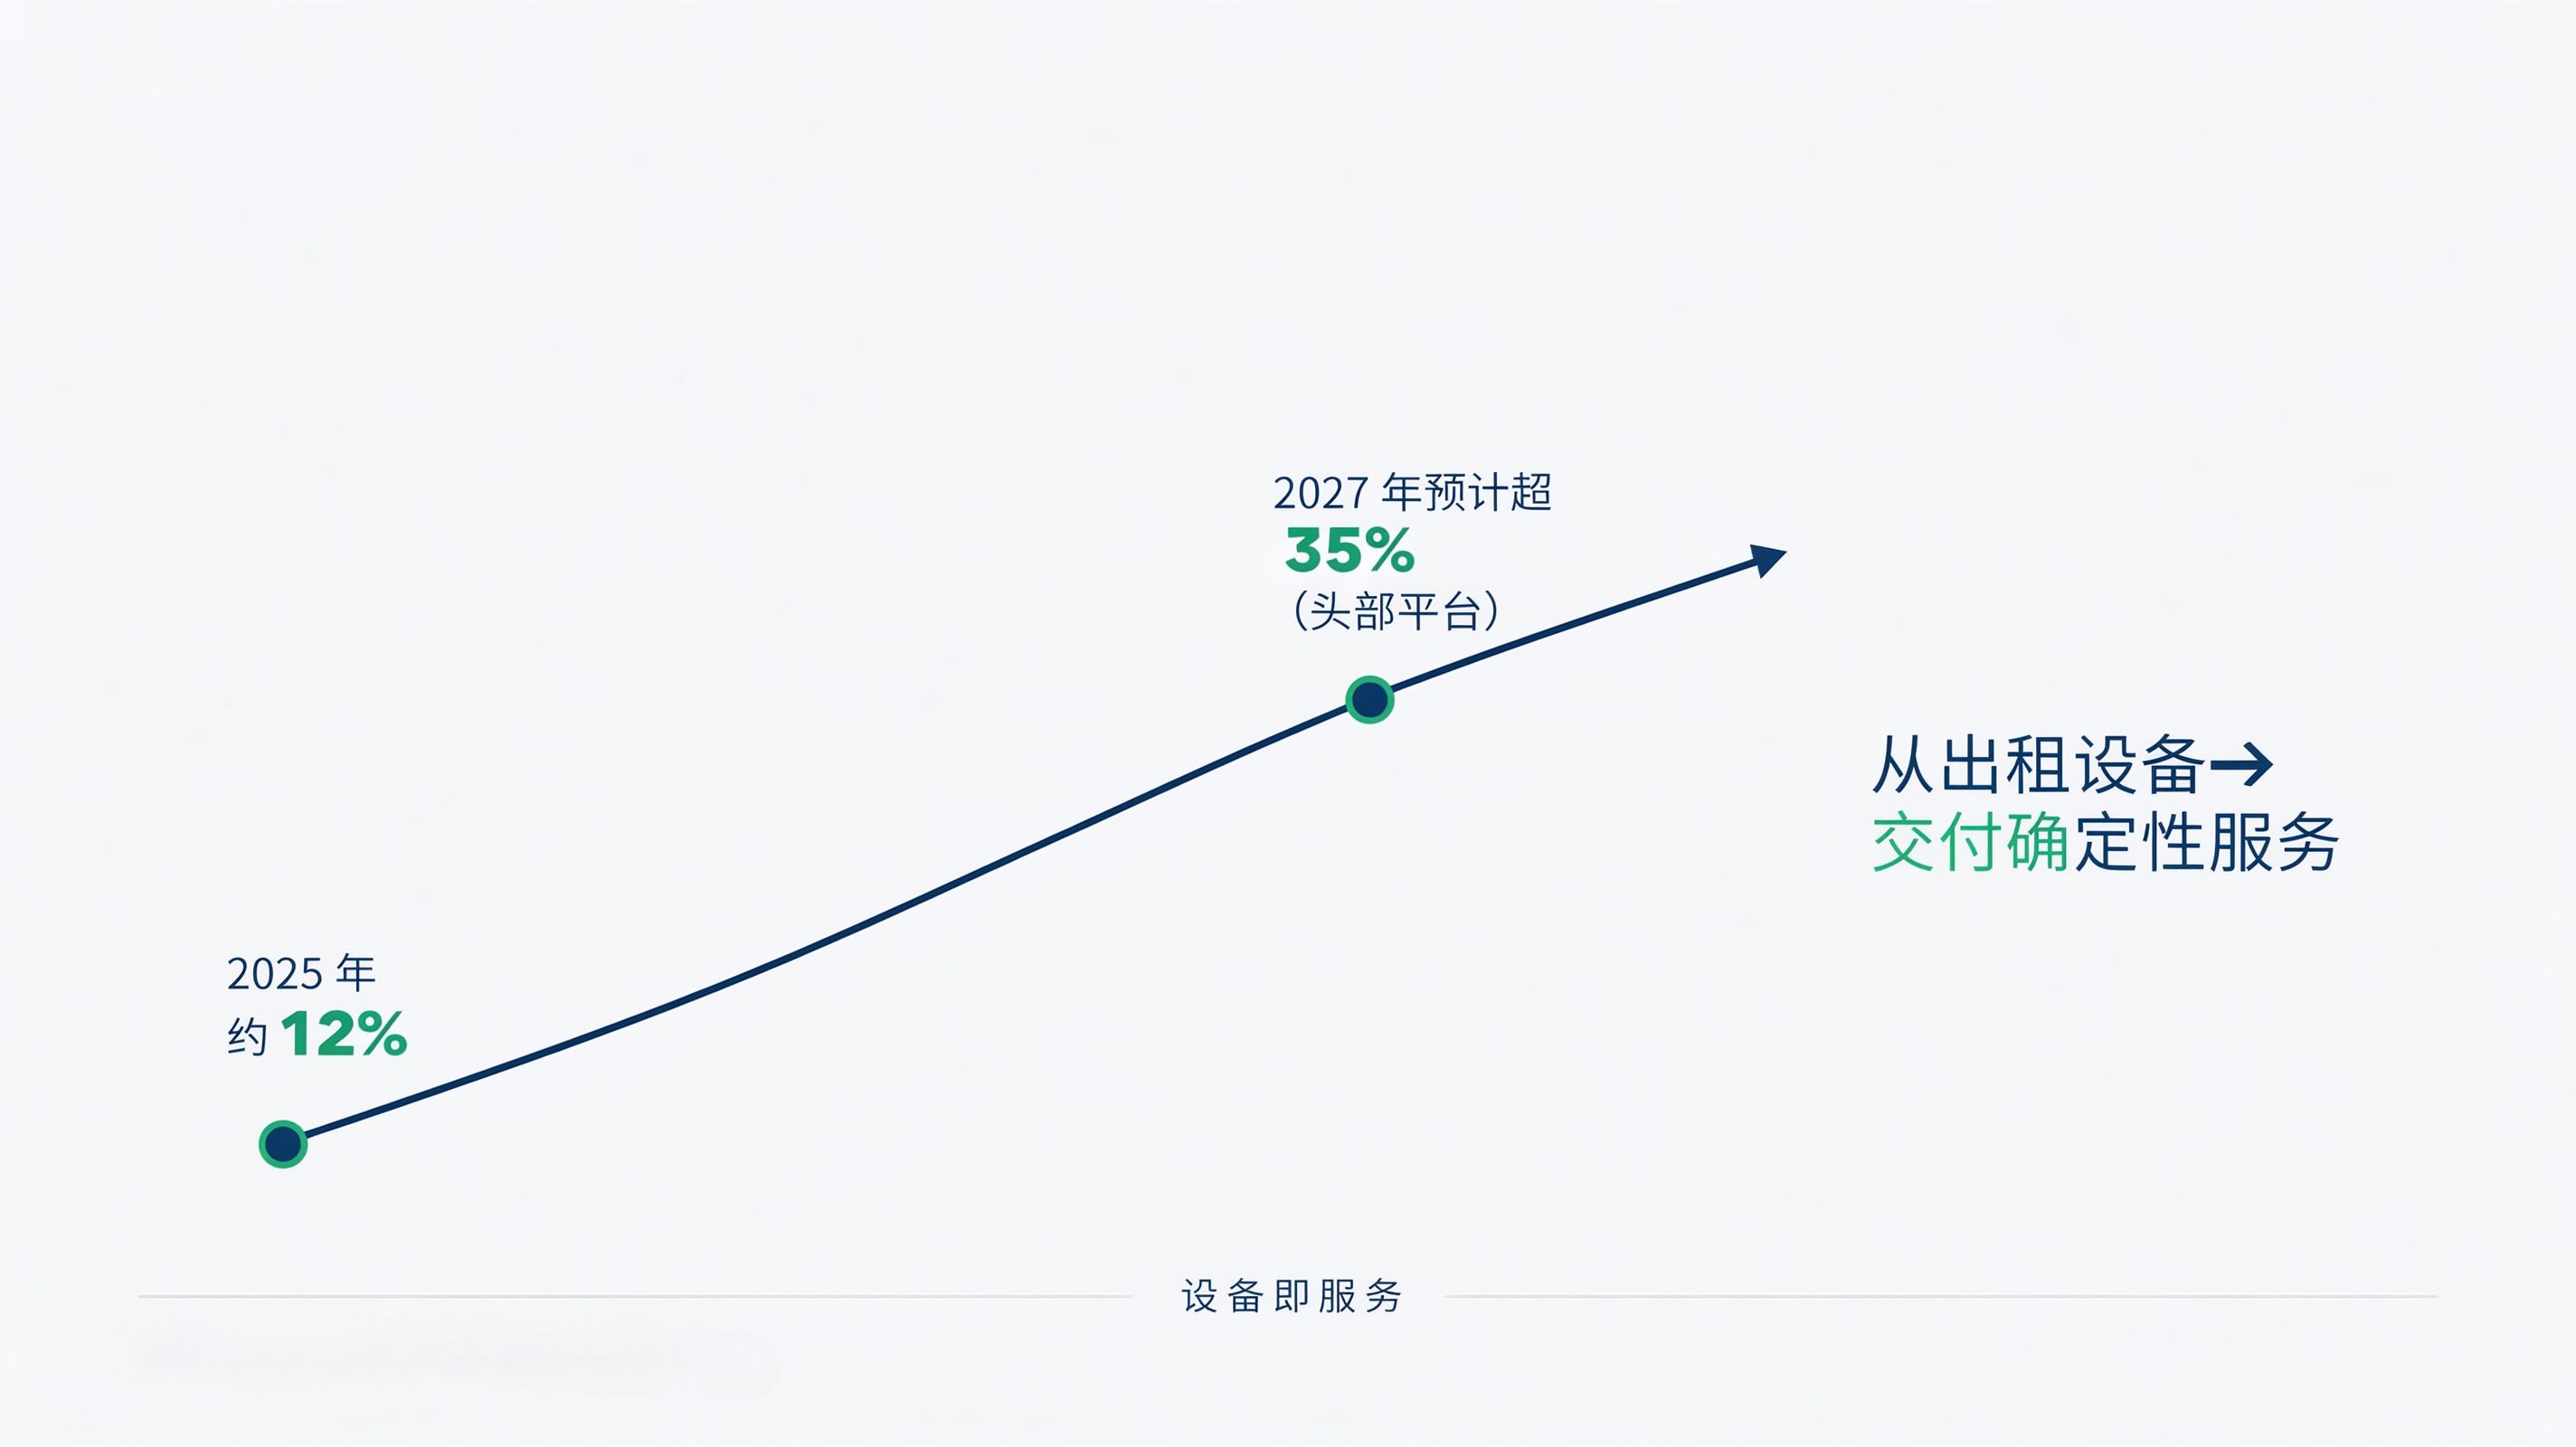
2026 年,设备租赁行业最清晰的长期主线,是盈利模式迎来根本性切换:行业正在告别单纯依靠租金差价获利的旧模式,全面转向一体化打包服务创造综合收益。中研网《2026 中国工程机械租赁行业报告》明确提出,“从单一设备出租,升级为设备 + 运维 + 工况解决方案的综合服务”,已是行业核心发展趋势;中项网智能租赁生态报告进一步给出量化预判:2027 年头部租赁平台 RaaS(租赁即服务)业务收入占比将突破 35%,而 2025 年这一数值仅为 12%。只靠台班租金赚取利差的传统路径,增长天花板已经显现。
盈利模式迭代:从单一息差,走向 “息差 + 服务” 双轮驱动
传统租赁生意的盈利逻辑十分直白:购置设备后按月、按台班对外出租,赚取租金覆盖资金成本后的差额收益。但当前行业设备存量饱和,通用机型报价高度透明,单一利差模式的利润空间被持续挤压。Capital HK 行业分析指出,在利率持续下行的市场环境中,仅依靠租赁息差维持经营,会大幅削弱企业抗周期能力。未来五年,租赁服务商必须完成商业模式升级,从单一租金收益,转向 “息差 + 增值服务” 双轮盈利结构。
这里的增值服务并非营销噱头,而是围绕存量资产与客户需求搭建的多元收入体系,包含设备运维服务费、保险代理、资产管理、投租联动等协同业务。落到工程机械租赁赛道,意味着业务边界从 “出租一台机器” 延伸至配备持证驾驶员、日常维保、故障抢修、定制施工方案;对金融租赁机构而言,则意味着跳出纯信贷业务,向产业化、精细化资产管理转型。
RaaS 一体化服务:把经营风险转化为可定价的服务收益
RaaS(租赁即服务),正是 “设备 + 全链条服务” 最成熟的落地形态。中项网将其定义为:服务商不再只交付硬件,而是打包输出 “设备 + 持证操作人员 + 定制保险 + 预防性维保 + 碳足迹台账” 整套方案,把租赁交易从 “交付一台设备” 升级为 “交付一段可验收、可稳定兑现的施工产能”。
对施工甲方而言,重资产投入、设备运维带来的不确定性全部转移给服务商,固定资本开支转化为按时长、按工程量结算的可变运营成本;对租赁商来说,客户合作不再只比拼报价高低,而是形成深度服务依赖,有效跳出低价内卷。
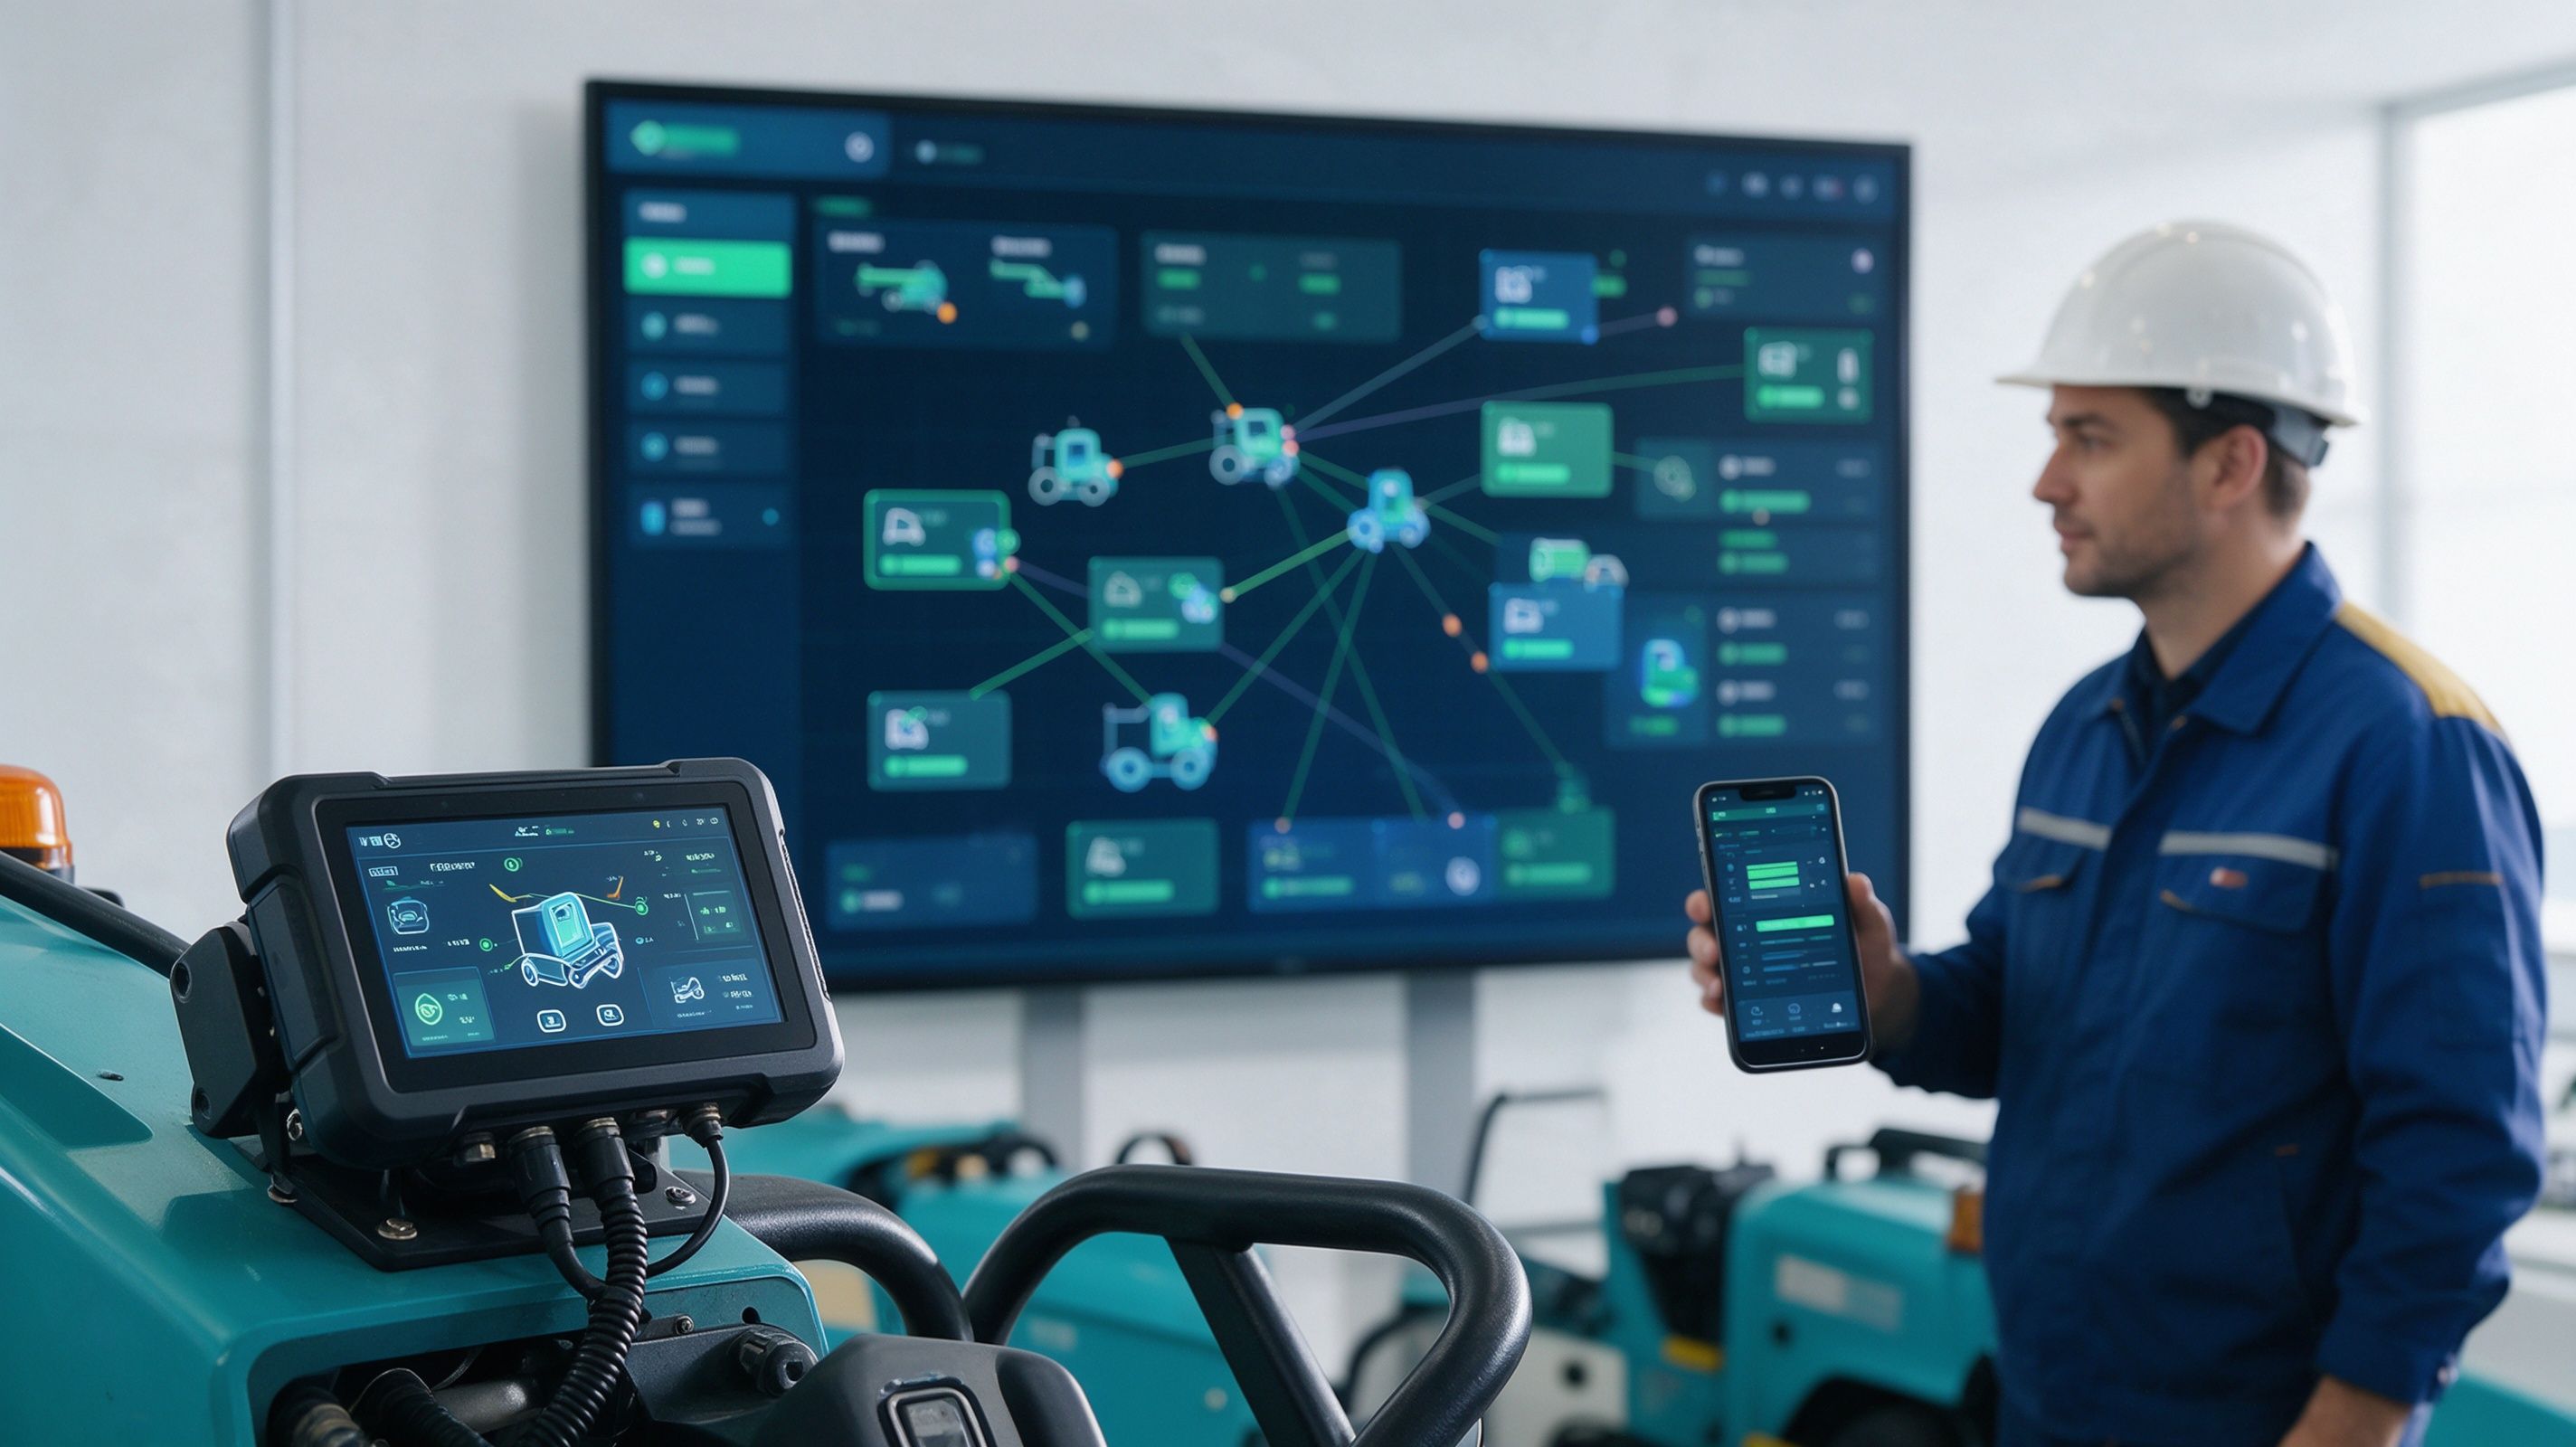
与此同时,物联网数据正在成为新的利润增长点。通过车载终端实时采集工时、定位、能耗数据,租赁企业可以开展预测性维保、动态定价、跨区域智能调度,压缩设备闲置率与管理成本。中项网提到,当合同签约、设备开机、作业时长、地理位置四类信息上链存证,履约记录具备司法采信效力,能够大幅化解履约纠纷举证难题。沉淀下来的资产数据,还能进一步支撑信用资产证券化,打开第二增长曲线。
绿色化:一体化服务不可或缺的核心拼图
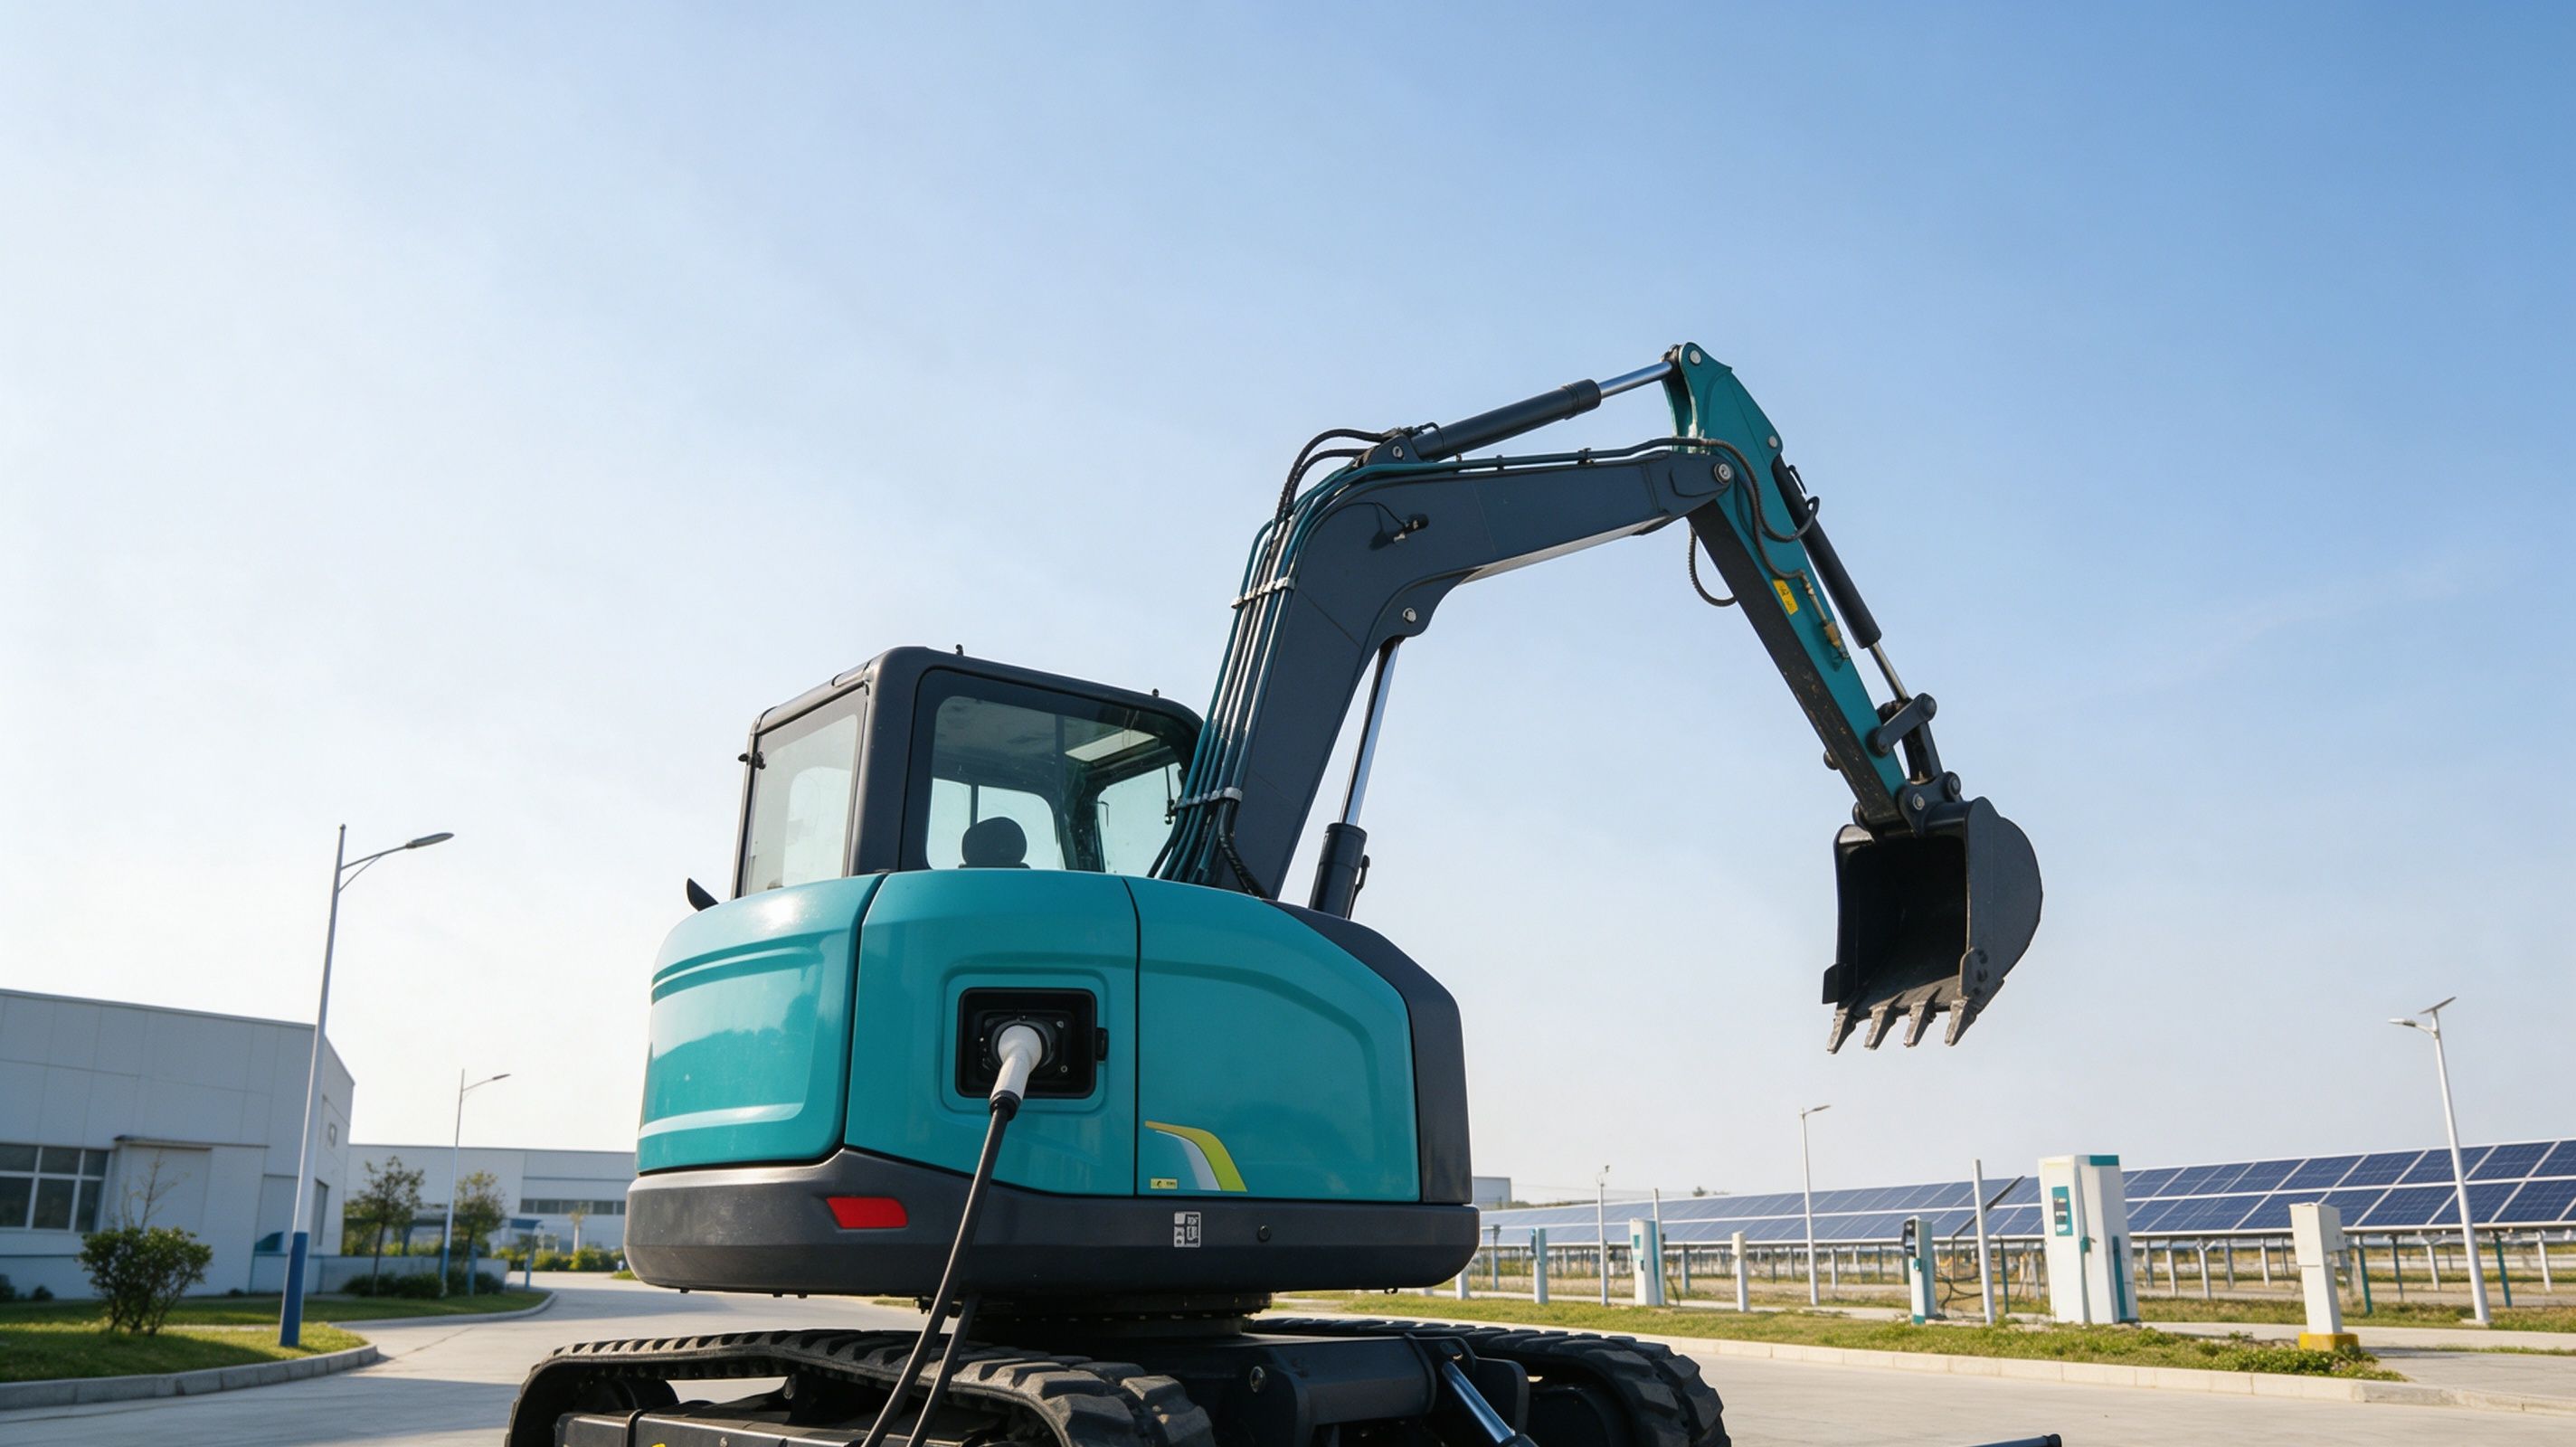
绿色低碳转型,是一体化服务体系里另一关键组成部分。随着环保管控持续收紧,越来越多大型工程招标将低碳装备纳入评标加分项,新能源设备从可选配置,变成项目入围的硬性门槛。电动高空作业平台、电动小挖率先实现规模化租赁运营。租赁商推出的 “低碳设备 + 融资支持 + 全周期运维 + 碳台账管理” 成套方案,精准匹配医药、化工等高减排行业的合规诉求。
中研网研判,绿色化是未来五年工程机械租赁的确定性趋势。老旧燃油设备加速淘汰,机队更新节奏直接决定企业市场竞争力。对租赁商而言,绿色转型不等于简单更换锂电设备,核心能力是把硬件采购、融资、现场运营、碳资产管理整合为一整套解决方案;对承租方来说,筛选合作方的标准不再只有租金单价,还要考察服务商能否协助完成低碳施工考核。固守传统燃油机队的租赁企业,将会系统性失去优质项目的投标资格。
行业门槛全面抬升:纯持有设备的模式优势持续弱化
一体化服务正在重塑行业竞争格局,大幅抬高入局门槛。企业不仅要保有设备资产,还必须搭建维保团队、具备工况技术服务能力、配齐数字化管理底座。只囤设备、缺少配套服务能力的租赁商,市场竞争力将持续下滑。
当前大型总包单位普遍倾向选择一站式服务商,要求租赁企业同步配齐操作人员、抢修保障、施工技术方案;头部服务商更进一步,针对矿山、新能源电站、装配式建筑等细分场景定制成套服务,拉长合作周期,增厚综合收益。
对承租方来说,一体化服务并非抬高成本,而是实现风险外包、服务可验收、支出可预判。整个行业的竞争重心,已经从比拼设备保有量、比拼低价,转向比拼服务链条完整度与数字化运营能力。工程机械租赁正式告别粗放扩张阶段,迈入以物联网为感知神经、以信用合约为经营底线、以区域调度网络为业务底盘的精细化运营时代。未来企业的核心护城河,早已不再是设备数量,而是把每一台设备的运行数据、每一段作业工时,转化为可定价、可核验、可稳定兑现的商业确定性。