

二手房卖不掉,保租房缺房源:湖北把这两件事接在了一起
 2026-09-30 12:01:10
 阅读 11
二手房市场流动性不足,是很多改善型家庭最直接的痛点:想换房,旧房挂了大半年卖不掉,新房的首付就凑不齐。而在同一座城市的另一端,保障性租赁住房和人才房还在持续找房源,而且要求区位合理、配套成熟——这两条恰恰是老房子才有的。
湖北省七部门近日联合印发的《湖北省进一步满足刚性和改善性住房需求的若干措施》,把这两端接在了一起。其中颇具新意的一条是:鼓励市场主体收购二手房,转化为租赁住房、安置房和人才房,并配套专项金融服务。
为什么说这是"制度化",而不是个案
存量房源转保租房并不是新做法。湖北联投保租房公司此前的房源里,就包括"收储市场存量房源"和"收储转化的低效或闲置的公租房、厂房、商办等非住宅类资产"。
这次把同样的做法写进省级政策,性质就变了。对房企或专业机构来说,收购标的来自"以旧换新"链条中卖不掉的二手房——业主有出售意愿,企业有收购激励,双方都有成交动力;对新市民和青年人来说,则意味着更多区位合理、配套成熟的租赁房源供给。
更重要的是,它给存量住房开了一条制度化的消化通道。过去这类交易要靠企业和业主一单一单去谈,现在有了政策依据和配套金融服务,可复制性大幅提升。
真正的制约在钱,而钱的口子其实已经开了
房源端的口子打开之后,卡点立刻转到资金。租赁行业的根本痛点是四个字:短钱长投——用高成本、短周期的资金,去持有低收益、长周期的资产。这个结构性错配不解决,房源再多也运营不下去。
而湖北在这件事上已经有了实际动作。
例如:已经落地的资金通道
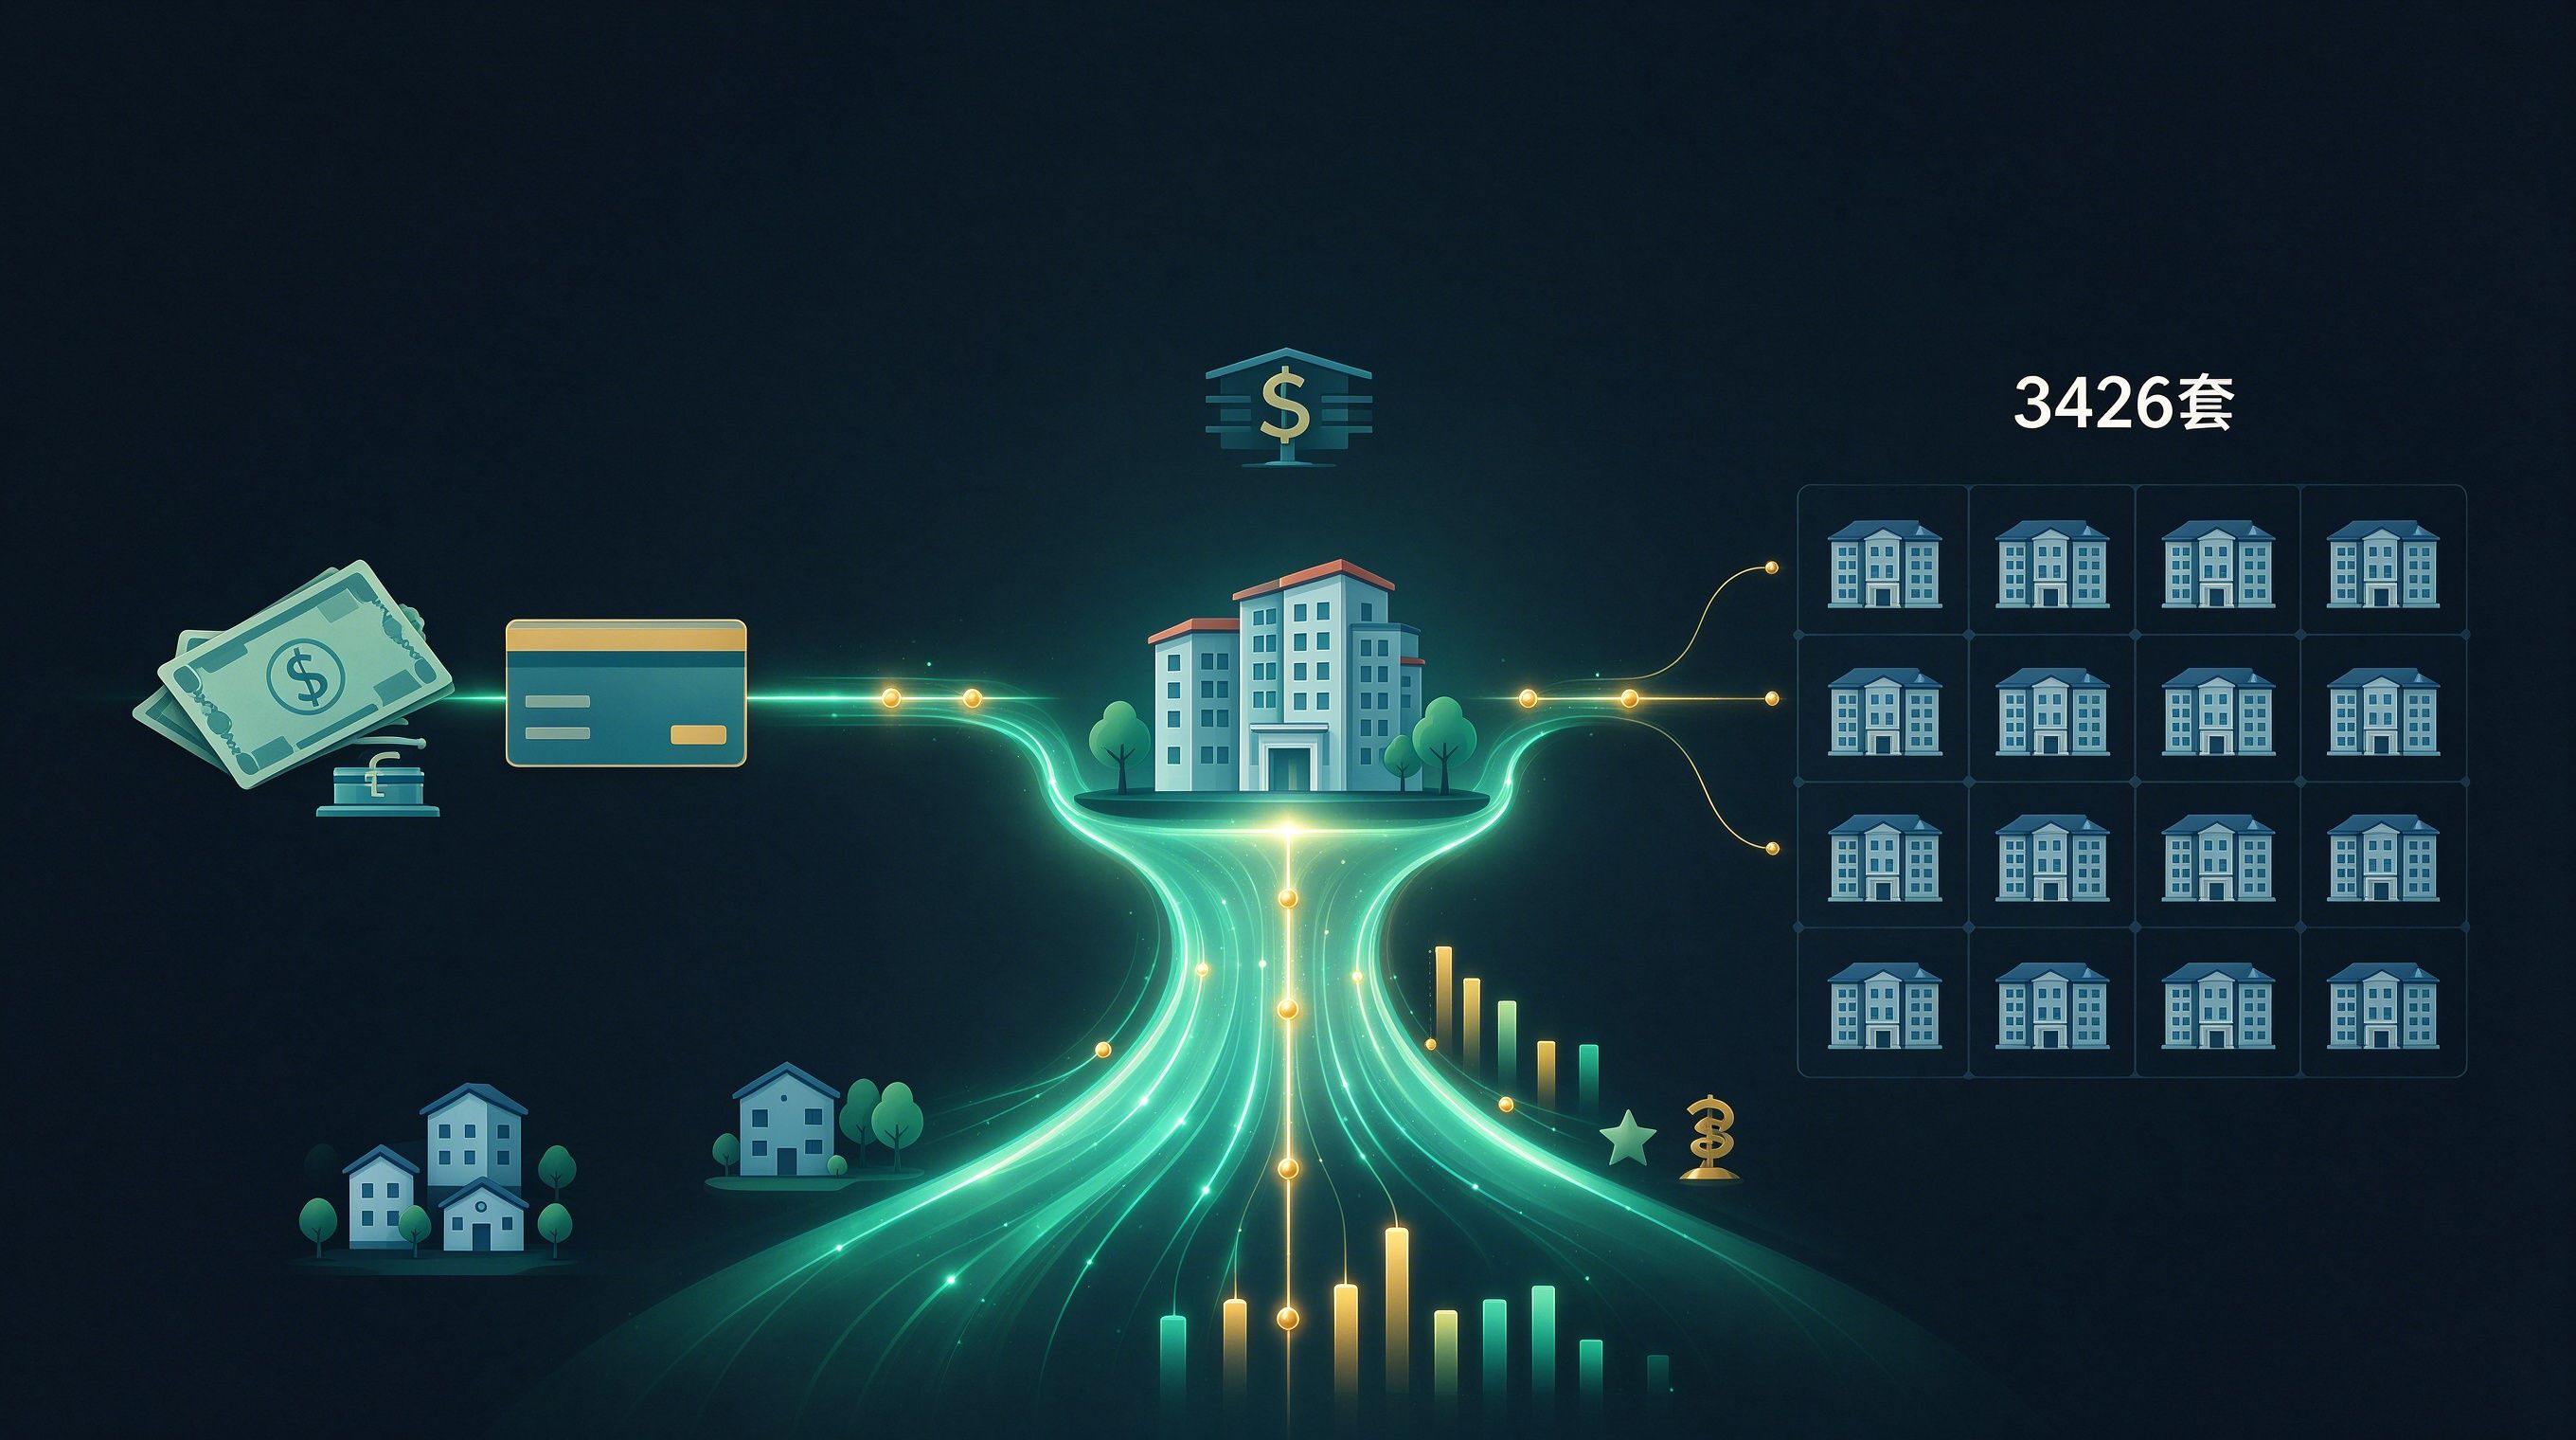
2026 年 7 月,湖北发行首批收购存量商品房用作保障性住房专项债券:
规模 6.77 亿元|期限 30 年|利率 2.4%|对应 3,426 套保障性租赁住房
单套对应资金:6.77 亿 ÷ 3,426 = 19.76 万元/套
______________________________
复核依据:专项债规模、期限、利率、对应套数取自公开报道引述的发行信息;单套金额由脚本计算。
30 年期、2.4% 的资金成本,对租赁企业来说是极低的长期负债。把它和"住房租赁项目通常需要 15—20 年回收期"放在一起看,期限与利率第一次同时对上了资产的寿命。
政策明确"配套专项金融服务",实质上就是把这条资金通道从试点变成常规安排。
青年安居是另一半
这份措施的另一个重心是青年人才安居,构建"一张床、一间房、一套房"的全链条保障。面向毕业五年内来鄂求职的高校毕业生,提供最长 30 天免费青年驿站住宿;全省动态筹集 2 万套以上青年人才公寓,符合条件者可享最长三年免租入住或租房补贴。
此外还探索青年人才住房储备金:高校毕业生、青年人才缴存公积金一个月即可申请贷款,贷款额度不与账户余额挂钩,最高额度可放宽至 1.2 倍。公积金贷款通常与缴存年限和余额强相关,这条等于给刚落地的年轻人直接打开了购房通道。
谁该认真看这条政策
受益最直接的是具备批量收购能力与运营效率的专业化企业。政策给的是一个明确的业务方向:在"卖不掉的二手房"里筛选区位成熟、配套完善的标的,转成租赁住房,用低成本长期资金持有。
但这门生意真正的门槛不在收购,在运营。批量获取的存量房源分散在不同小区、不同楼栋,户型不一、装修年限不一,改造与统一管理的成本很难压。真正能做大的,是把改造标准化、把招租与租后服务做成流程的机构,而不是拿房源能力最强的机构。
————————————————————————
数据来源:① 湖北省七部门《湖北省进一步满足刚性和改善性住房需求的若干措施》——鼓励市场主体收购二手房转化为租赁住房、安置房和人才房并配套专项金融服务;青年驿站最长 30 天免费、动态筹集 2 万套以上青年人才公寓、最长三年免租或租房补贴;青年人才住房储备金缴存一个月即可申请、额度不与账户余额挂钩、最高放宽至 1.2 倍(2026-09-29 经网易转载报道);② 2026 年 7 月湖北发行首批收购存量商品房用作保障性住房专项债券 6.77 亿元、期限 30 年、利率 2.4%、对应 3,426 套,来自报道引述的公开信息;③ 湖北联投保租房公司既有房源构成来自报道原文。

