

多地基建项目集中开工,工程设备租赁需求快速回升
 2026-10-27 10:07:49
 阅读 13
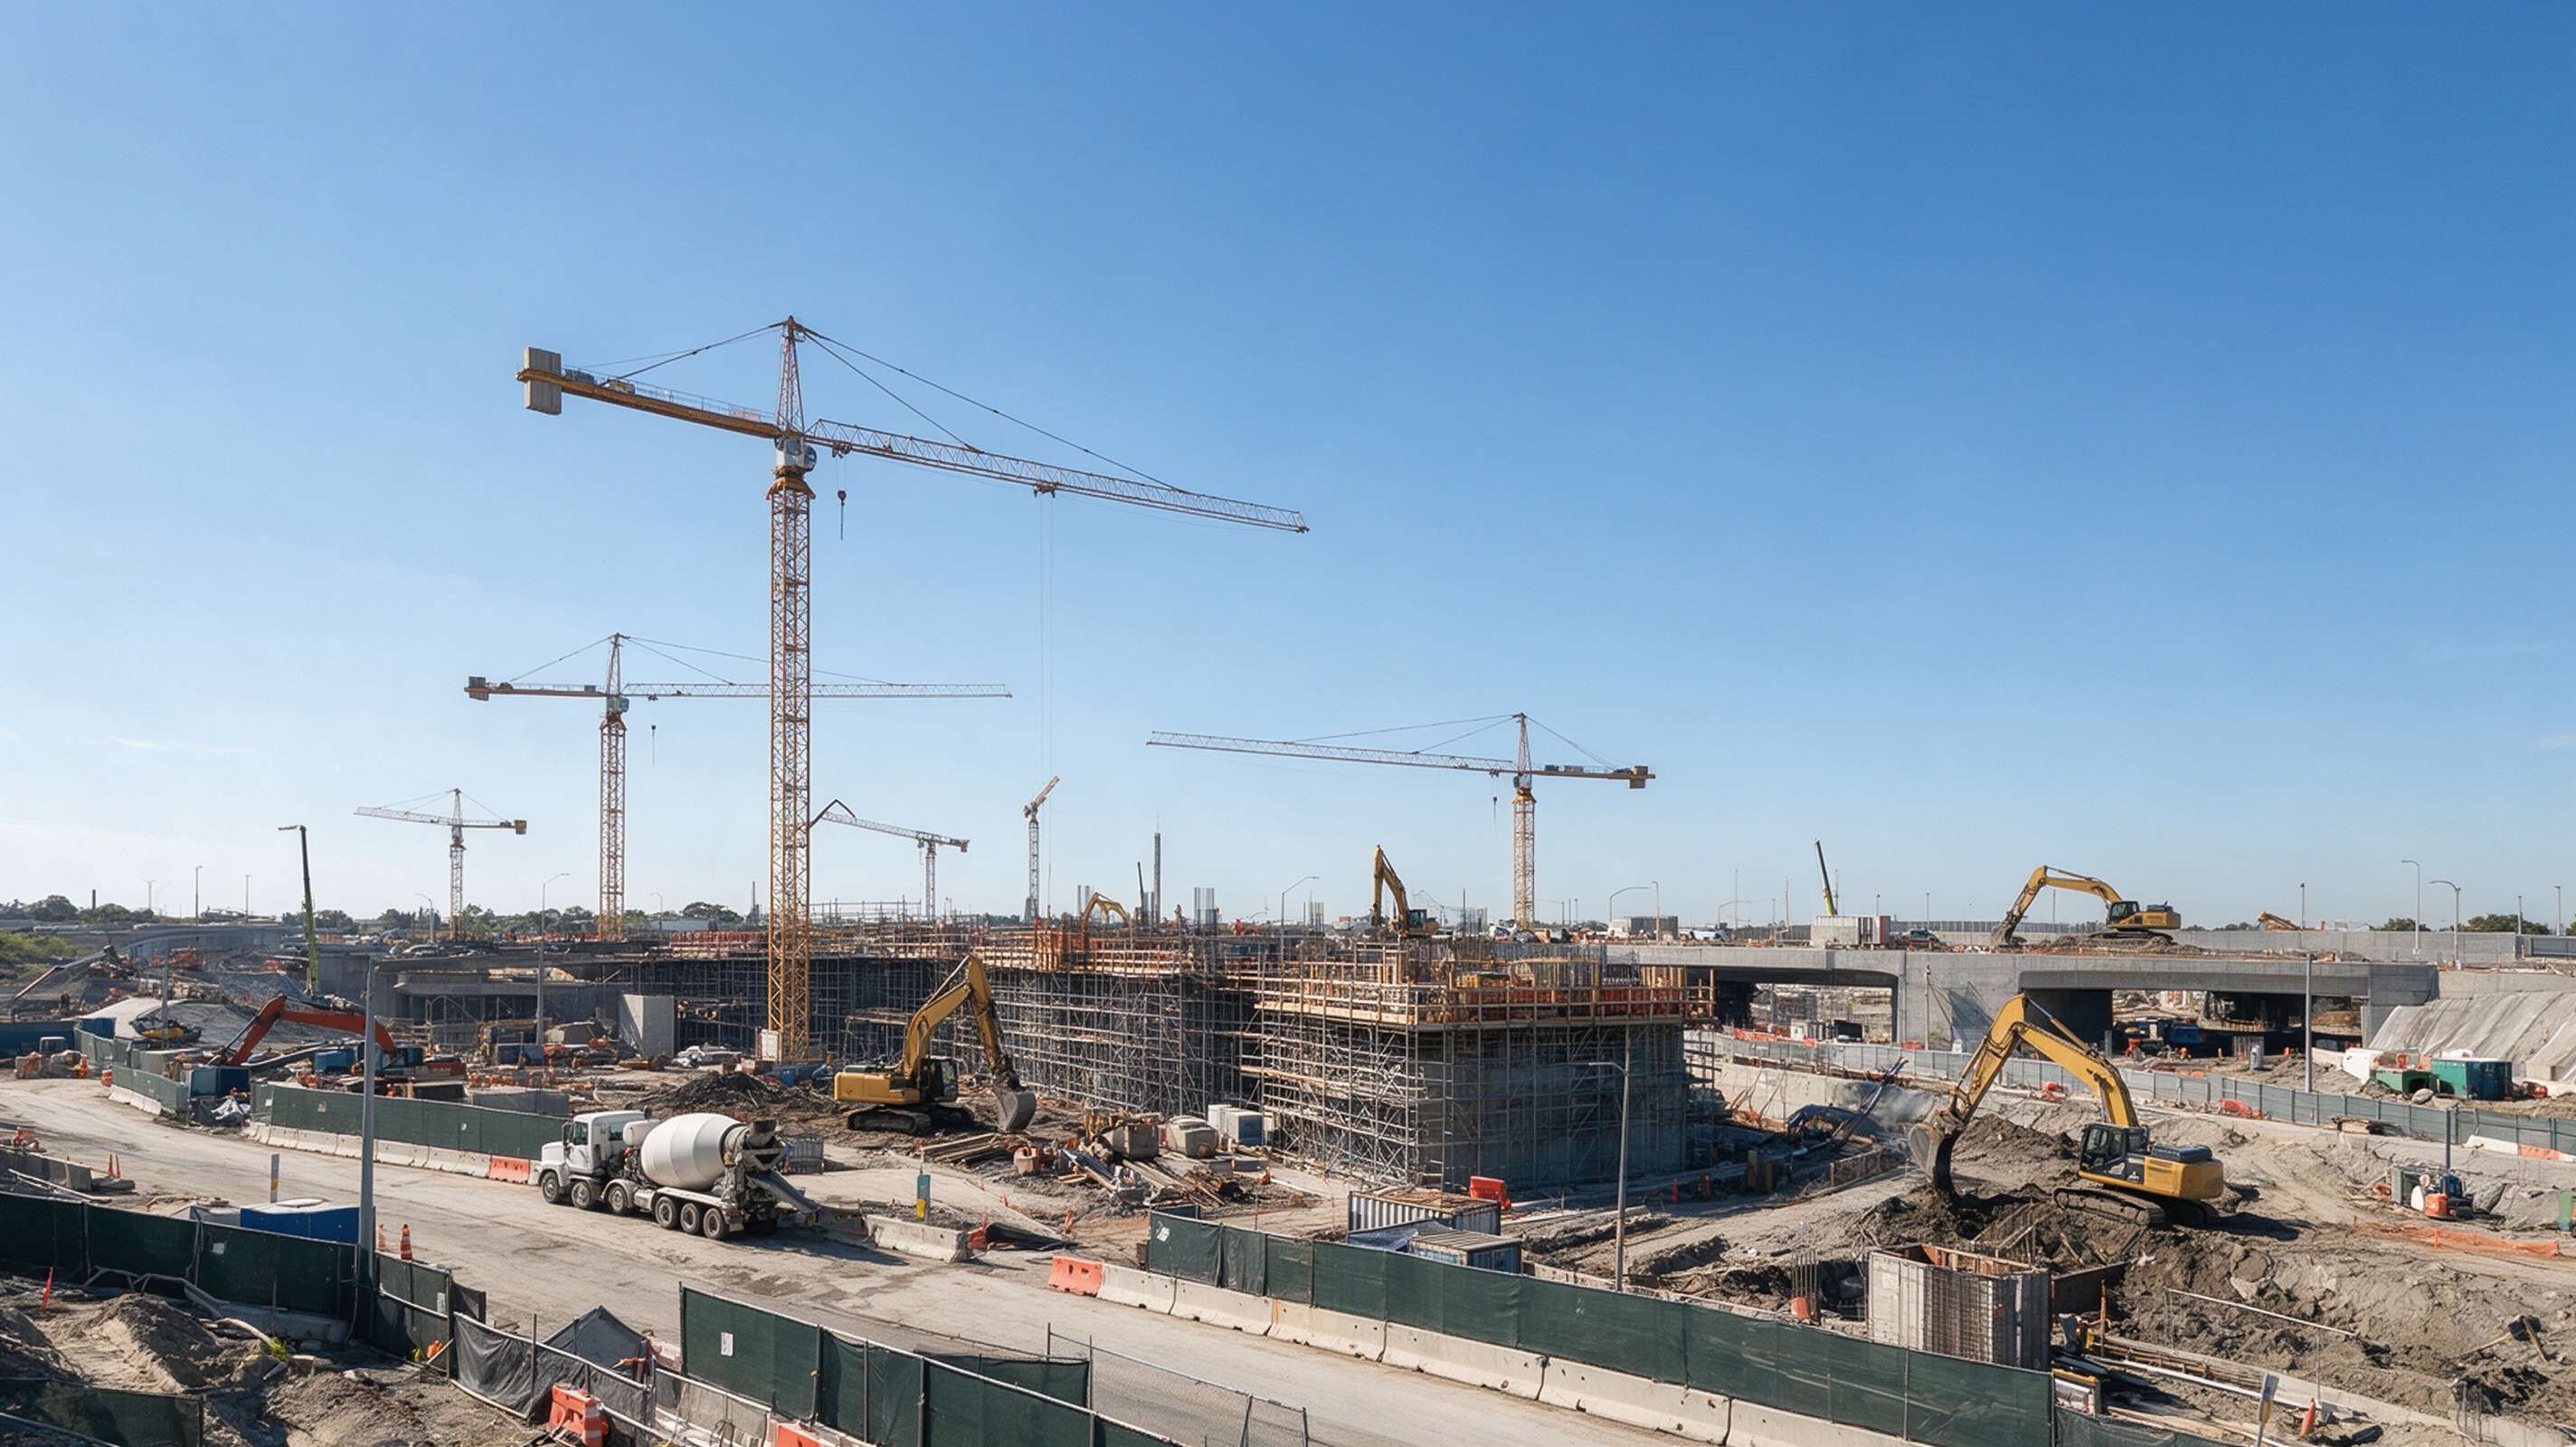
10 月 26 日起,全国工程机械租赁招标迎来集中放量。进入四季度,市政道路、交通配套、管网改造项目集中开工,国庆假期过后,大量前期已获批但迟迟未启动招标的设备采购需求集中落地,租赁商接单节奏明显快于三季度。本轮市场回暖并非普涨行情,总量修复有限,需求高度集中在少数细分机型,行业正式进入结构性分化阶段。
一、需求修复成色:开工率走出连续三个季度上行曲线
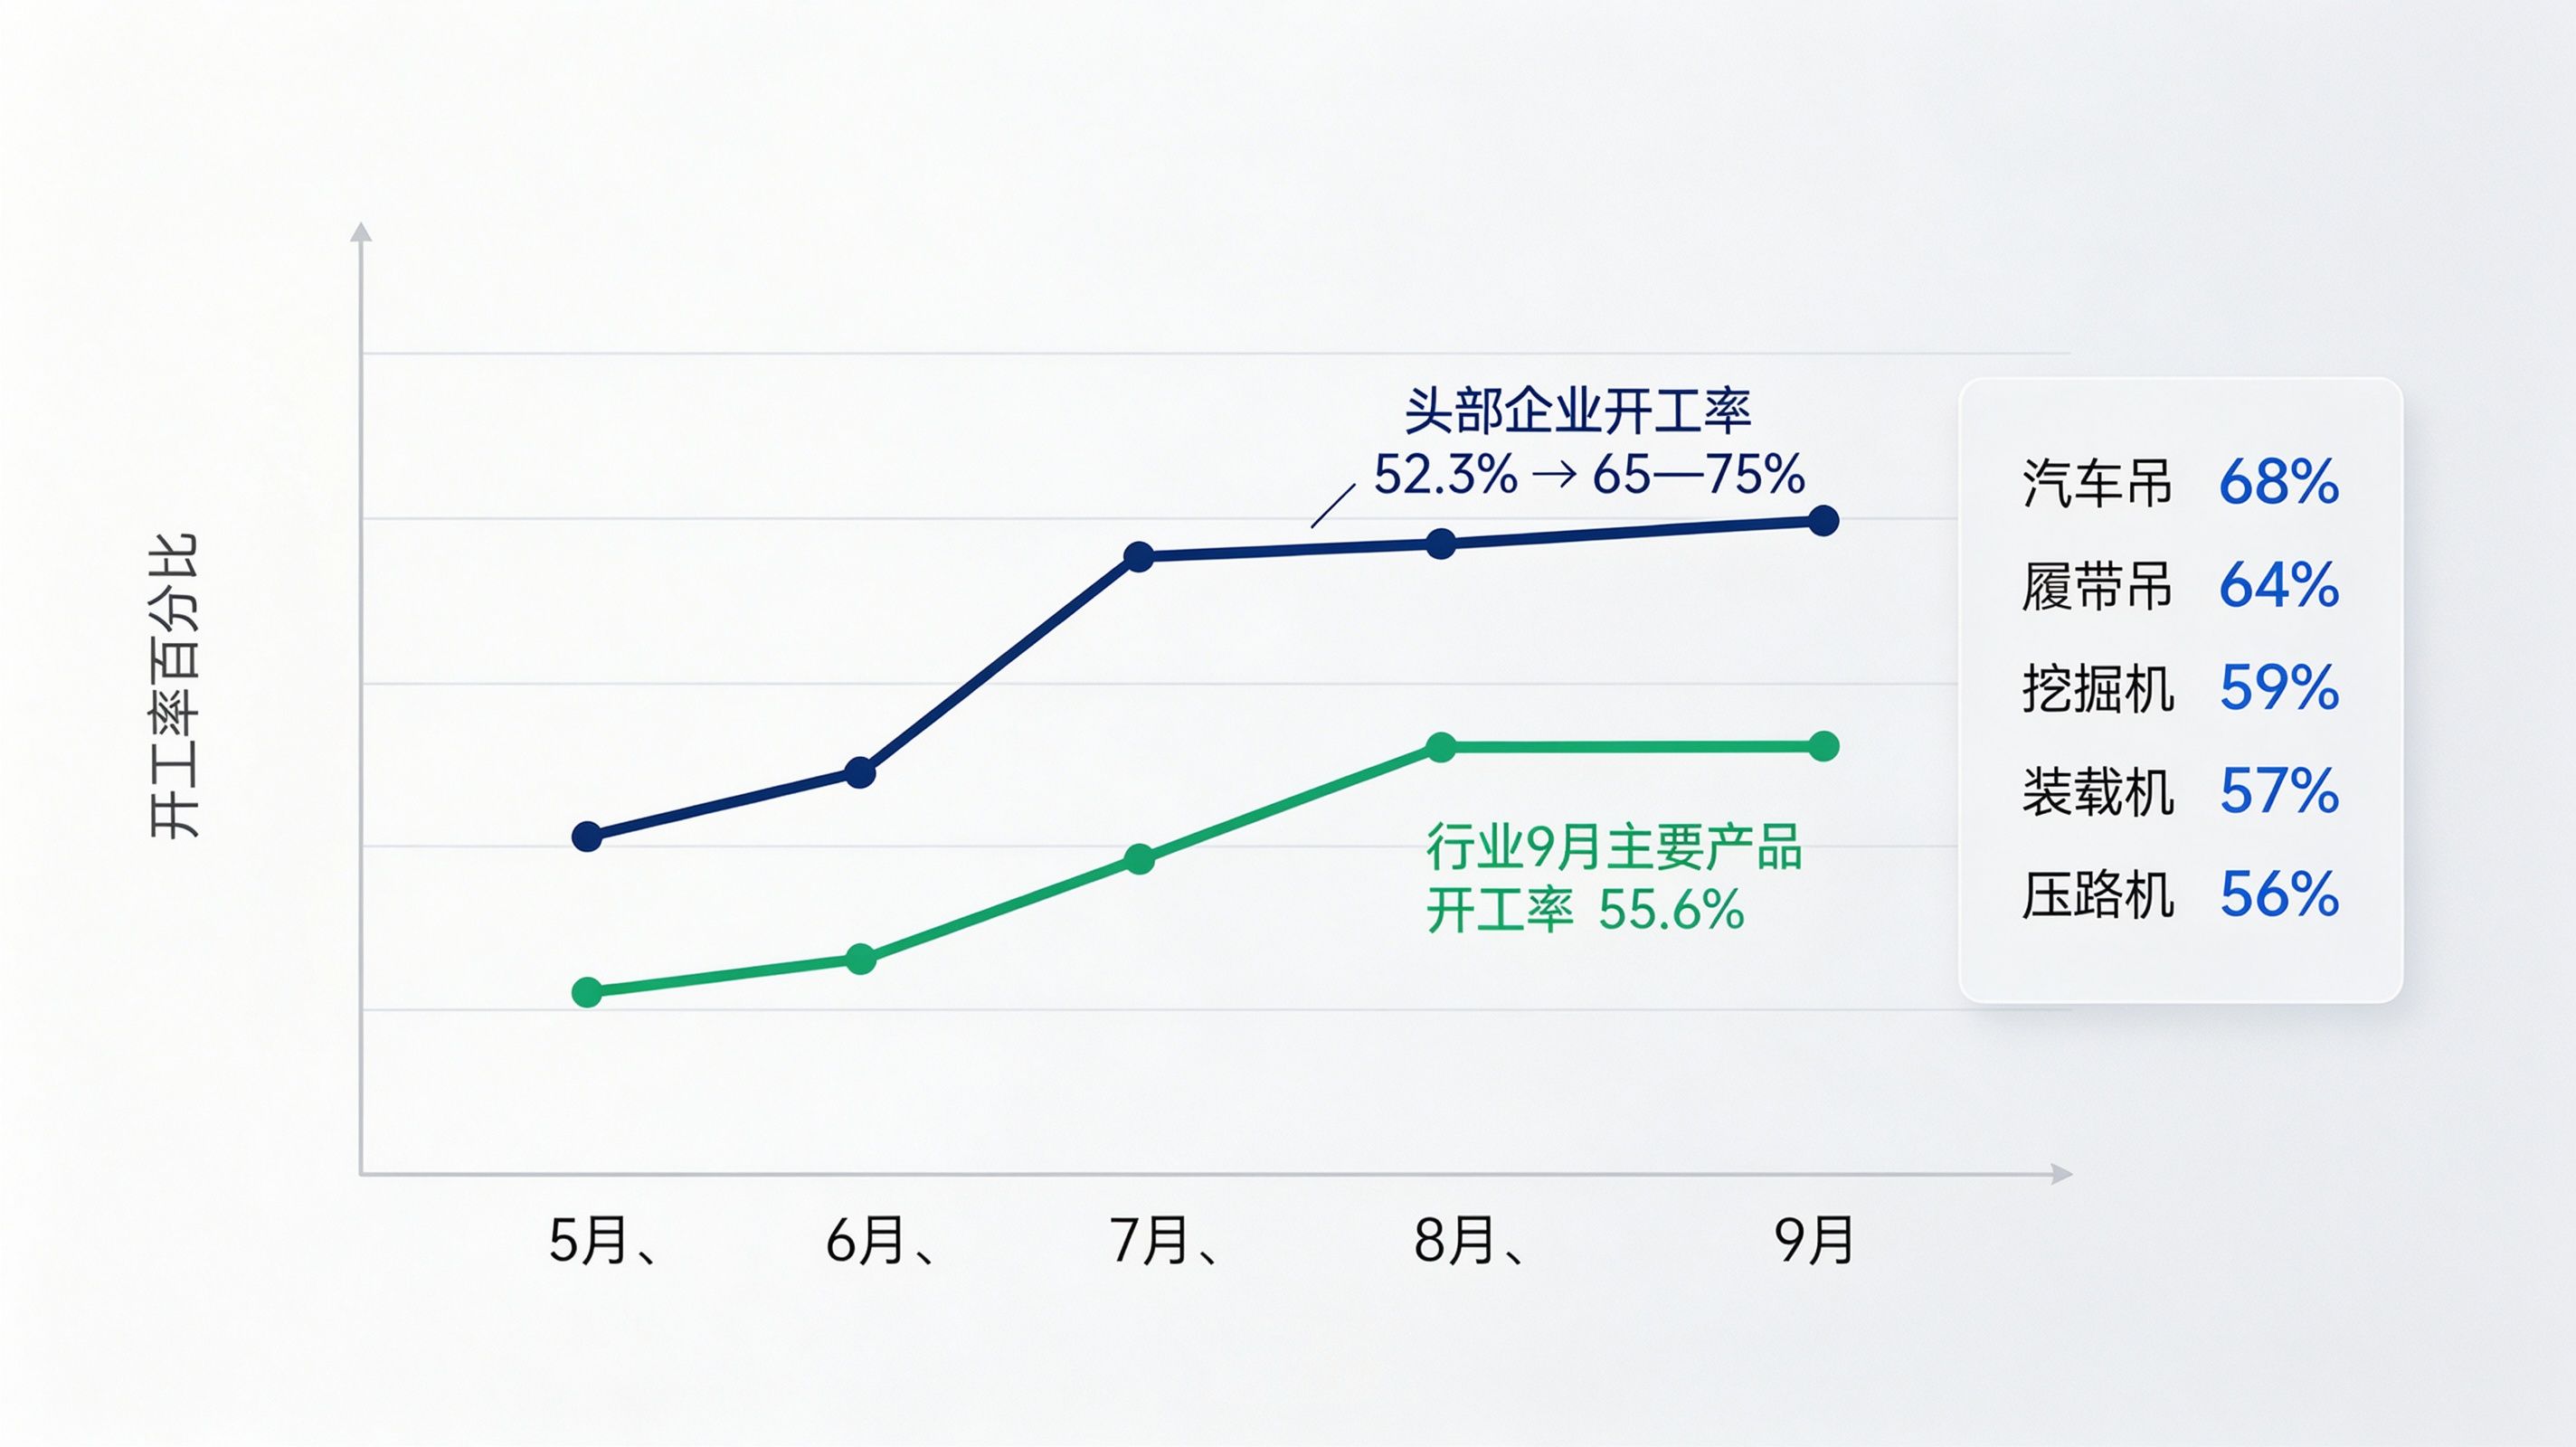
中国工程机械工业协会月度开工数据,直观印证了市场回暖节奏。9 月行业主力设备整体开工率达到 55.6%,环比提升 3.3 个百分点;分机型来看:挖掘机 58.6%、装载机 52.7%、汽车起重机 55.1%、叉车 68.4%,仅塔式起重机受地产新开工低迷拖累,开工率维持在 38.5%,其余设备开工率全线环比走高。
拉长周期来看,复苏斜率更加清晰。头部租赁企业设备开工率从 5 月的 52.3% 稳步攀升至 8 月的 65%–75%,半年内提升超 10 个百分点。行业机构此前预判,受天气转凉、项目赶工、年底冲刺进度三重因素叠加,9 月开工率有望进一步抬升至 75%–85%。三组数据串联可见,本轮需求回暖并非短期脉冲,而是连续三个季度稳步上行的中长期修复趋势。
二、招标落地:大单收尾、中小订单高频爆发
从实际招标成交来看,市场节奏比开工数据更直观。
10 月上旬以大额标段为主:10 月 7 日,龙建股份国道改扩建项目碎石加工设备租赁开标,漠河市宏聚矿山机械租赁以 725.12 万元拿下当期最大单笔订单;10 月 10 日,浙江交科城镇化项目塔吊租赁 467.40 万元公示,渝赤叙高速 32 吨以上塔吊租赁 134.68 万元成交,租期长达 18 个月;十七冶芜湖项目塔吊增量采购 84.85 万元定标。
进入 10 月中下旬,单笔订单体量有所收缩,但招标频次大幅走高。10 月 10 日上海油墩港航道整治工程机械租赁项目报价 71.30 万元,工期 60 天;10 月 13 日北京城建华晟路面机械租赁定标,新疆公路建设集团第三批路面设备租赁 84 万元成交,已是该项目第三次追加采购;10 月 14 日吉黑高速工区机械租赁 84 万元成交,租期 7 个月;10 月 18 日双钱项目土方设备集采 21 万元落地。
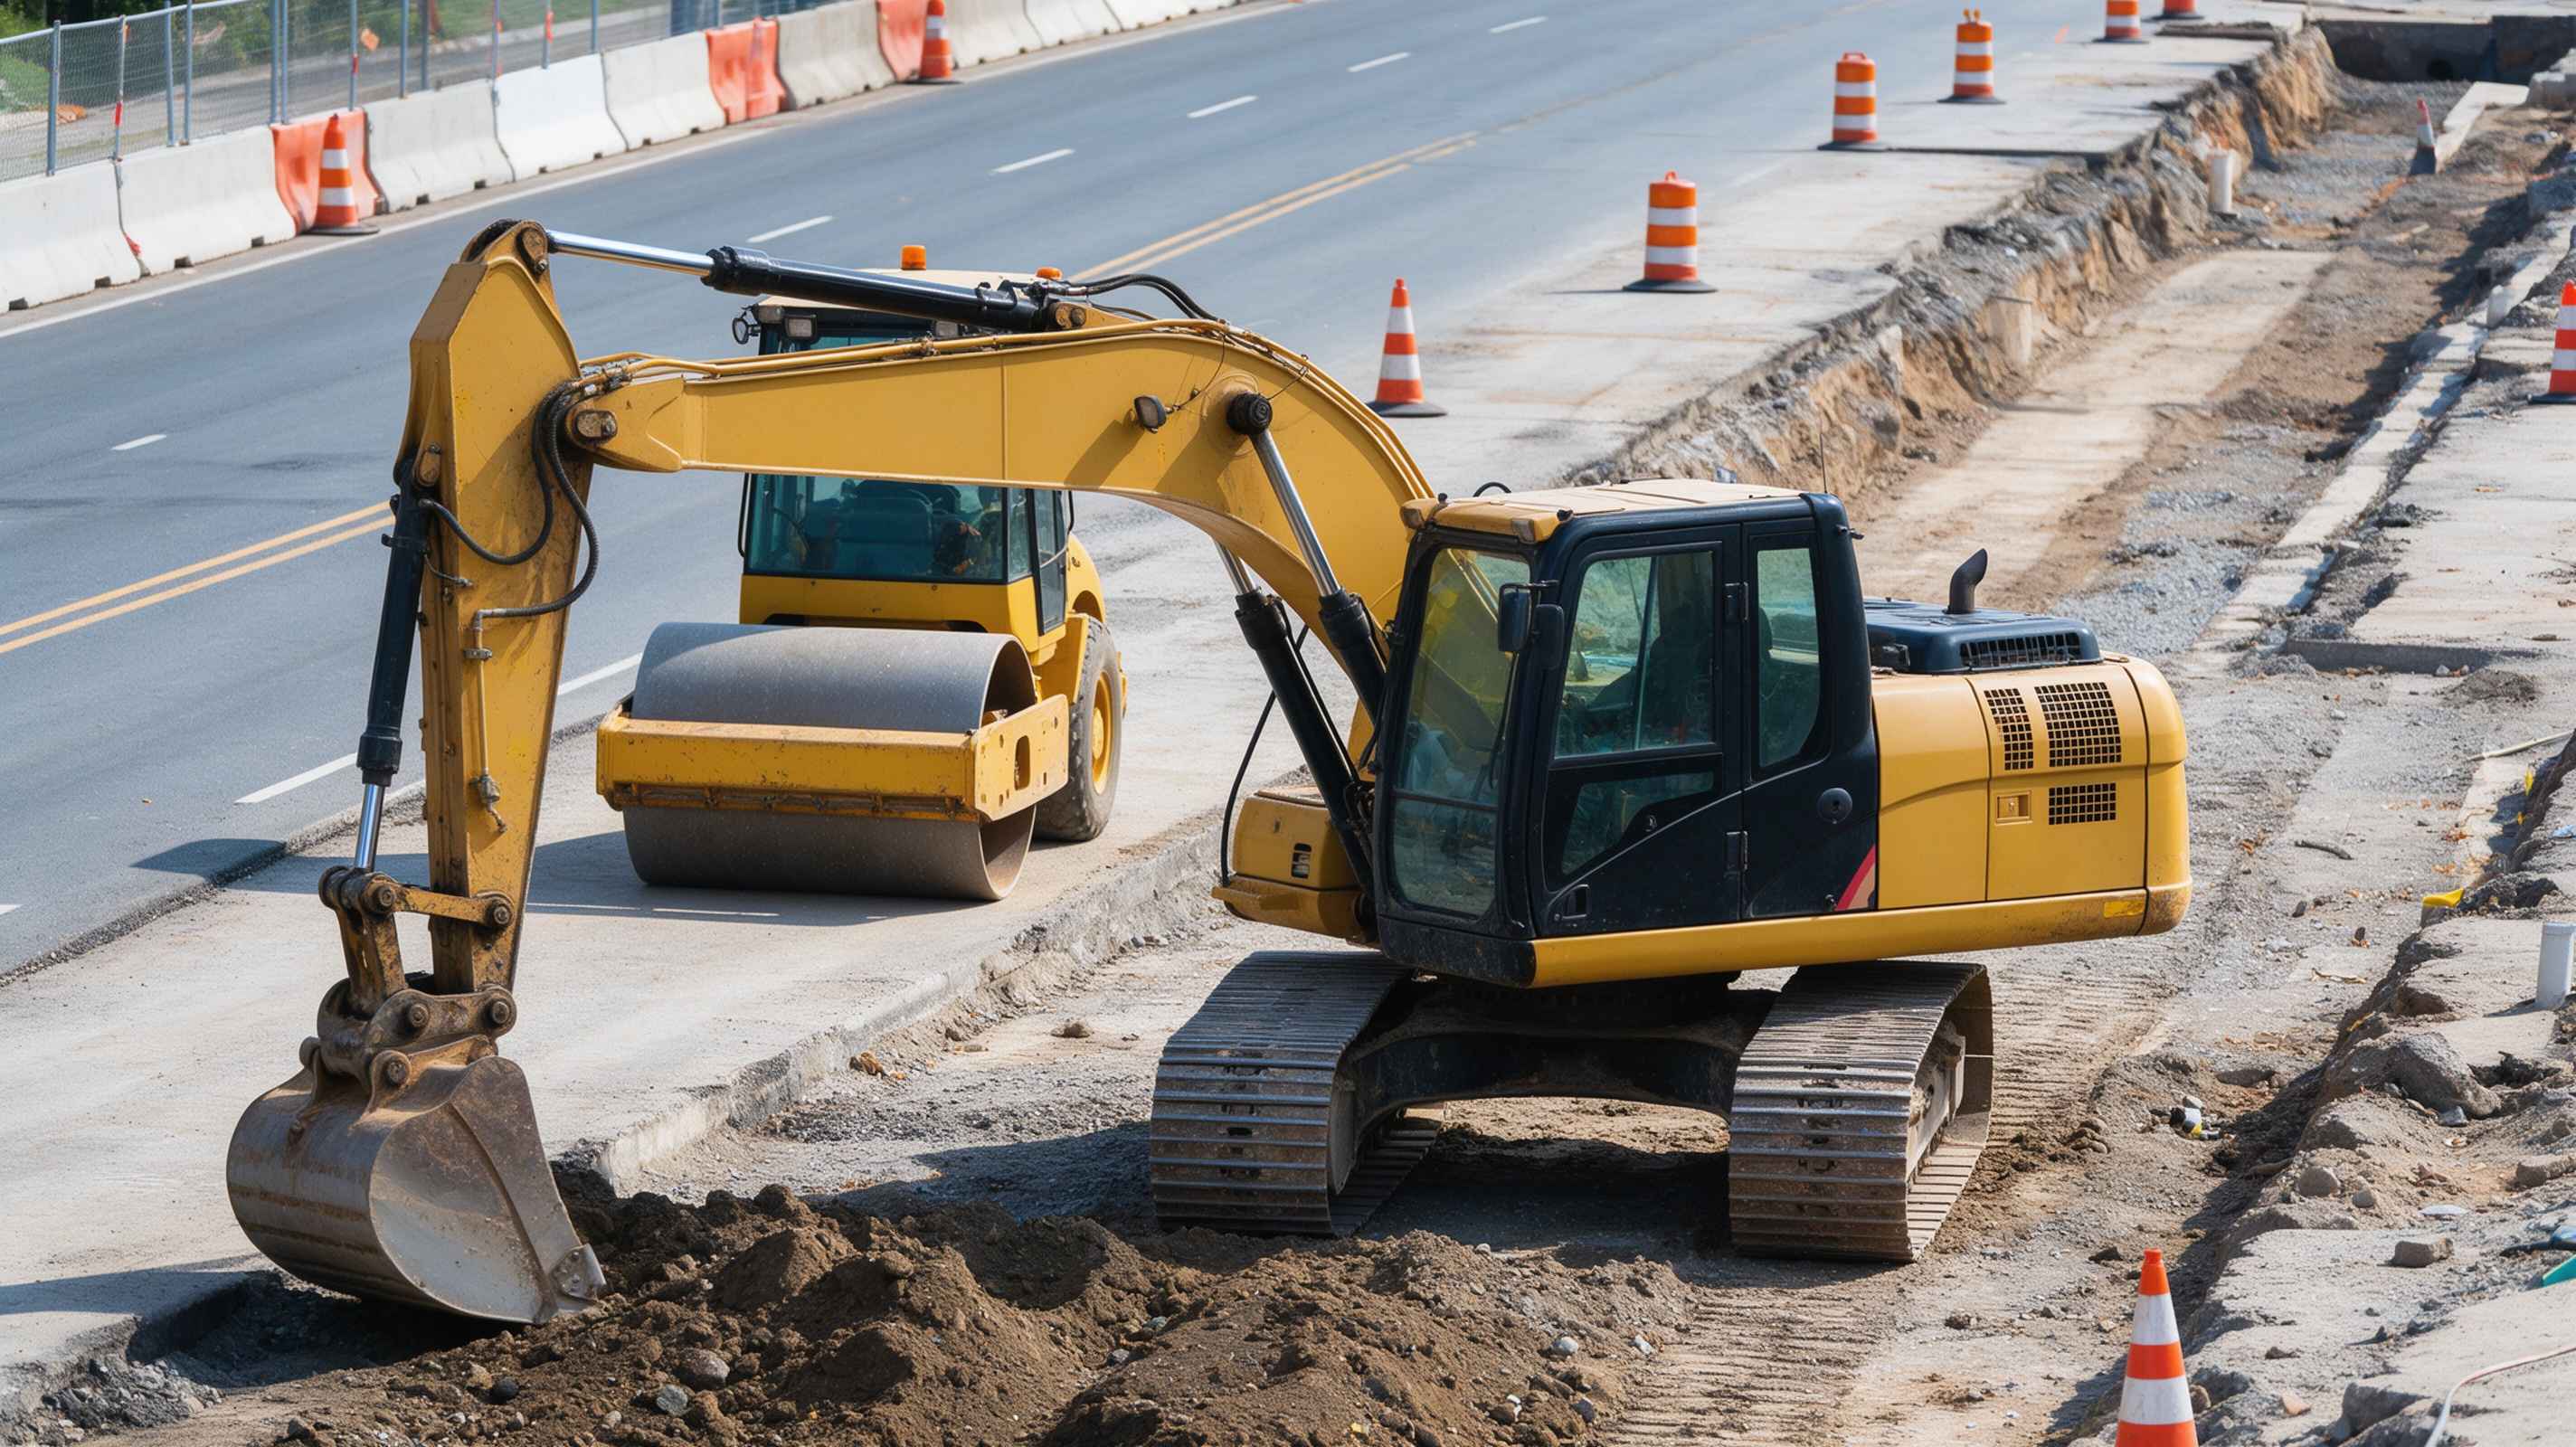
综合来看,本轮招标主力集中在公路改扩建、市政道路工程,订单金额普遍落在 20 万–85 万元区间,亿元级大单寥寥无几。这一体量恰好匹配区域中小租赁商与中型施工队伍的承接能力:自有机队规模适中,依托本地网点可以快速完成调机进场。业内普遍预判,10 月下旬至 11 月,还将迎来新一轮订单集中释放。
三、租金分化:部分机型涨价,部分品类持续承压
开工率回升并未带动租金普涨,市场呈现明显的结构性行情:部分机型一货难求、租金上行,部分品类供给过剩、价格持续走弱。
具备涨价底气的品类:50 吨以上大吨位吊车货源紧张、排期饱满;8–12 吨与 25 吨主流汽车吊旺季订单扎堆;土方挖掘机需求弹性最强,租金具备向上空间。
租金持续承压的品类:高空作业平台存量过剩,租金指数同比下滑 8.5%;塔式起重机受地产开工低迷拖累,仅华东地区环比小幅回升 8%。
塔机赛道的供需反转最具代表性。龙头企业庞源租赁披露,今年 4 月底新签塔机订单单价同比上涨 7.6%,部分区域优质机型涨幅可达 25%;塔机租赁 TPI 新单指数升至 426 点,较去年同期 393 点明显抬升。涨价背后是供给大幅收缩:主机厂产能七成至八成转向海外出口,国内新机交付周期拉长至原来的 2–3 倍;2021 年之后出厂的新款设备,已经成为市场稀缺资源。
行业加速出清同步上演:目前已有近半数塔机租赁商退出市场,未来 6–12 个月,还将有 25% 的存量企业陆续结业,最终留存企业仅为行业鼎盛时期的 20%–30%。需求回暖叠加供给收缩,即便整体开工率仅维持在 55%–60%,优质机型依然迎来租金上行窗口。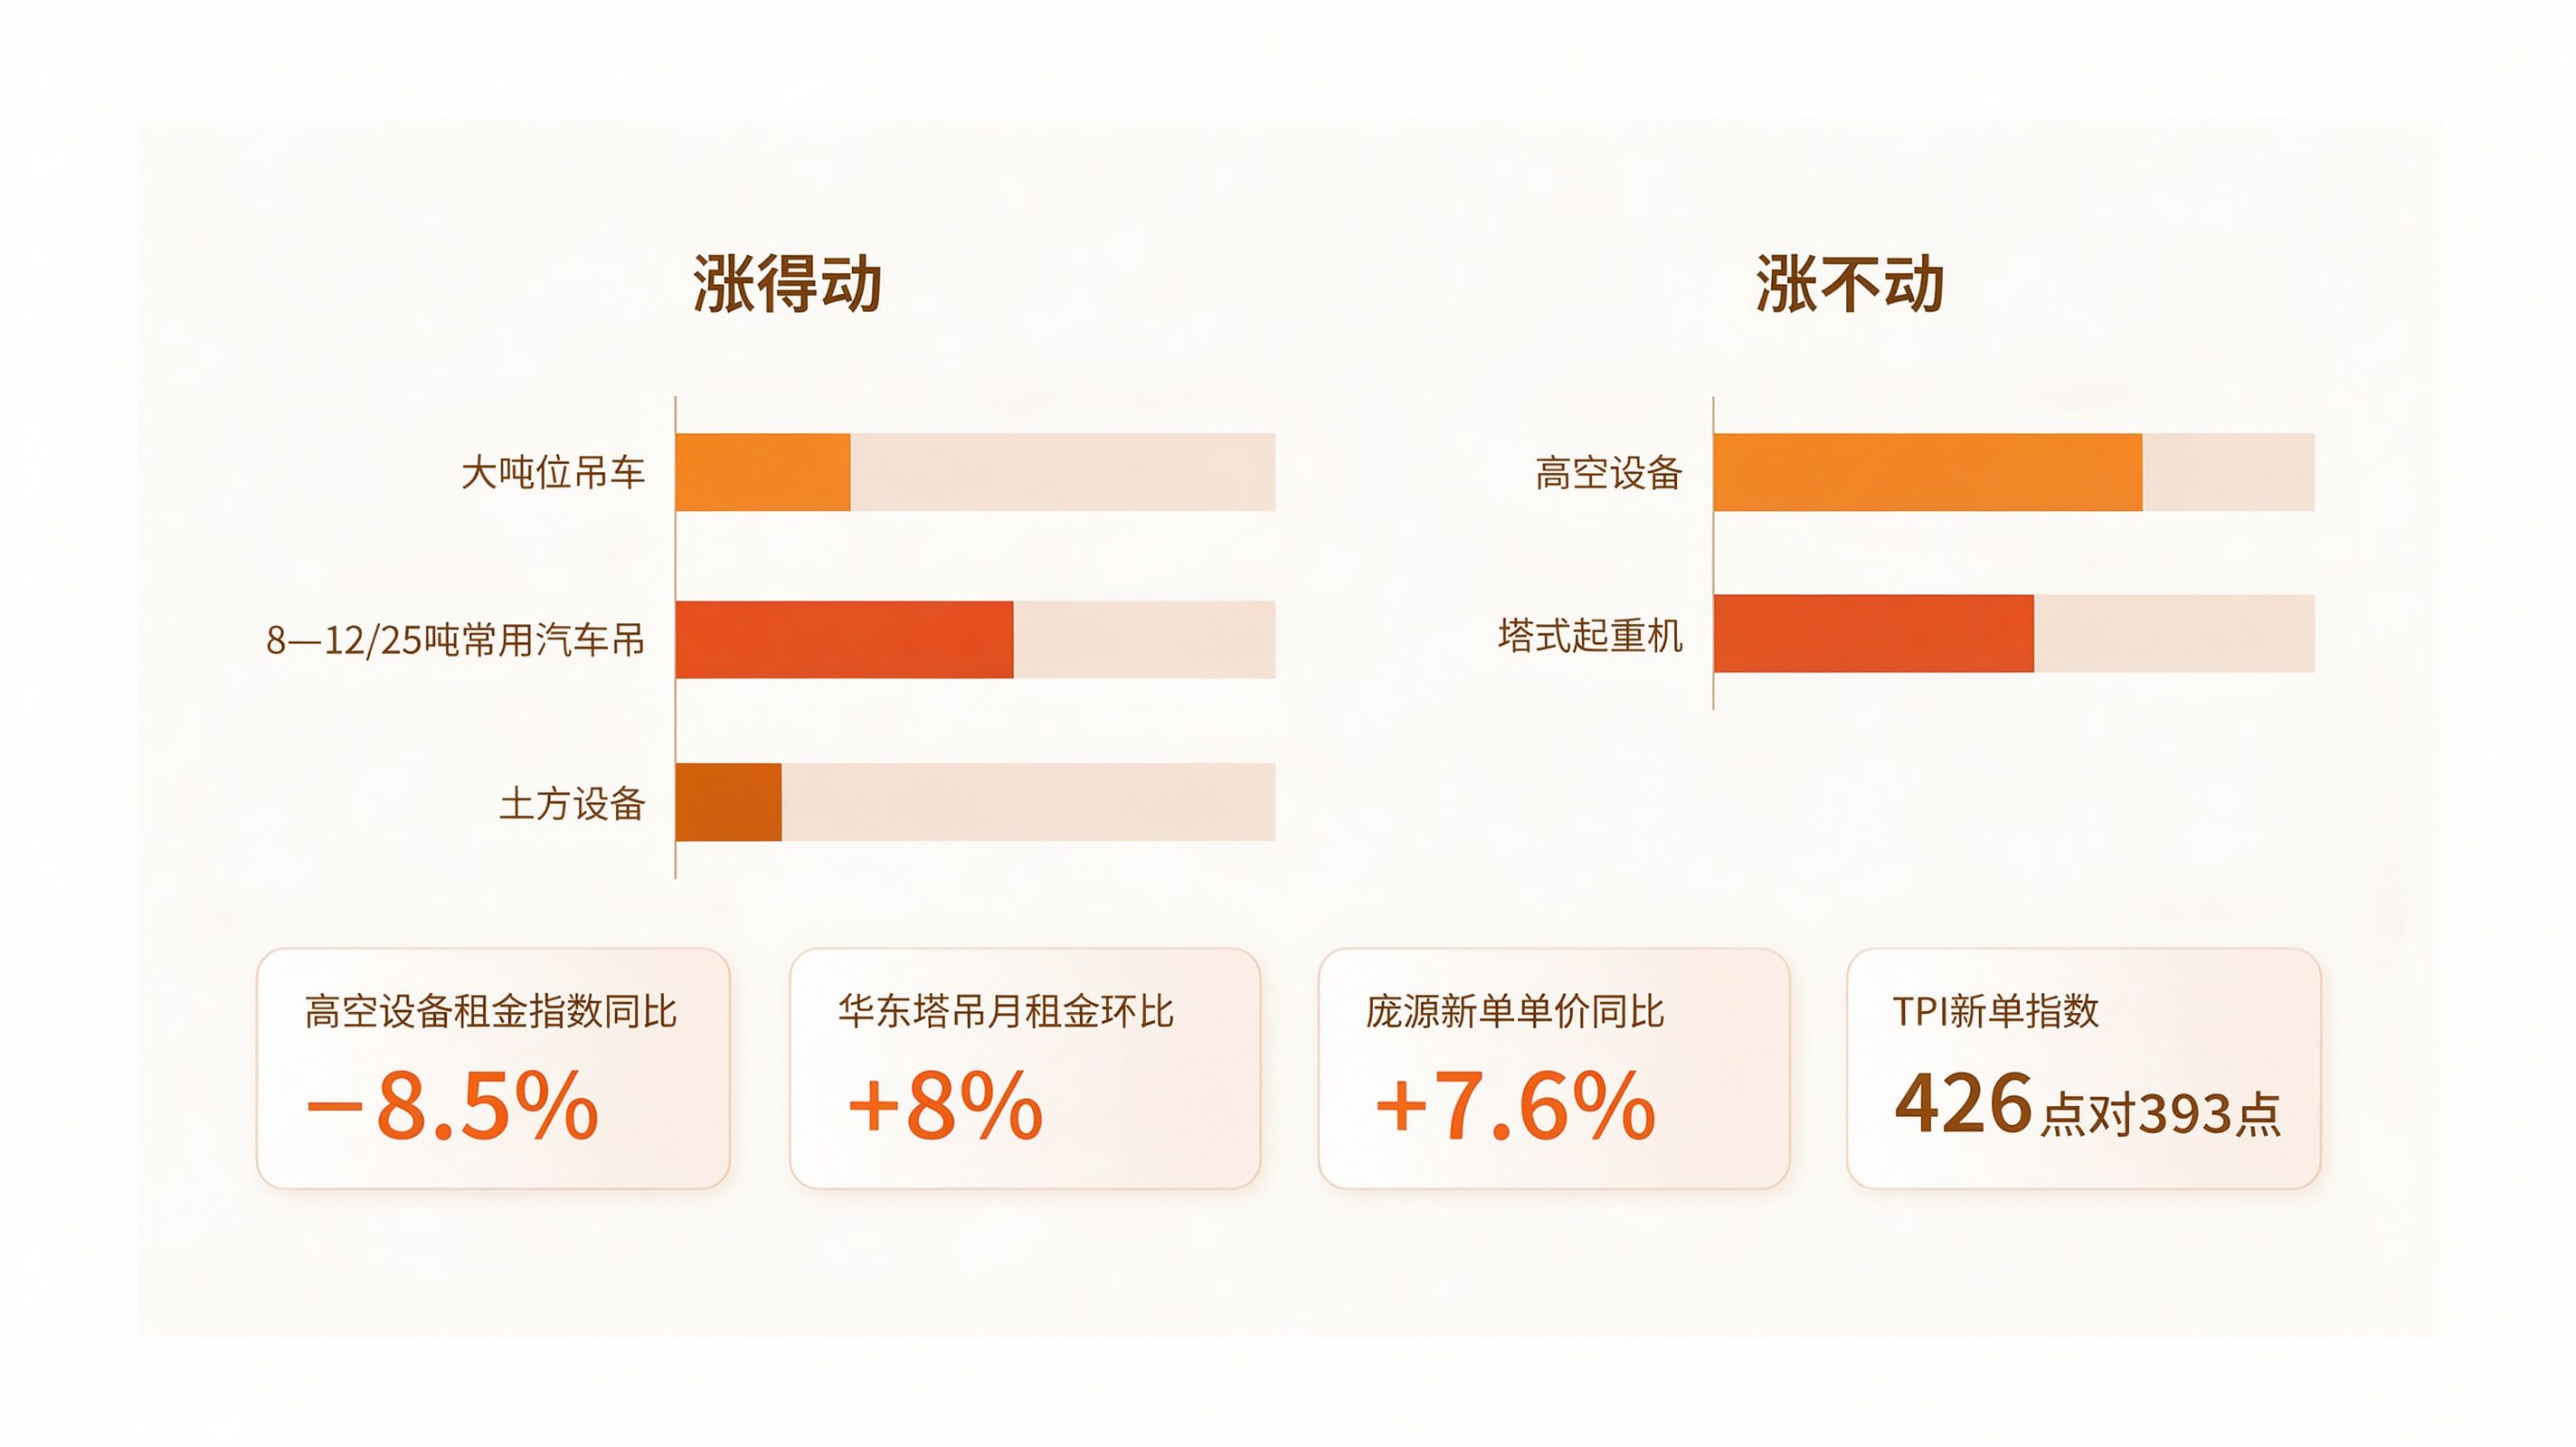
四、给到租赁商的三条实操经营建议
1. 精细化管控设备排期,守住账面利润
旺季订单扎堆时,跨项目调机方案直接决定最终收益。设备频繁转场会加速机件损耗、拉高故障概率,如果进场前未完成整机检修,租金收益很容易被维修成本吞噬。必须提前做好排期规划,明确设备调运路线、交接责任、损耗承担条款,避免隐性成本侵蚀利润。
2. 抢抓优质产能窗口期,锁定溢价订单
当前塔机赛道优质设备供给紧缺,2021 年后出厂新机、适配高层施工的专用机型属于硬通货。手握这类存量资产、具备跨区域调度能力的租赁商,可以拿到更优厚的报价条件,应当优先把优质设备投向高毛利项目。
3. 把现金流管控提升至与接单同等优先级
下游项目账期已经普遍从 2–3 个月拉长至 12 个月,接单越多不等于现金流越充裕。当前融资租赁资产证券化发行利率下探至 2.01%,创下历史低位;头部企业正在用低成本资金置换存量高息负债。中小租赁商必须提前做好资金规划,否则同等订单,最终到手的净现金流会持续落后同行。
结语
整条市场信号链已经清晰成型:开工率稳步上行代表需求回暖,招标密集落地代表交易放量,租金结构性上涨代表供需分化,行业加速出清代表供给收缩。四条主线共同指向一个结论:行业竞争正式告别单纯比拼设备规模的粗放时代,接下来比拼的是设备周转效率、资产结构与资金成本。这一轮四季度窗口期,真正留给具备高效调度能力、手握低成本资金的租赁服务商。

