

50城住宅租金连续下行:10月均值33.87元每平方米,北京成都双降
 2026-11-03 13:56:34
 阅读 88
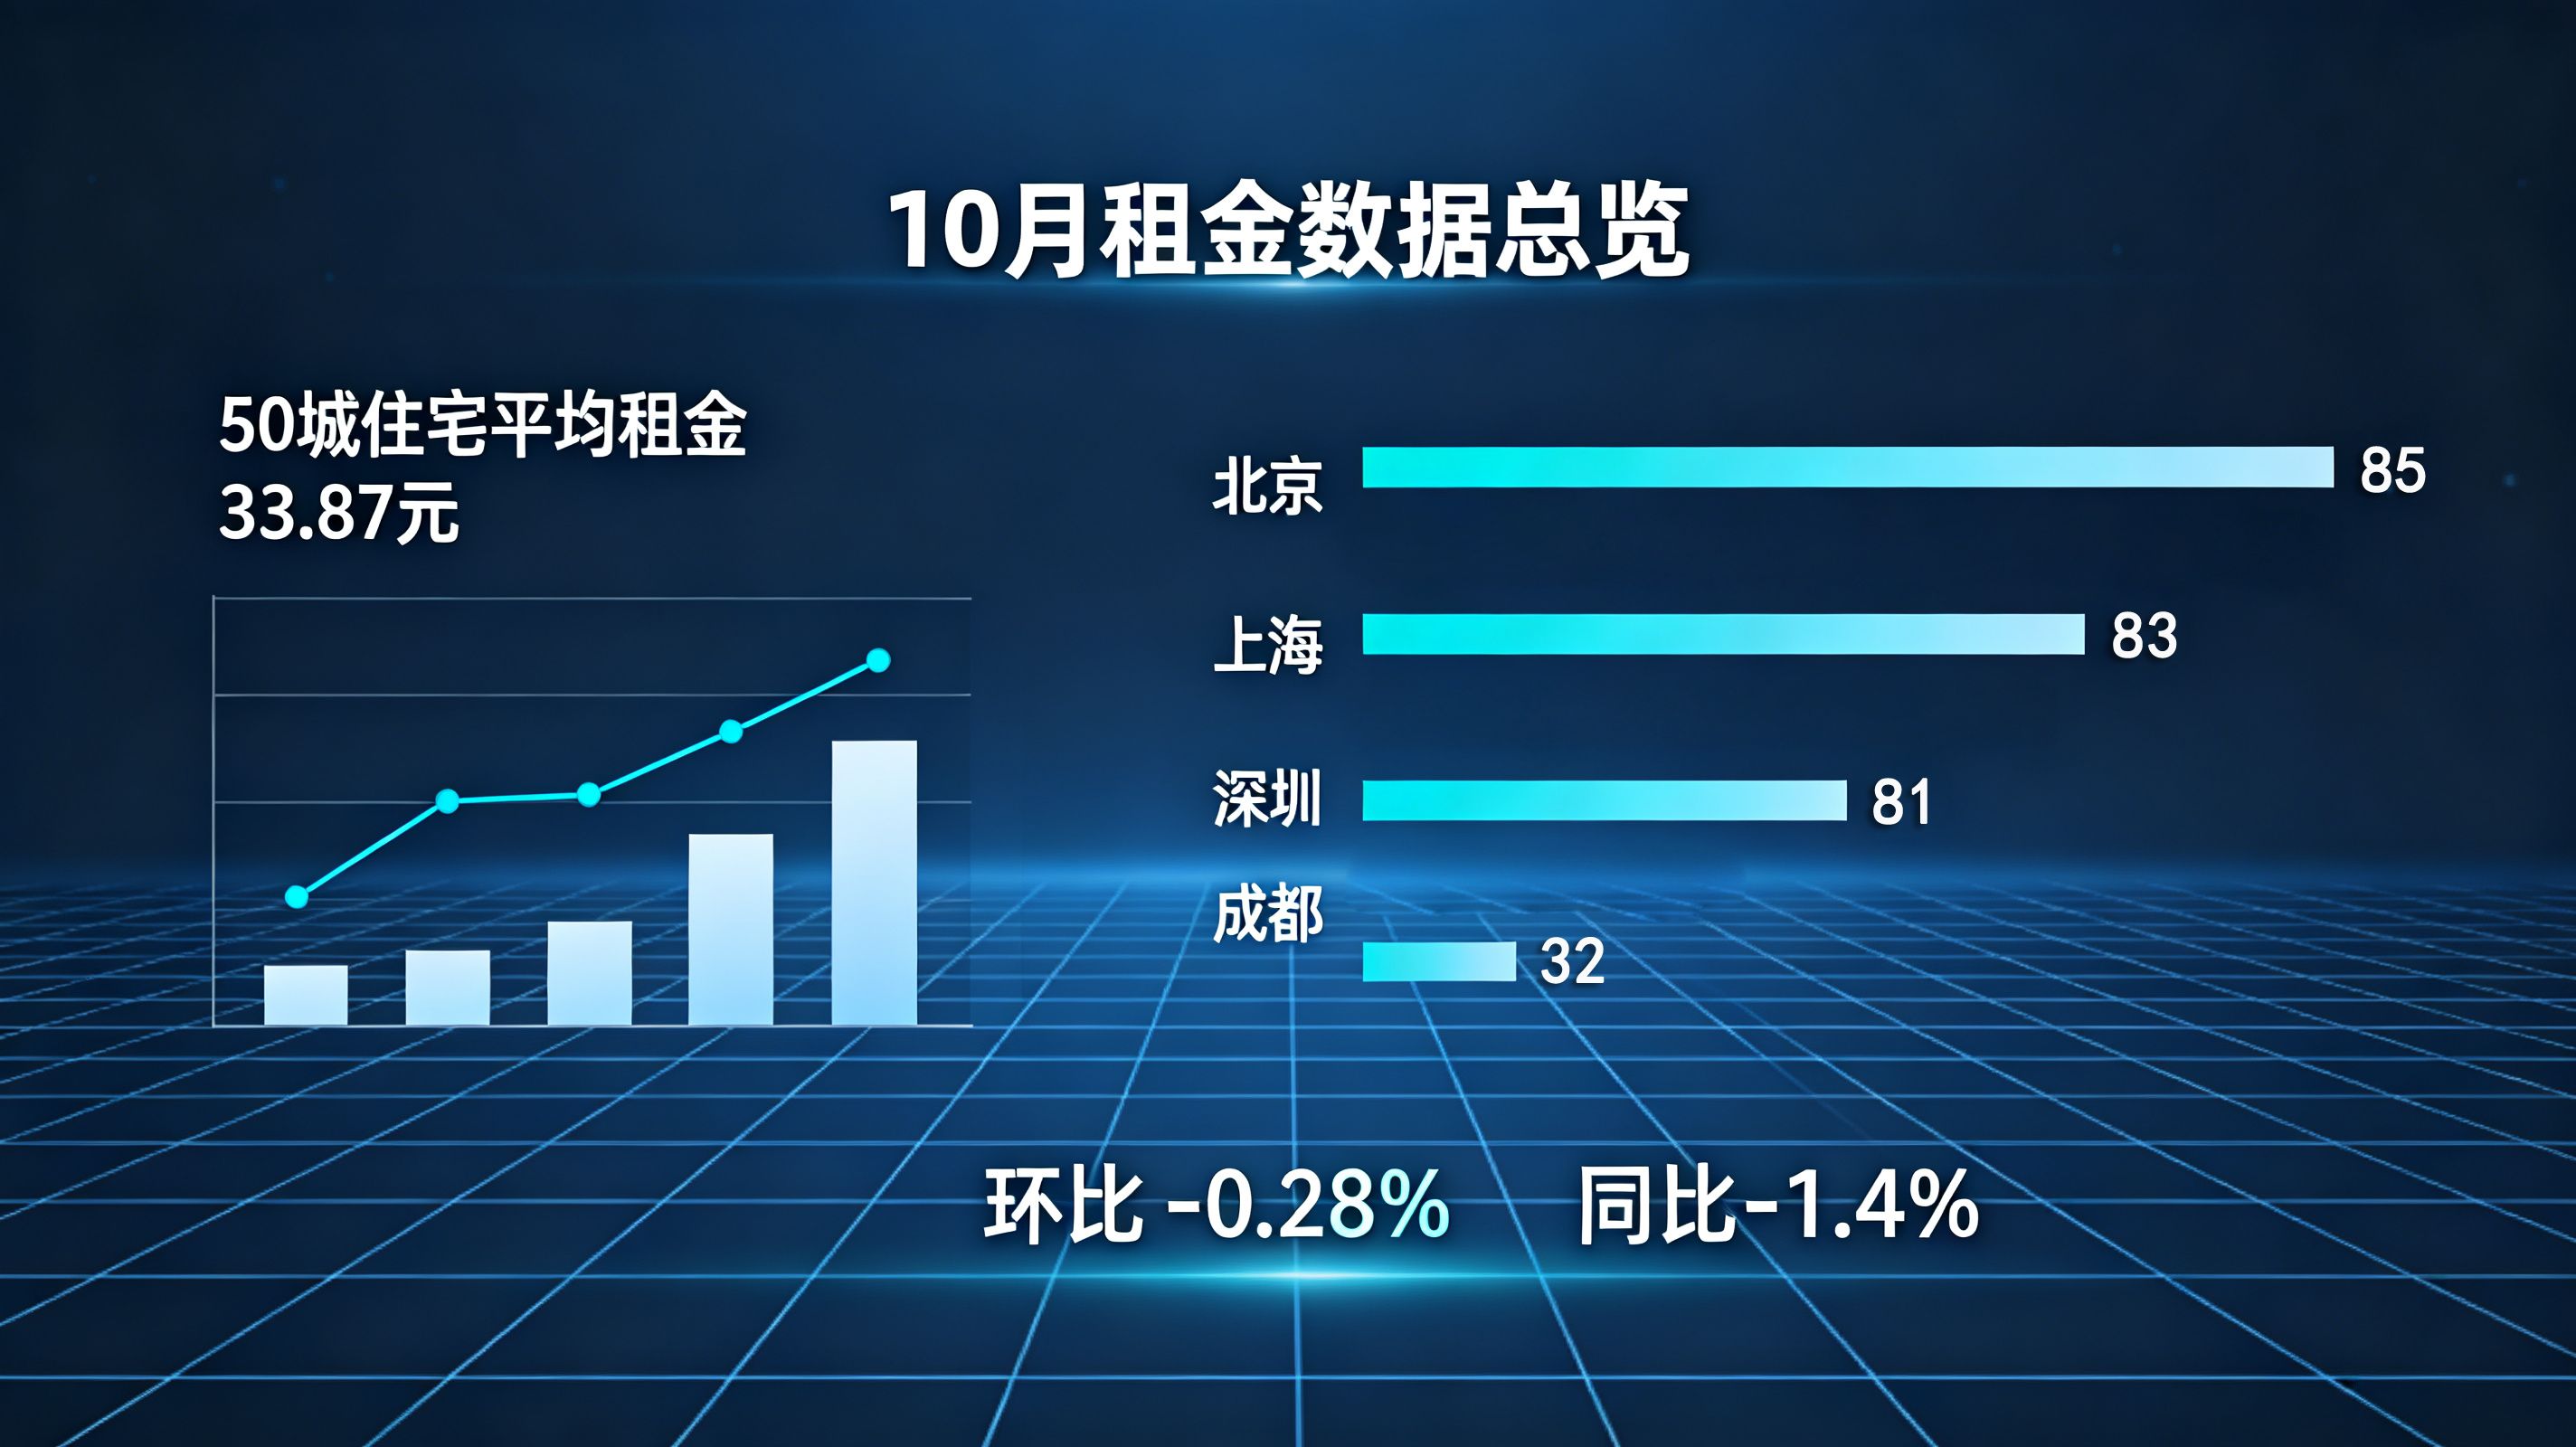
11 月 1 日中指院发布百城价格指数,10 月的住房租赁数据,把当下市场的分化格局摆得很清楚。50 个监测城市住宅平均租金 33.87 元 /㎡・月,环比微降 0.28%,同比下滑 2.02%。上涨的城市只有 5 个,剩下 45 城租金都在往下走。上海、深圳逆势小幅抬升,环比分别涨 0.25%、0.11%;北京、广州跌幅进一步扩大,二线城市整体环比跌幅拉到 0.38%。
同期新房、二手房走势同样分化:百城二手住宅均价 12376 元 /㎡,环比跌 0.61%;新建住宅均价 17316 元 /㎡,环比小幅上涨 0.18%。落到重点城市单月租金:上海 85 元 /㎡・月、北京 81 元、深圳 83 元,杭州 48 元,广州 47 元,南京 36 元,厦门 38 元,苏州 34 元,成都 32 元,成都环比下跌 0.44%。
拉长时间看中指院上半年的租赁报告,趋势更清晰:一线城市住房租金上半年小幅上涨 0.60%,结束了连续两年的回落;二线、三四线城市租金依旧走弱,分别跌 1.20%、0.79%,不过跌幅相比去年同期收窄了 0.6 个百分点以上。50 城里面只有 8 城租金上涨,42 城继续下行。50 城租金房价比来到 2.28%,对比 2023 年初的低点回升了 0.3 个百分点。这种 “一线稳住、二线持续承压” 的住宅租赁格局,和写字楼市场全线遇冷形成鲜明反差。
写字楼寒意更重,同一个城市里冷热差距悬殊
写字楼的调整压力,远大于住宅市场。中指院 10 月 24 日出炉的三季度写字楼租金指数显示,全国重点商圈写字楼平均租金 4.44 元 /㎡・天,环比下跌 1.07%,跌幅比二季度还扩大 0.58 个百分点,前三季度累计下跌 2.07%。70 个监测商圈里,88% 租金环比下滑,占比高于二季度;其中 9 个商圈跌幅超过 2%,武汉金融港、重庆解放碑与加州新牌坊、北京丽泽都在列,一线城市 34 个样本商圈里九成以上租金下跌。
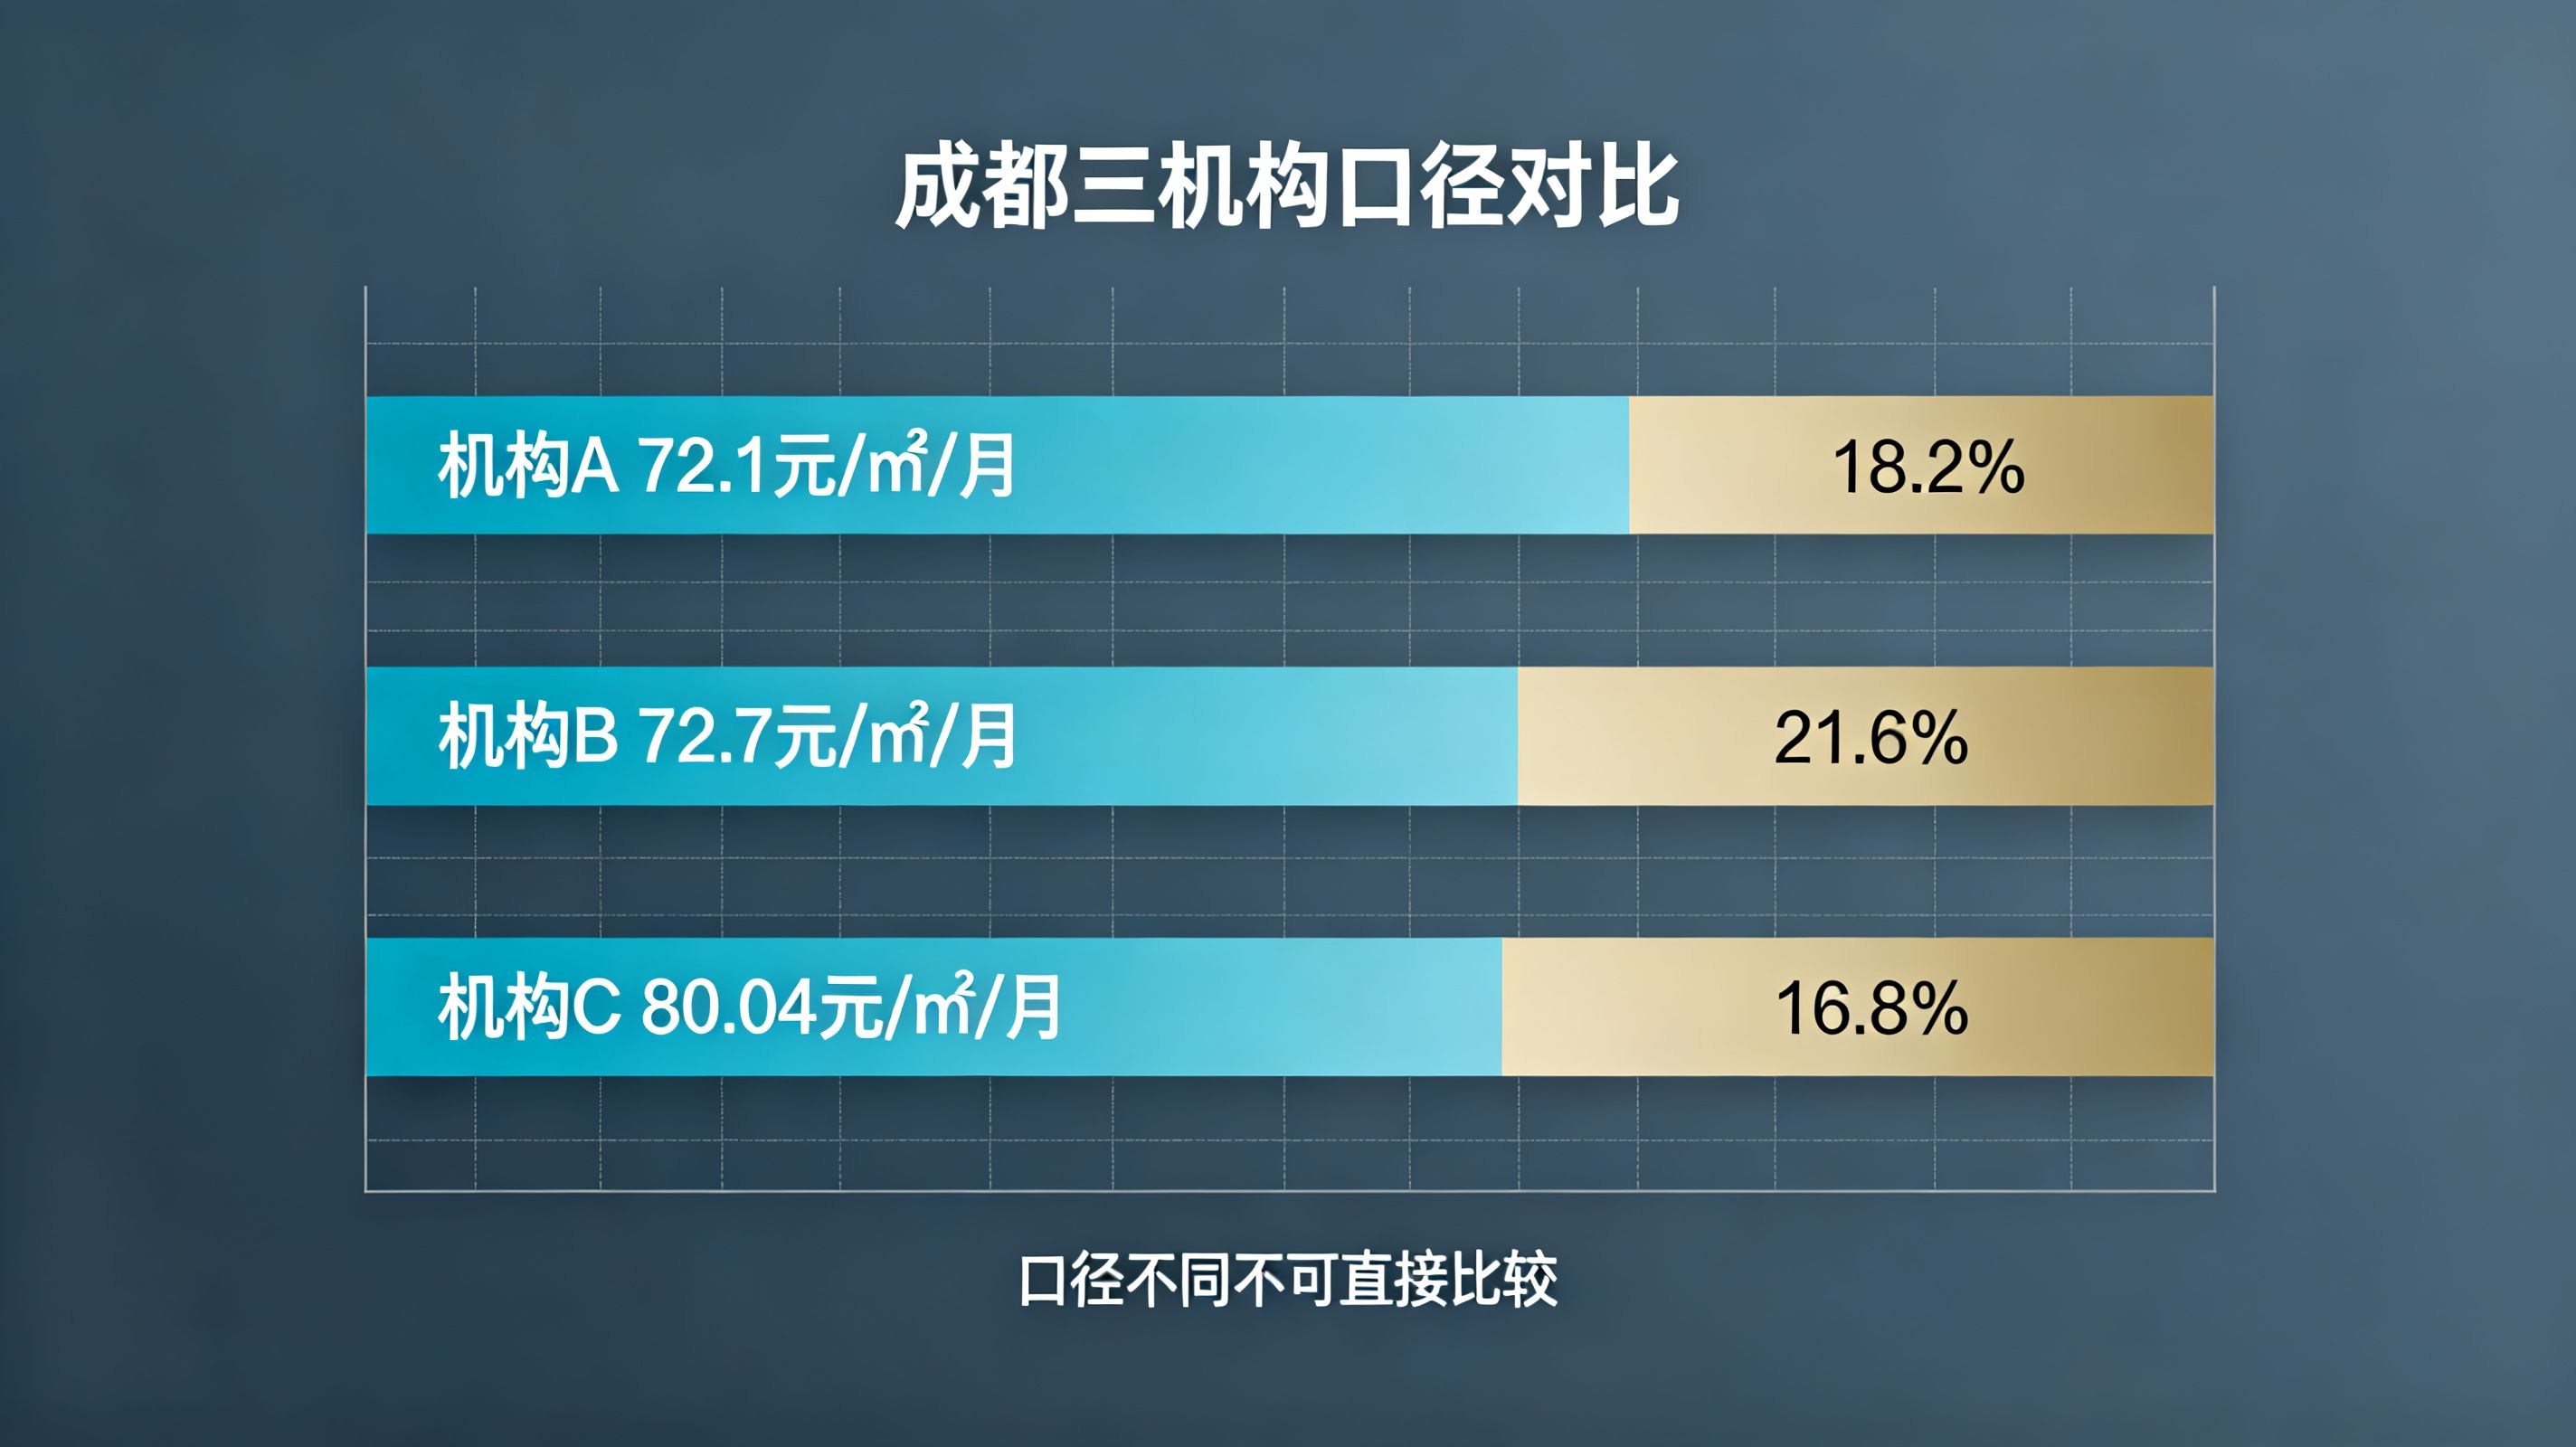
成都作为西南核心城市,写字楼市场的分歧很直观:仲量联行、世邦魏理仕、戴德梁行三家机构给出的数据差异不小,背后是各家统计样本、统计口径不一样。
仲量联行数据显示,今年二季度成都甲级写字楼账面租金继续下行,当季净吸纳量仅 3.1 万㎡,新增供应却达到 9.9 万㎡,甲级存量来到 548.2 万㎡;
世邦魏理仕统计,上半年成都优质办公楼租金面价累计跌 5%,甲级跌 5.7%,优质办公楼空置率 29.6%,甲级空置率更是高达 38.1%,租赁成交里六成以上是企业搬迁、换址升级;
戴德梁行口径下,上半年新增甲级供应基本集中在金融城,全市甲级存量 354 万㎡,租金同比大跌 10.62%,空置率抬升至 35.67%;到三季度,交子金融街 E 座新增供应入市,存量继续走高,甲级租金同比降 9.76%,空置率 36.05%。
商圈下跌的原因也不能一概而论。武汉、重庆部分板块,更多和产业导入节奏有关;北京丽泽这类新兴商务区,则是短期新增供应扎堆,需要慢慢消化。所以看写字楼行情,只看全市均值很容易误判,一定要下沉到具体板块。
有意思的是,同一座城市内部业态分化极其明显。成都上半年优质商业零售没有新增供应,存量稳定,空置率压到 9.1%,三季度租金同比仅微降 1.01%;物流地产也在回暖,上半年空置率回落至 7.3%。写字楼空置率冲到 36%,零售物业却只有 9%,业态之间的差距,甚至比城市之间的差距更大。
比起租金单价,收益率、租约周期更有参考价值
单纯盯着租金涨跌,很容易看偏。对房东、投资方来说,租金收益率、租约时长两个指标,含金量更高。
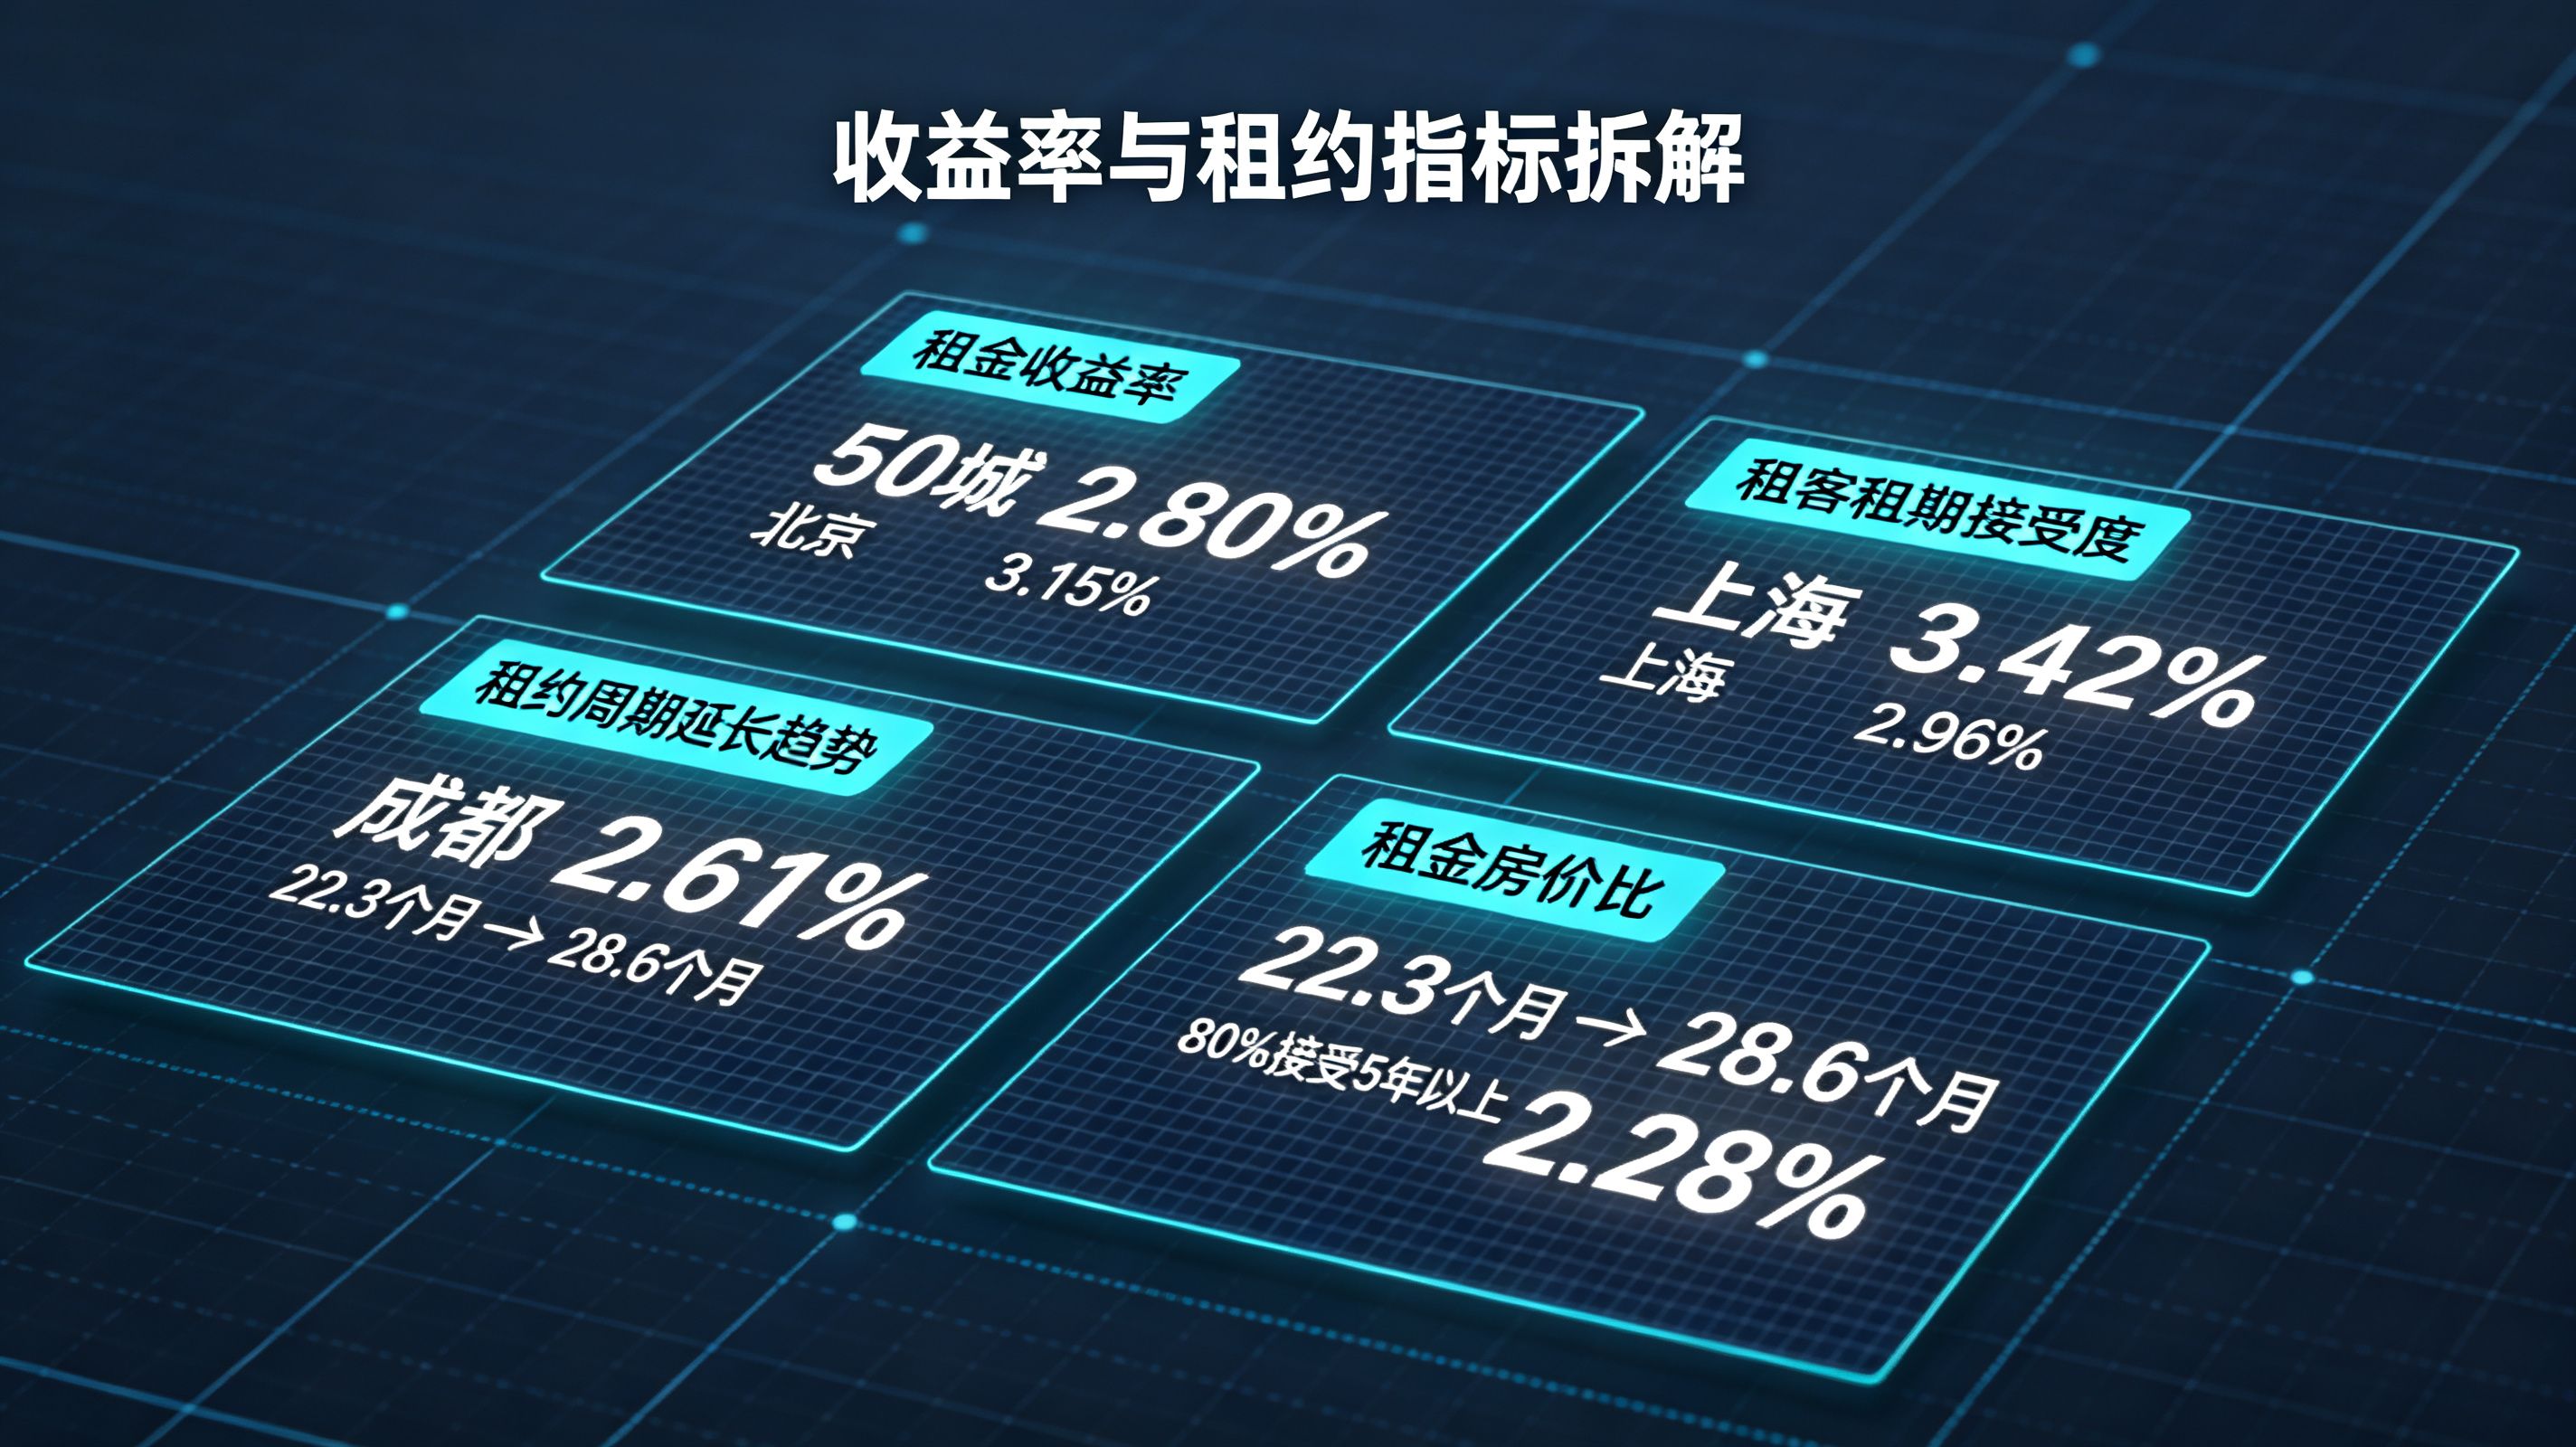
贝壳研究院数据,2026 年 7 月 50 城租金收益率均值 2.80%,北上广深全部在 2.2% 上下,深圳甚至只有 1.97%,这个收益水平已经贴近资金成本线。
租客端的变化也值得留意。长租蓝皮书显示,现在大约八成租客愿意接受 5 年及以上的长期租约,近四成短期内没有买房计划,30 岁以上成熟租客占比首次过半。放到设备、办公租赁赛道也能看到类似信号,行业合同平均租期,从 2022 年的 22.3 个月拉长到今年的 28.6 个月。
租客不想频繁搬家,业主希望锁定稳定现金流,双方都愿意用更长的租期换取确定性。但偏低的租金收益率意味着,市场调整还没结束,租金想要真正企稳,前提是把市面上过剩的供给消化掉。
数据对比先看口径,避免直接混比踩坑
最后提一个实操提醒:行业里租金数据源很多,不能直接拿来横向对比。
中指院 10 月 50 城住宅租金 33.87 元 /㎡・月;贝壳 1-7 月 50 城均值 27.3 元;第三方平台的城市租金排行、带精装物业、含物业费的坪效租金,数值往往高出一大截,统计的房源类型本身就不一样,放在一起对比没有意义。
成都本地最适合用来核验、定价参考的,是成都市房屋租赁服务中心按季度公开的租金数据,分住宅、公寓、宿舍三类,精确到街道。三季度高新区石羊街道住宅 46.49 元、公寓 61.07 元;春熙路、锦官驿这类核心街道住宅租金 43-45 元;远郊板块差距明显,三岔街道住宅 23.82 元,太平街道仅 12.22 元。这份数据也是当地保租房定价的基准,保租房租金一般不超过同街道市场价的 90%,是本地租赁业务里最靠谱的参照。
一句话总结:10 月租赁数据勾勒出清晰格局 —— 住宅租赁一线稳住、二线走弱,写字楼普遍承压;比起表面租金报价,租金收益率、租约周期更能反映市场真实预期;不同机构的数据不能直接拿来对比,先分清统计口径再做判断。

