


商办空置承压下的去化通道:北京 Q3 甲级空置率 18.1%,存量盘活指向「一张床」「一间房」
 2026-11-09 10:33:57
 阅读 150
11 月上旬,几份公开信息凑到一起,把当下商办市场一明一暗两条线摊在了台面上。10 月 27 日出炉的北京三季度甲级写字楼报告,更新了空置率和租金的最新数据;11 月 4 日的机构行业年会,一边放出全国写字楼空置情况,一边单独拎出一线核心区的出租表现;紧接着 11 月 6 日,北京住建部门发布 “十五五” 住房发展规划,明确支持部分存量商办改造,做按床位出租的宿舍型房源。
一边是空置压力持续,一边是存量盘活提速,但三份材料的统计口径、覆盖范围、政策层级完全不一样,如果简单打包解读成市场回暖,很容易误判。落到租赁行业实操层面,其实就两个清晰方向:办公物业这边,承租方议价空间变大;存量改造赛道,保障性居住类的运营需求正在释放。
空置和租金:同一份报告里的两种走势
莱坊《2026 年第三季度北京甲级写字楼市场报告》显示,三季度北京全市甲级写字楼空置率来到 18.1%,环比上涨 2.2 个百分点;写字楼净有效租金为 218.1 元 /㎡/ 月,环比小幅下滑 0.5%。这里有两个很容易被忽略的前提:统计范围仅限全市甲级写字楼,不含乙级楼宇和产业园区;而且净有效租金已经扣掉免租期、装修补贴等各类优惠,和招商页面标的挂牌价不是一回事。
同期其他机构给出的数据有差异,空置区间落在 15.3%–19.1%,租金区间 191.2–251.6 元 /㎡/ 月,不少统计还是按挂牌价、包含物业费来核算。各家数字对不上,根源在于选取的样本楼宇、统计维度、优惠折算方式各不相同,直接拿来横向对比没有参考价值。
空置走高、租金小幅让步,背后真实动作是业主愿意拿出各类优惠换成交,而不是直接下调对外挂牌单价。
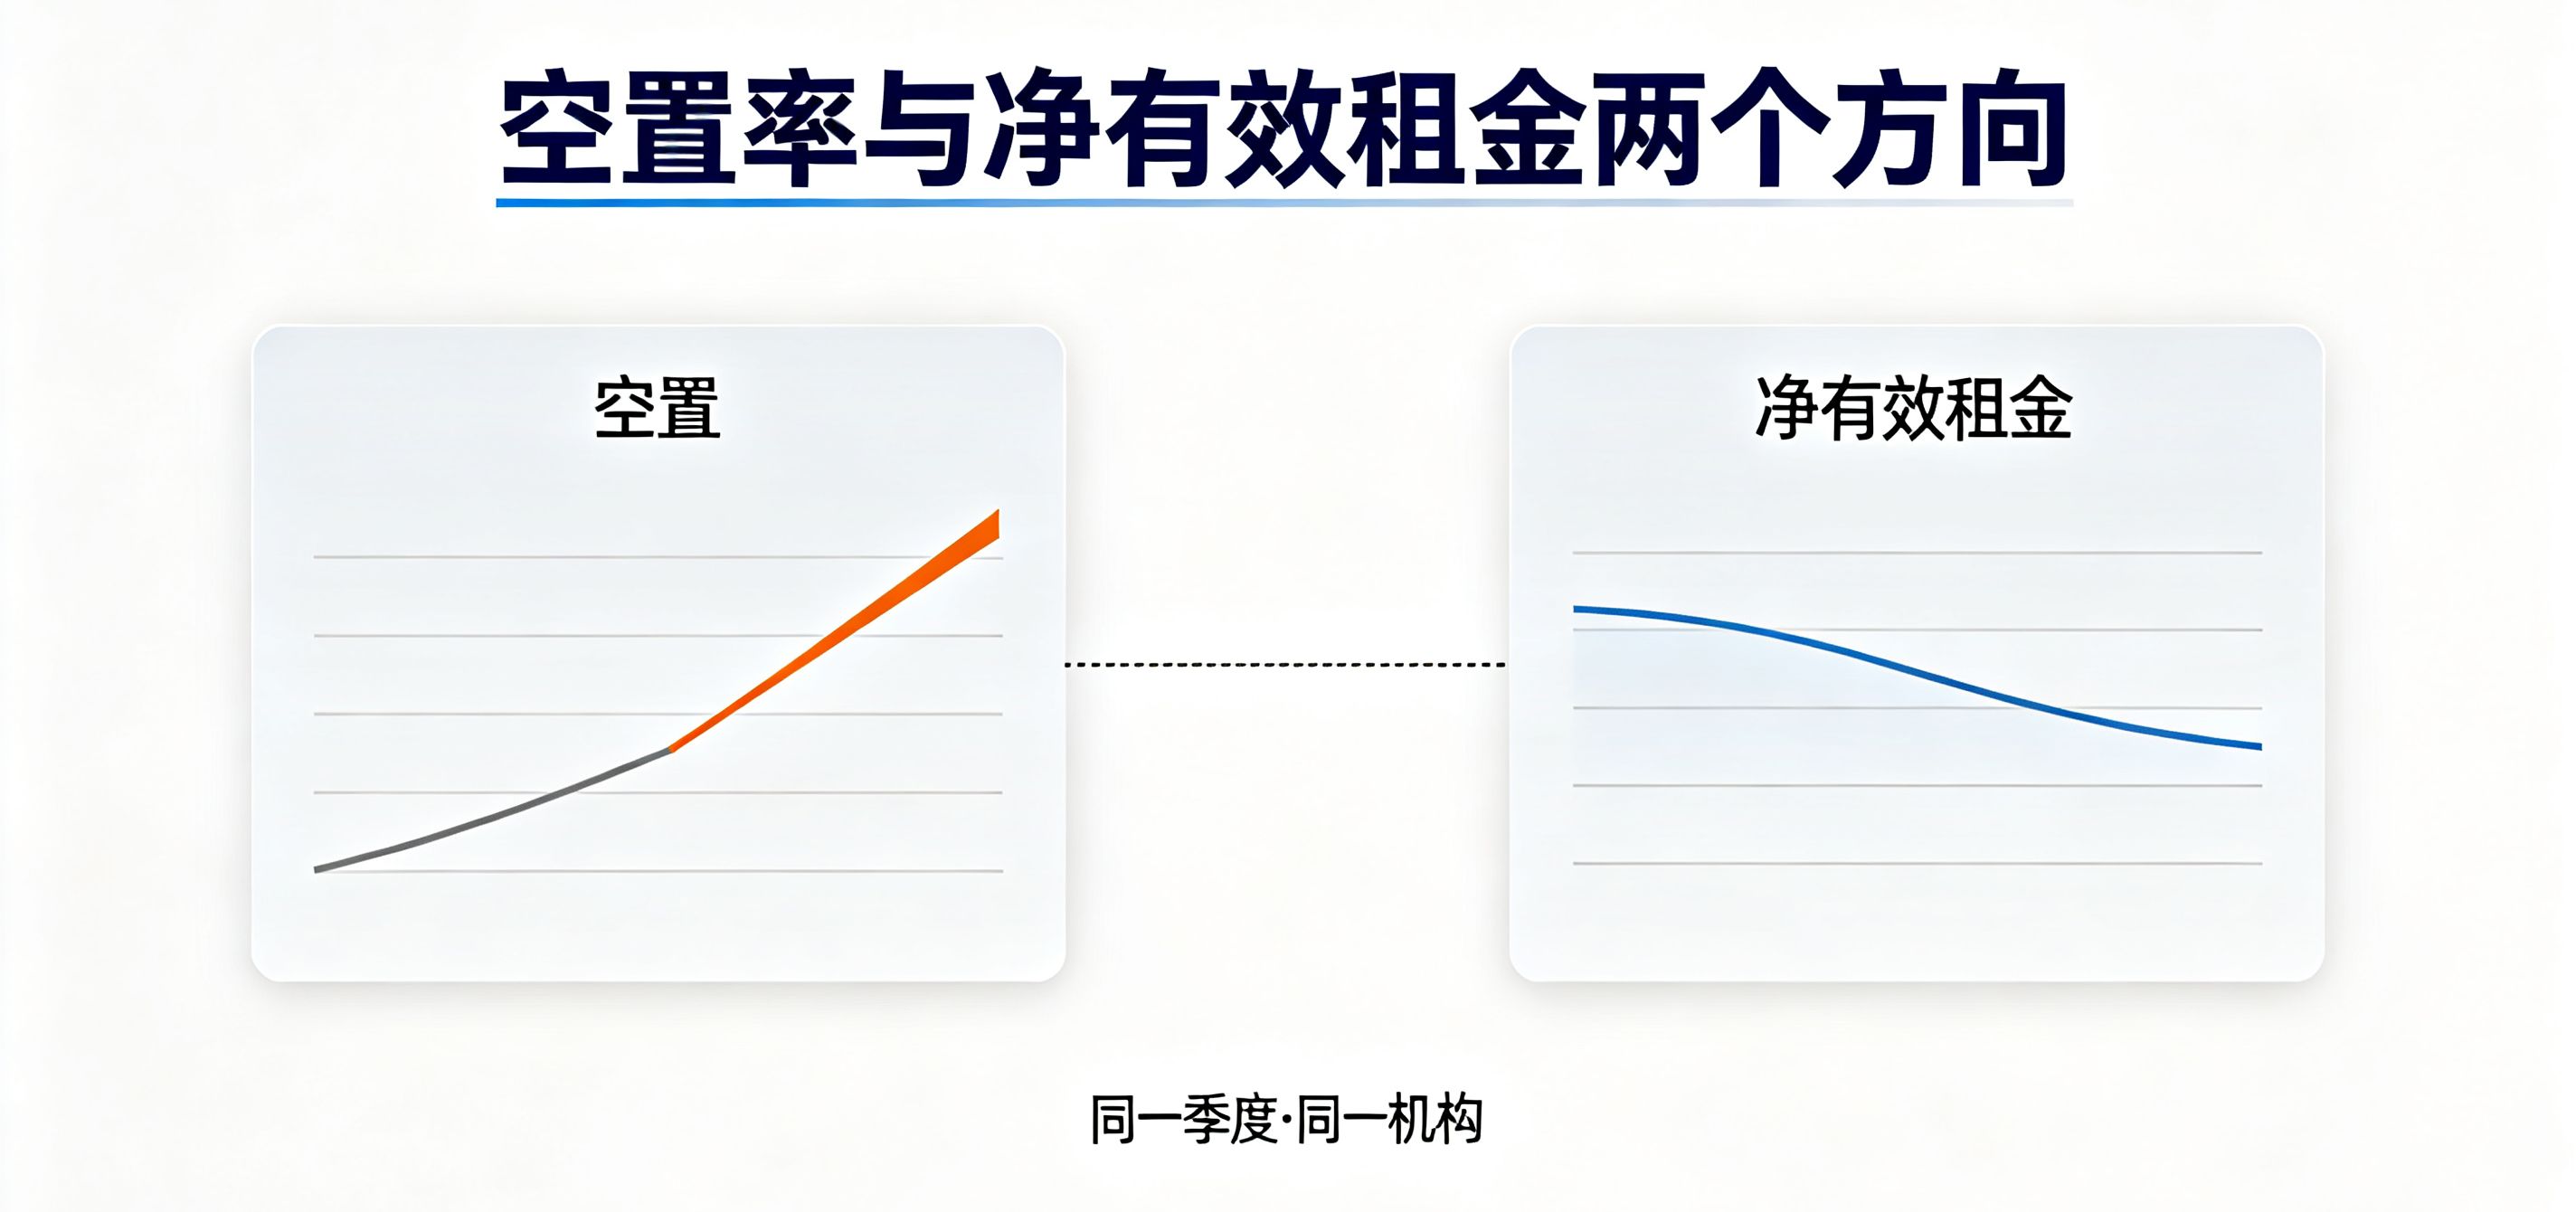
优惠这块,才是承租方真正可以谈的地方,实际弹性远大于纸面租金的跌幅。免租期长短、装修期要不要计租、物业费和空调超时使用费是否单独结算、车位配套、续租优先权,全部藏在挂牌价和净有效租金的差额里。
空置上行周期里,核心成熟楼宇和近郊新兴板块的让步逻辑也不一样:核心地段项目更倾向拉长免租期、给到装修扶持,稳住长期租约;外围新项目更容易直接下调挂牌价格。找房源的时候,拿同一套需求同时对比两类物业,远比盯着单一单价比价,更能算清真实入驻成本。
25% 空置率、85% 出租率,不能混在一起解读
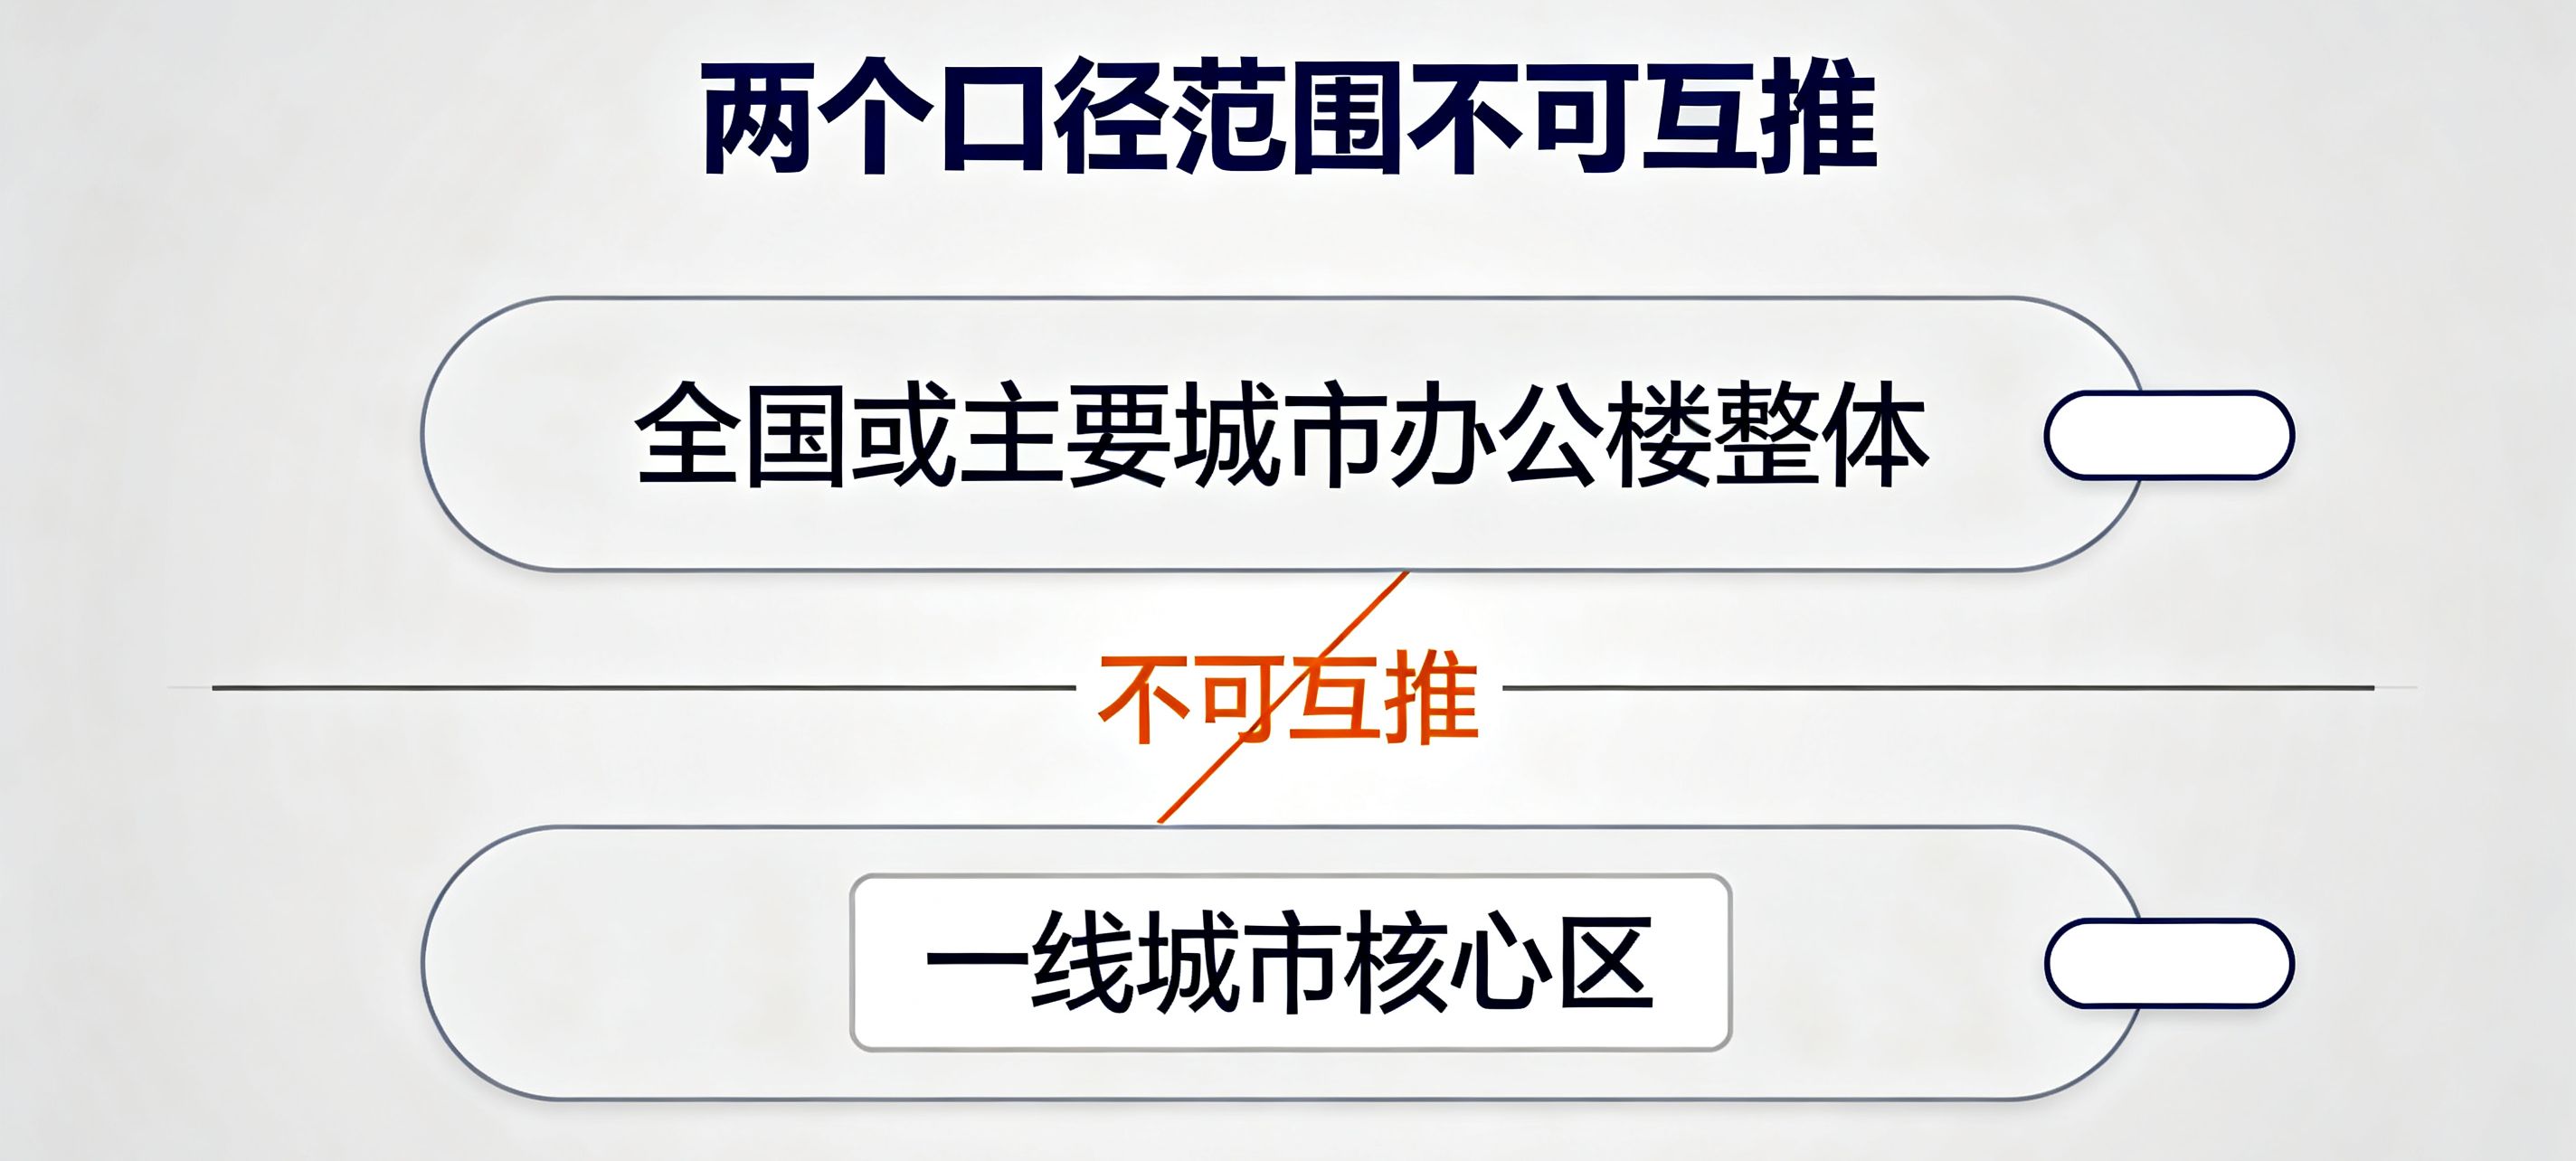
11 月 4 日观点商业年会上,一组数据经常被放在一起传播:全国主要城市写字楼整体空置率约 25%,三季度维持这个高位;一线城市核心区出租率大约 85%。很多人会直接串联理解,但二者本身口径完全不互通。
25% 是空置率,统计覆盖全国大范围办公楼;85% 是出租率,只聚焦一线核心优质板块。一个算空置占比,一个算出租占比,样本范围一宽一窄,中间还隔着大量非核心片区、乙级存量物业。拿 85% 的核心区出租水平去解释北京 18.1% 的甲级空置,或是直接把 25% 当成一线城市空置水平,结论一定会跑偏。
更贴合现实的读法是:全国商办大盘空置压力处在历史高位,但核心地段优质资产抗风险能力更强,市场分化,就是现阶段最主要的特征。
同场分享里还有一个热度很高的数字:经历连续 18 个季度下跌后,指数回升至 59。需要留意,这个指标来自一场关于香港商业不动产资本循环的分享,以 2021 年为基期 100,2025 年跌到 58 见底,反映的是香港商业物业的资本价值。目前没有查到固定发布机构、标准化统计规则,媒体转述时叫法也比较笼统。
它既不是内地官方统计指标,和写字楼租金、空置走势也没有直接前瞻关系。适合当成背景信息顺带提及,并且标注清楚来源是会议观点,绝对不能拿来支撑内地商办回暖的核心判断,更不适合放进标题。
盘活的落地通道,藏在住房规划文件里
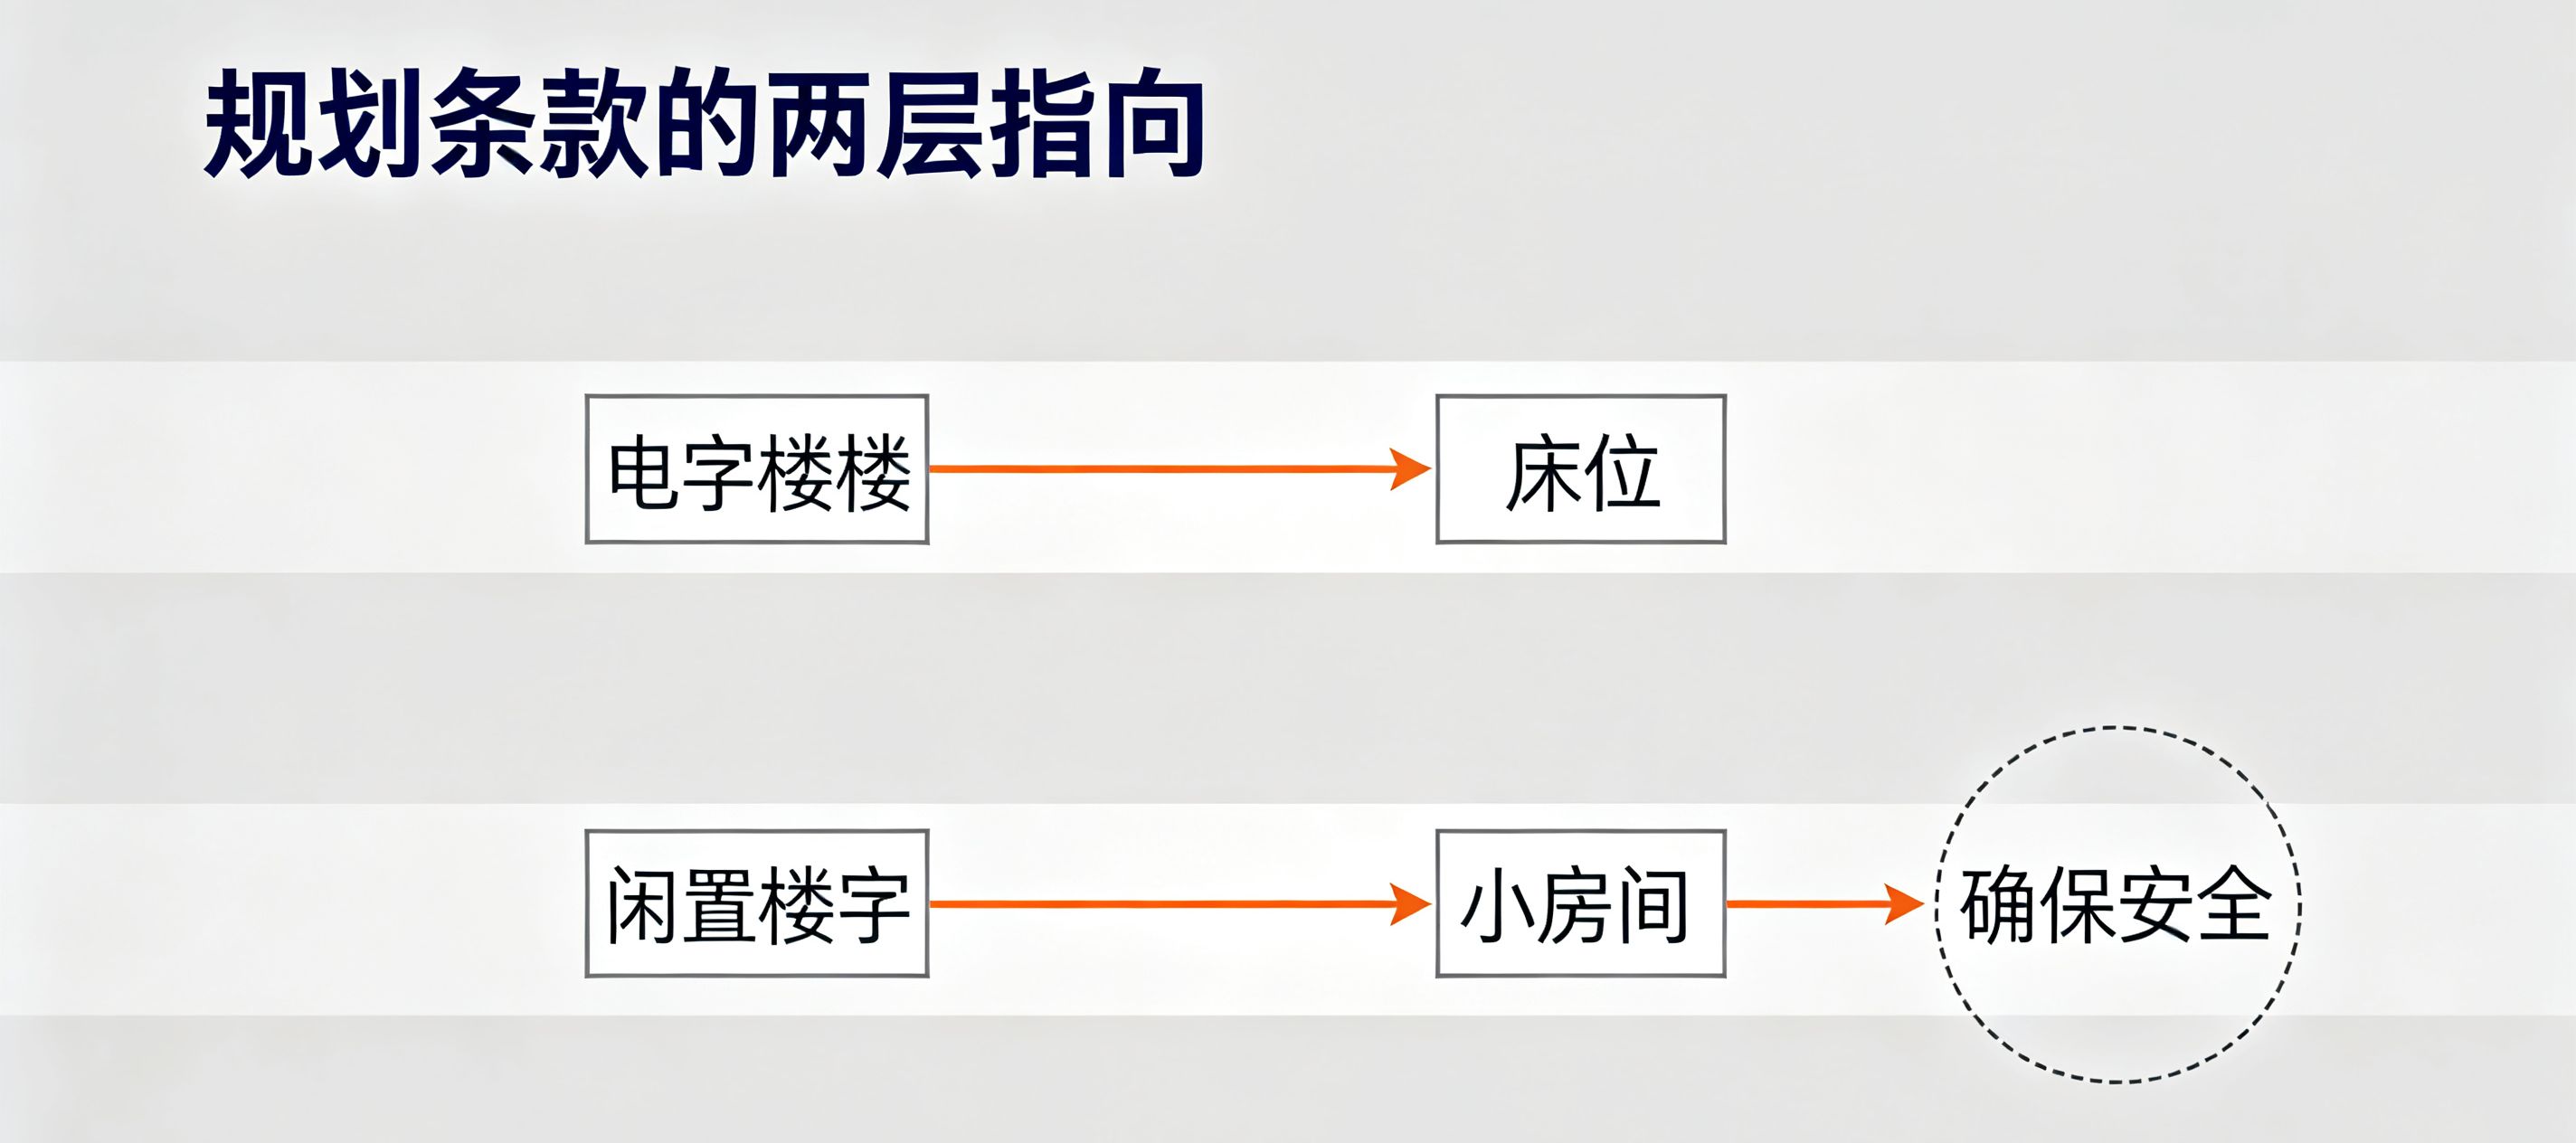
真正带实操指引的,是 11 月 6 日印发、文号京建发〔2026〕525 号的《北京市 “十五五” 时期住房发展规划》,文件成文时间为 11 月 4 日。文件明确两层导向:支持市区属国企拿出存量商办改造,按照宿舍模式管理、按床位出租;闲置安置房、公租房、低效楼宇,在满足安全规范前提下,改成 “一张床、一间房” 这类保租房产品。规划同时提出,存量盘活规模占新增保障性租赁住房比重不低于 60%,推动一百处以上老旧厂房、低效产业园更新。
这里要划清边界:这份文件属于住房发展专项规划,改造之后是居住属性、床位制宿舍产品,并不是把商办继续留在办公赛道。更早的规划征求意见稿只提出探索这类模式,没有划定改造清单。
两条赛道一定要分开看:规划盘活的是住房租赁供给,和甲级写字楼去化不属于同一个池子。改成床位宿舍的房源,服务新市民、青年、产业一线务工群体,消防、安全、备案、日常管理全部按照居住类标准执行;没有纳入改造计划的写字楼,依旧只能依靠租金策略、业态调整、优化租户结构慢慢去库存。二者可以同步推进,但不能互相替代,也不能直接拿 18.1% 的甲级空置率,倒推可改造房源规模。
租赁服务商,可以抓住哪些机会
落到租赁从业者身上,机会分成改造运营、企业办公承租两大方向。
改造运营端,国企存量商办转宿舍型房源,会带出一整套配套需求:房源安全核验、结构和消防评估、床位化运营配套、水电智能计量、家具家电分批配置。这类大多是项目制订单,设备进场跟着改造标段走,交付、退场节点和项目验收绑定,报价时要把运输、安装、后期撤场单独列明。服务商提前整理好配套设备清单、合规资质材料,远比临时拼凑资源接单稳妥。
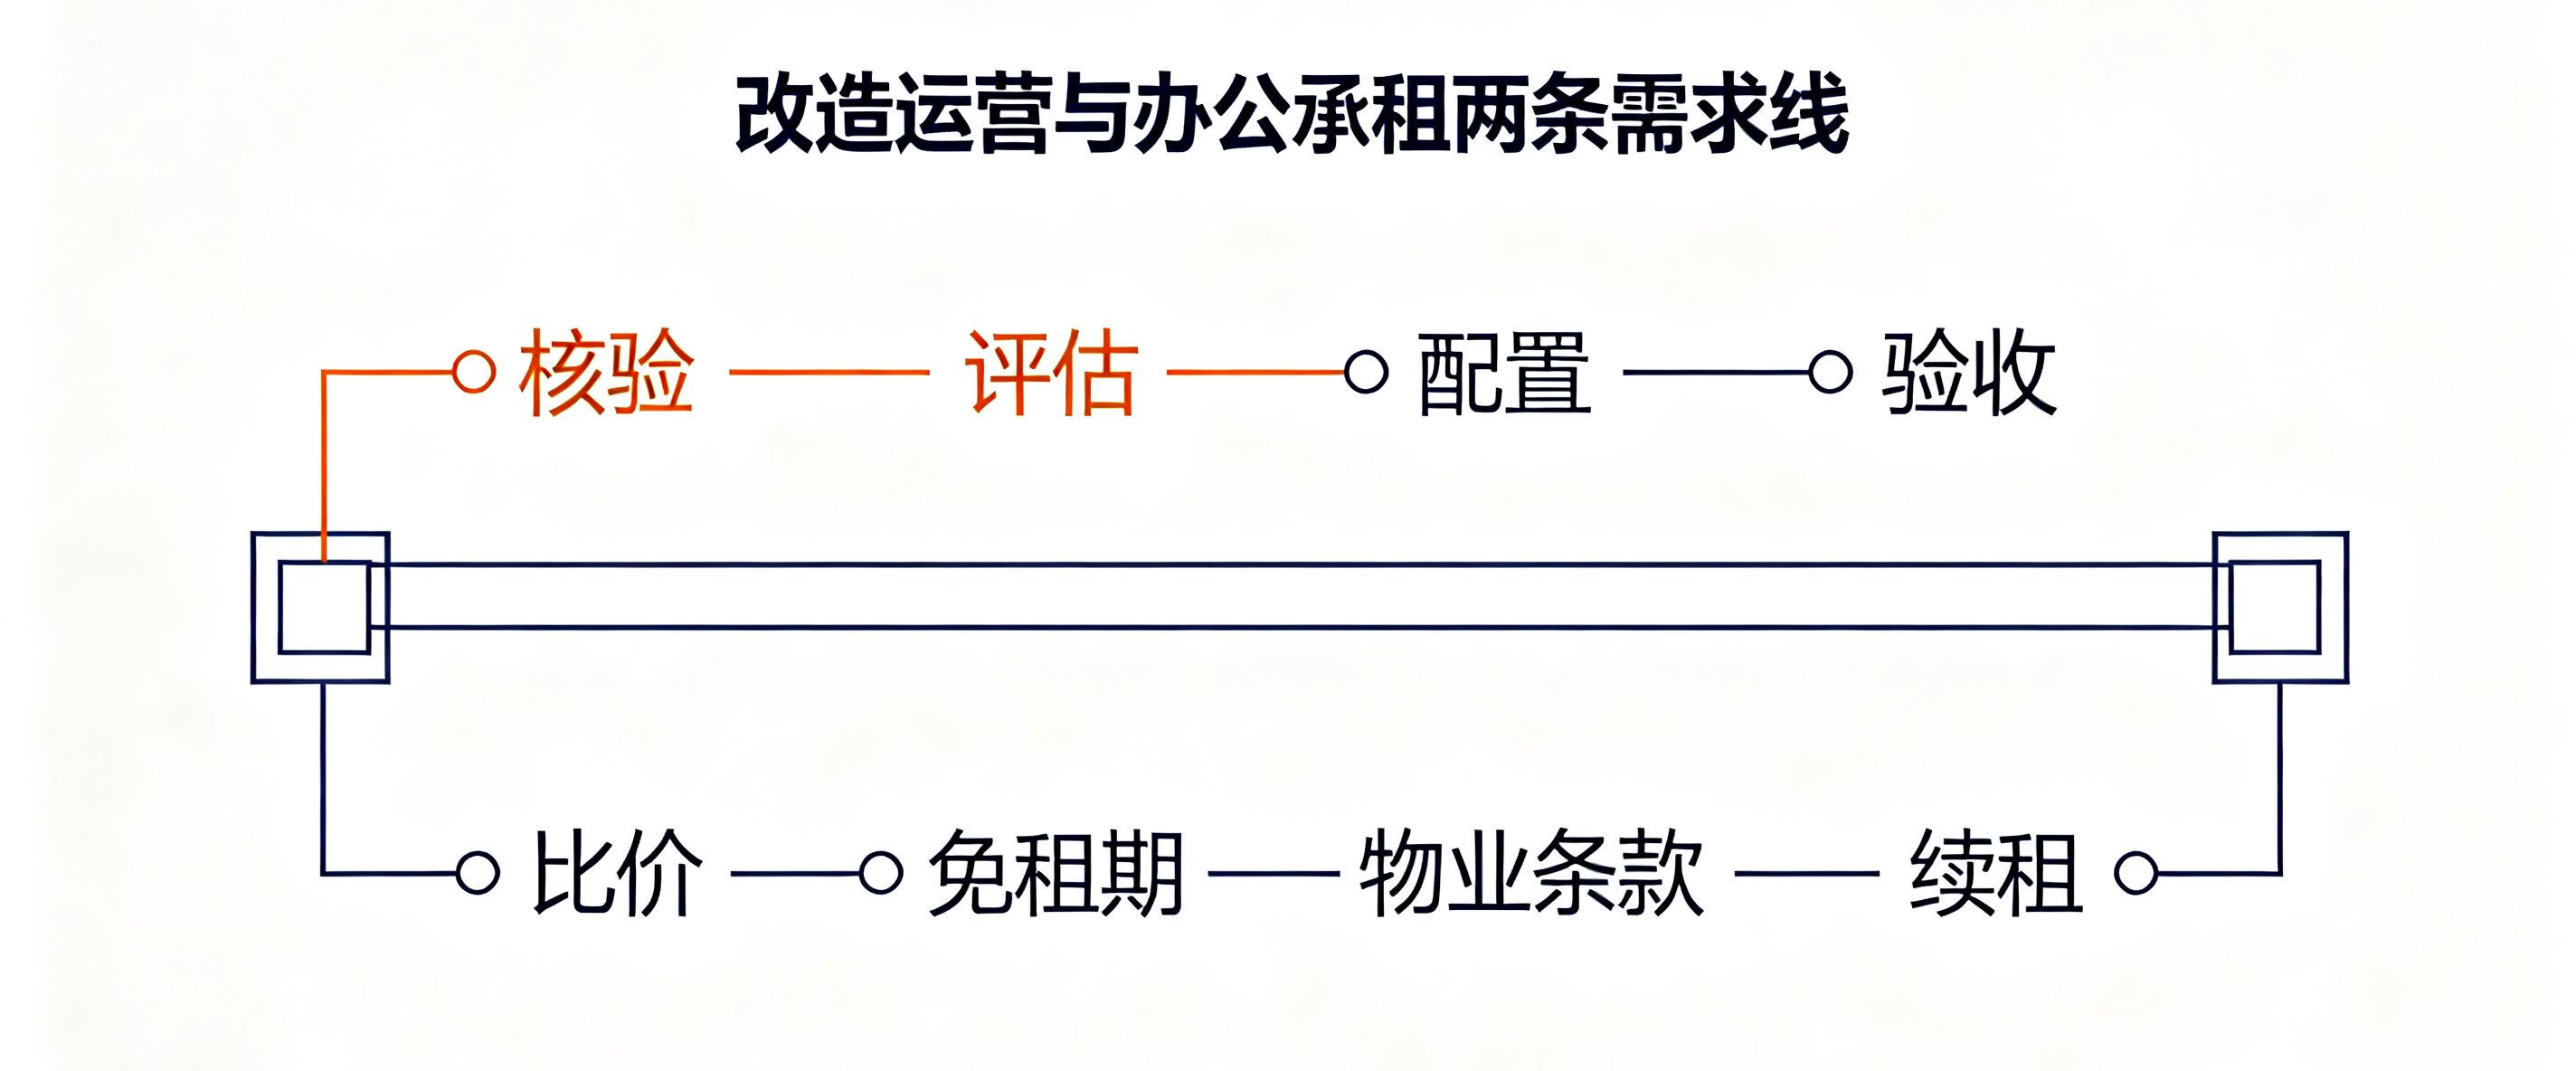
办公租赁这边,空置走高、有效租金松动,确实迎来议价窗口期,但谈判重心不能只卡在单价。免租期、装修期的起止节点,物业费、能耗费的计费规则,空调加班使用、车位使用权限,退租复原要求、后续续租调价机制,这些都要白纸黑字落到合同里,别只靠口头优惠,匆忙签下长期租约。
对于持有物业的业主来说,存量改造只是多了一条处置路径,要不要改、改多大体量,最终还是要看楼宇硬件条件、安全评估结果。
汇总三份信息,判断并不复杂:北京甲级写字楼空置还在走高,业主主要靠各类优惠让利,而不是直接降价;一部分存量商办,被政策导向保障性床位租住赛道。所有引用的数据,都要标注清楚发布机构和统计口径;后续能不能落地,还要持续跟踪配套细则的出台节奏。

