


保租房集中上新:12 城超 1.7 万间待入市,成都 10 个项目领跑,深圳光明 1963 套分批选房
 2026-11-11 13:41:31
 阅读 186
一万七千套怎么统计出来的
进入11月上旬,长租公寓供给端流出一份待入市项目清单。克而瑞长租发布《12城超1.7万间长租公寓待入市,成都10项目筹备投放》,调研覆盖成都、上海、深圳、重庆、贵阳、杭州、宁波、衢州、无锡、武汉、宿迁、云南文山,一共统计25个项目,其中新建17个、存量改建8个,合计待投放房源规模突破1.7万间。报告开篇就写明,这份清单是依托公开信息整理的不完全统计,统计标的是预备入市项目,不是已经开业的存量房源。它适合用来观察供给动向,不能当成12城集中式长租公寓的全面普查数据。
这个前提很关键。预入市,代表项目还处在筹备、报建或者改造阶段,最终能不能按期开业、实际招租进度、落地租金定价都还有变数;而不完全统计,意味着还有不少没有对外公开信息的项目,没有纳入本次统计范围。这家机构本月还出过其他新开房源的统计稿件,统计口径不一样,里面的数字不能混在一起对比。
这份清单更合适的解读方式:1.7万间,是这25个项目对外释放的意向投放规模,大约三分之二是新建项目,剩下三分之一来自存量物业改造。两种房源的交付节奏、运营成本结构本身差别很大,而且分散在12个城市,区域分化会非常明显。改建项目能不能顺利落地,很大程度取决于原有物业的改造难度、产权是否理顺;新建项目则要看施工进度和资金情况。哪怕同在一座城市,两类房源的实际入市时间可能差上好几个月,清单上的总量,不等于会一次性集中涌入市场。
成都为什么排在前面
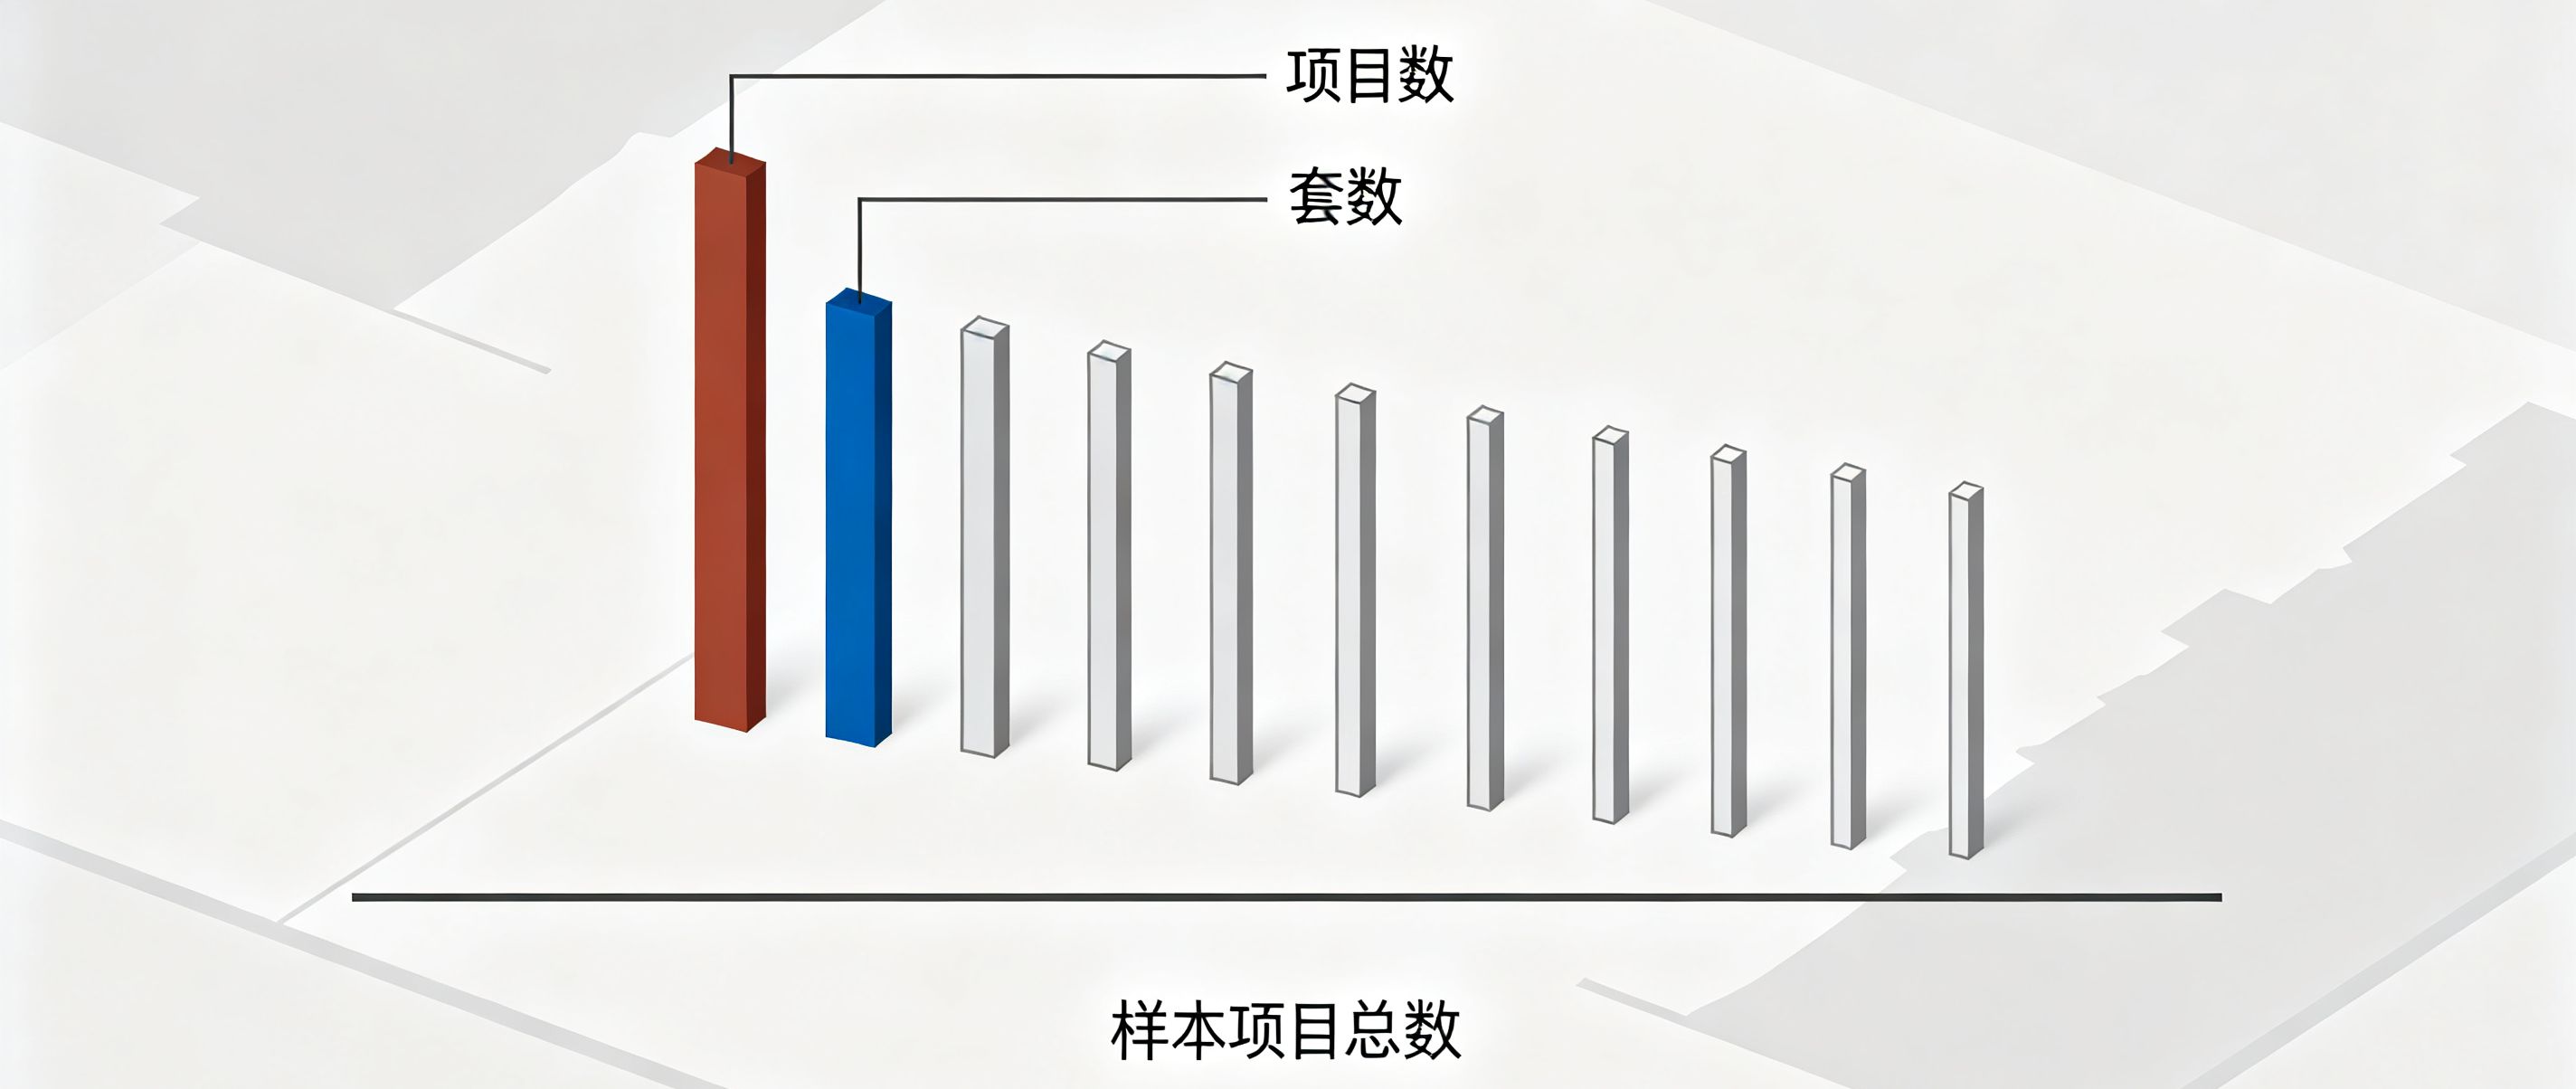
在这份清单里,成都体量遥遥领先,一共10个项目,已披露房源6164套(间),占到整体规模的36%左右,项目分布在高新区、成华区、武侯区、双流区、温江、新津。这里有一处容易混淆的细节:报告小标题写的是八盘,配图标注十盘,核对正文信息,以10个项目为准;6164套只是目前对外披露的数量,后续项目信息更新之后,总量还可能变动。如果一会儿说八盘、一会儿说十盘,或是直接把已披露套数当成最终投放量,算出来的占比就会失真。
除了规模,还有两个值得留意的观察角度。第一是户型跨度,清单里房源面积从25㎡一直到219㎡,最小户型在深圳南山,最大户型落在成都温江。同一份清单里,既有小户型单间,也有大面积改善型房源,能看出来各个城市对保租房的产品定位并不统一。成都这批项目里,既有面向年轻人的常规集中公寓,也有面积更大的多功能户型。
第二是TOD存量基础。成都轨道集团10月29日对外披露,轨道TOD模式已经落地7个保租房项目,累计投运超4500套,服务租户超过7000人,10月29日新亮相的是双流西1店。有这批存量项目打底,新投放房源的运营承接条件,和从零起步的新项目并不一样。
深圳光明这批房怎么租
深圳光明这批保障性租赁住房的落地节奏更清晰。光明区住建局11月3日发布通告,启动2026年第一批次面向个人配租保租房的选房签约工作,本批次合计1963套,分散在8个项目:明皓府677套、明汇府143套、高新东产业配套宿舍66套、钟表基地公寓121套、红坳新居251套、嘉禧苑105套、虹霓轩300套、凤凰英荟城300套。
选房分两个时段、两个地点安排:40㎡、50㎡左右小户型,选房时间11月9日—11日,地点在光明区科润大厦裙楼二楼;90㎡及以上户型,选房时间11月4日—14日,地点放在南山区深圳市保障性住房服务大厅。
签约规则里的细节,直接决定申请人怎么安排。通告要求现场当日完成签约,保证金设定为月租金的两倍,每户仅限一人到场办理;中签之后如果放弃,名额顺延给后面的申请人。本次认租一共收到10930户申请,审核合格5606户,申请户数和房源的比值,就是这一批房源真实的竞争热度。租金区间在22.8元/㎡·月至42元/㎡·月,不同项目、不同户型价差明显,不能直接拿小户型和百平以上大户型放在一起简单对比。
九折参照只是一个个案
行业里经常被提起的租金折扣,其实只有单个项目有公开依据:轨道城市·寓见双流西1店,租金标准不高于同片区市场租金的9折,一共738套,主力户型30–45㎡单间,月租880元起。这只是该项目单独的定价方案,不能解读成片区内保租房普遍给到九折,更不能以此推导出整个保租房市场的价格行情。想要判断性价比,还是要对照周边市场化房源真实挂牌价,同时结合项目本身的配套条件一起看。
相比一次性折扣,长期政策福利吸引力更强。应届高校毕业生可以享受1个月免租;A-E类人才按等级享受50%–100%租金补贴,补贴房源面积上限50㎡,补贴最长不超过36个月;旗下各个TOD保租房项目之间,支持1次无责免费换房;租约签满2年及以上,合同期内租金不上涨,最长可以锁定5年租金。
同期还有另一种供给补充模式。海口10月30日发布公告,面向社会征集存量商品房用作保租房,征集窗口期11月5日截止。房源要求单套面积原则上不超过120㎡,可适度放宽;范围限定在中心城区、自贸港重点产业园区内,为新建未售普通商品房,开工时间2010年及以后,产权清晰、无查封,满足消防要求。由国企搭建房源库,后续收购另行安排,不是直接收房。
把1.7万间、36%占比、1963套、九折租金这几组数字放在一起看,只能说明11月保租房供给端消息集中释放,不等于租金行情迎来整体转向。清单本身的不完全统计属性、项目数量标注的出入、认租和实际签约之间的落差,引用数据前都要逐一核对。
对于租赁行业从业者来说,更有价值的跟踪点,是各个项目实际开业、启动招租的时间,还有海口这种存量商品房征集模式,能不能复制到其他城市。而在运营测算层面,重点要看租期规则和退出机制:保租房租金普遍低于周边市场化公寓,但有严格的资格门槛、承租对象限制、最长租住年限,转租和二次流转空间很小,核算空置率的时候,不能直接套用市场化公寓的经验数值。

