


商业地产大宗交易77宗832亿:险资组团接盘上海占47.4%,拼多多33.7亿整栋购楼刷新纪录
 2026-11-13 10:05:59
 阅读 184
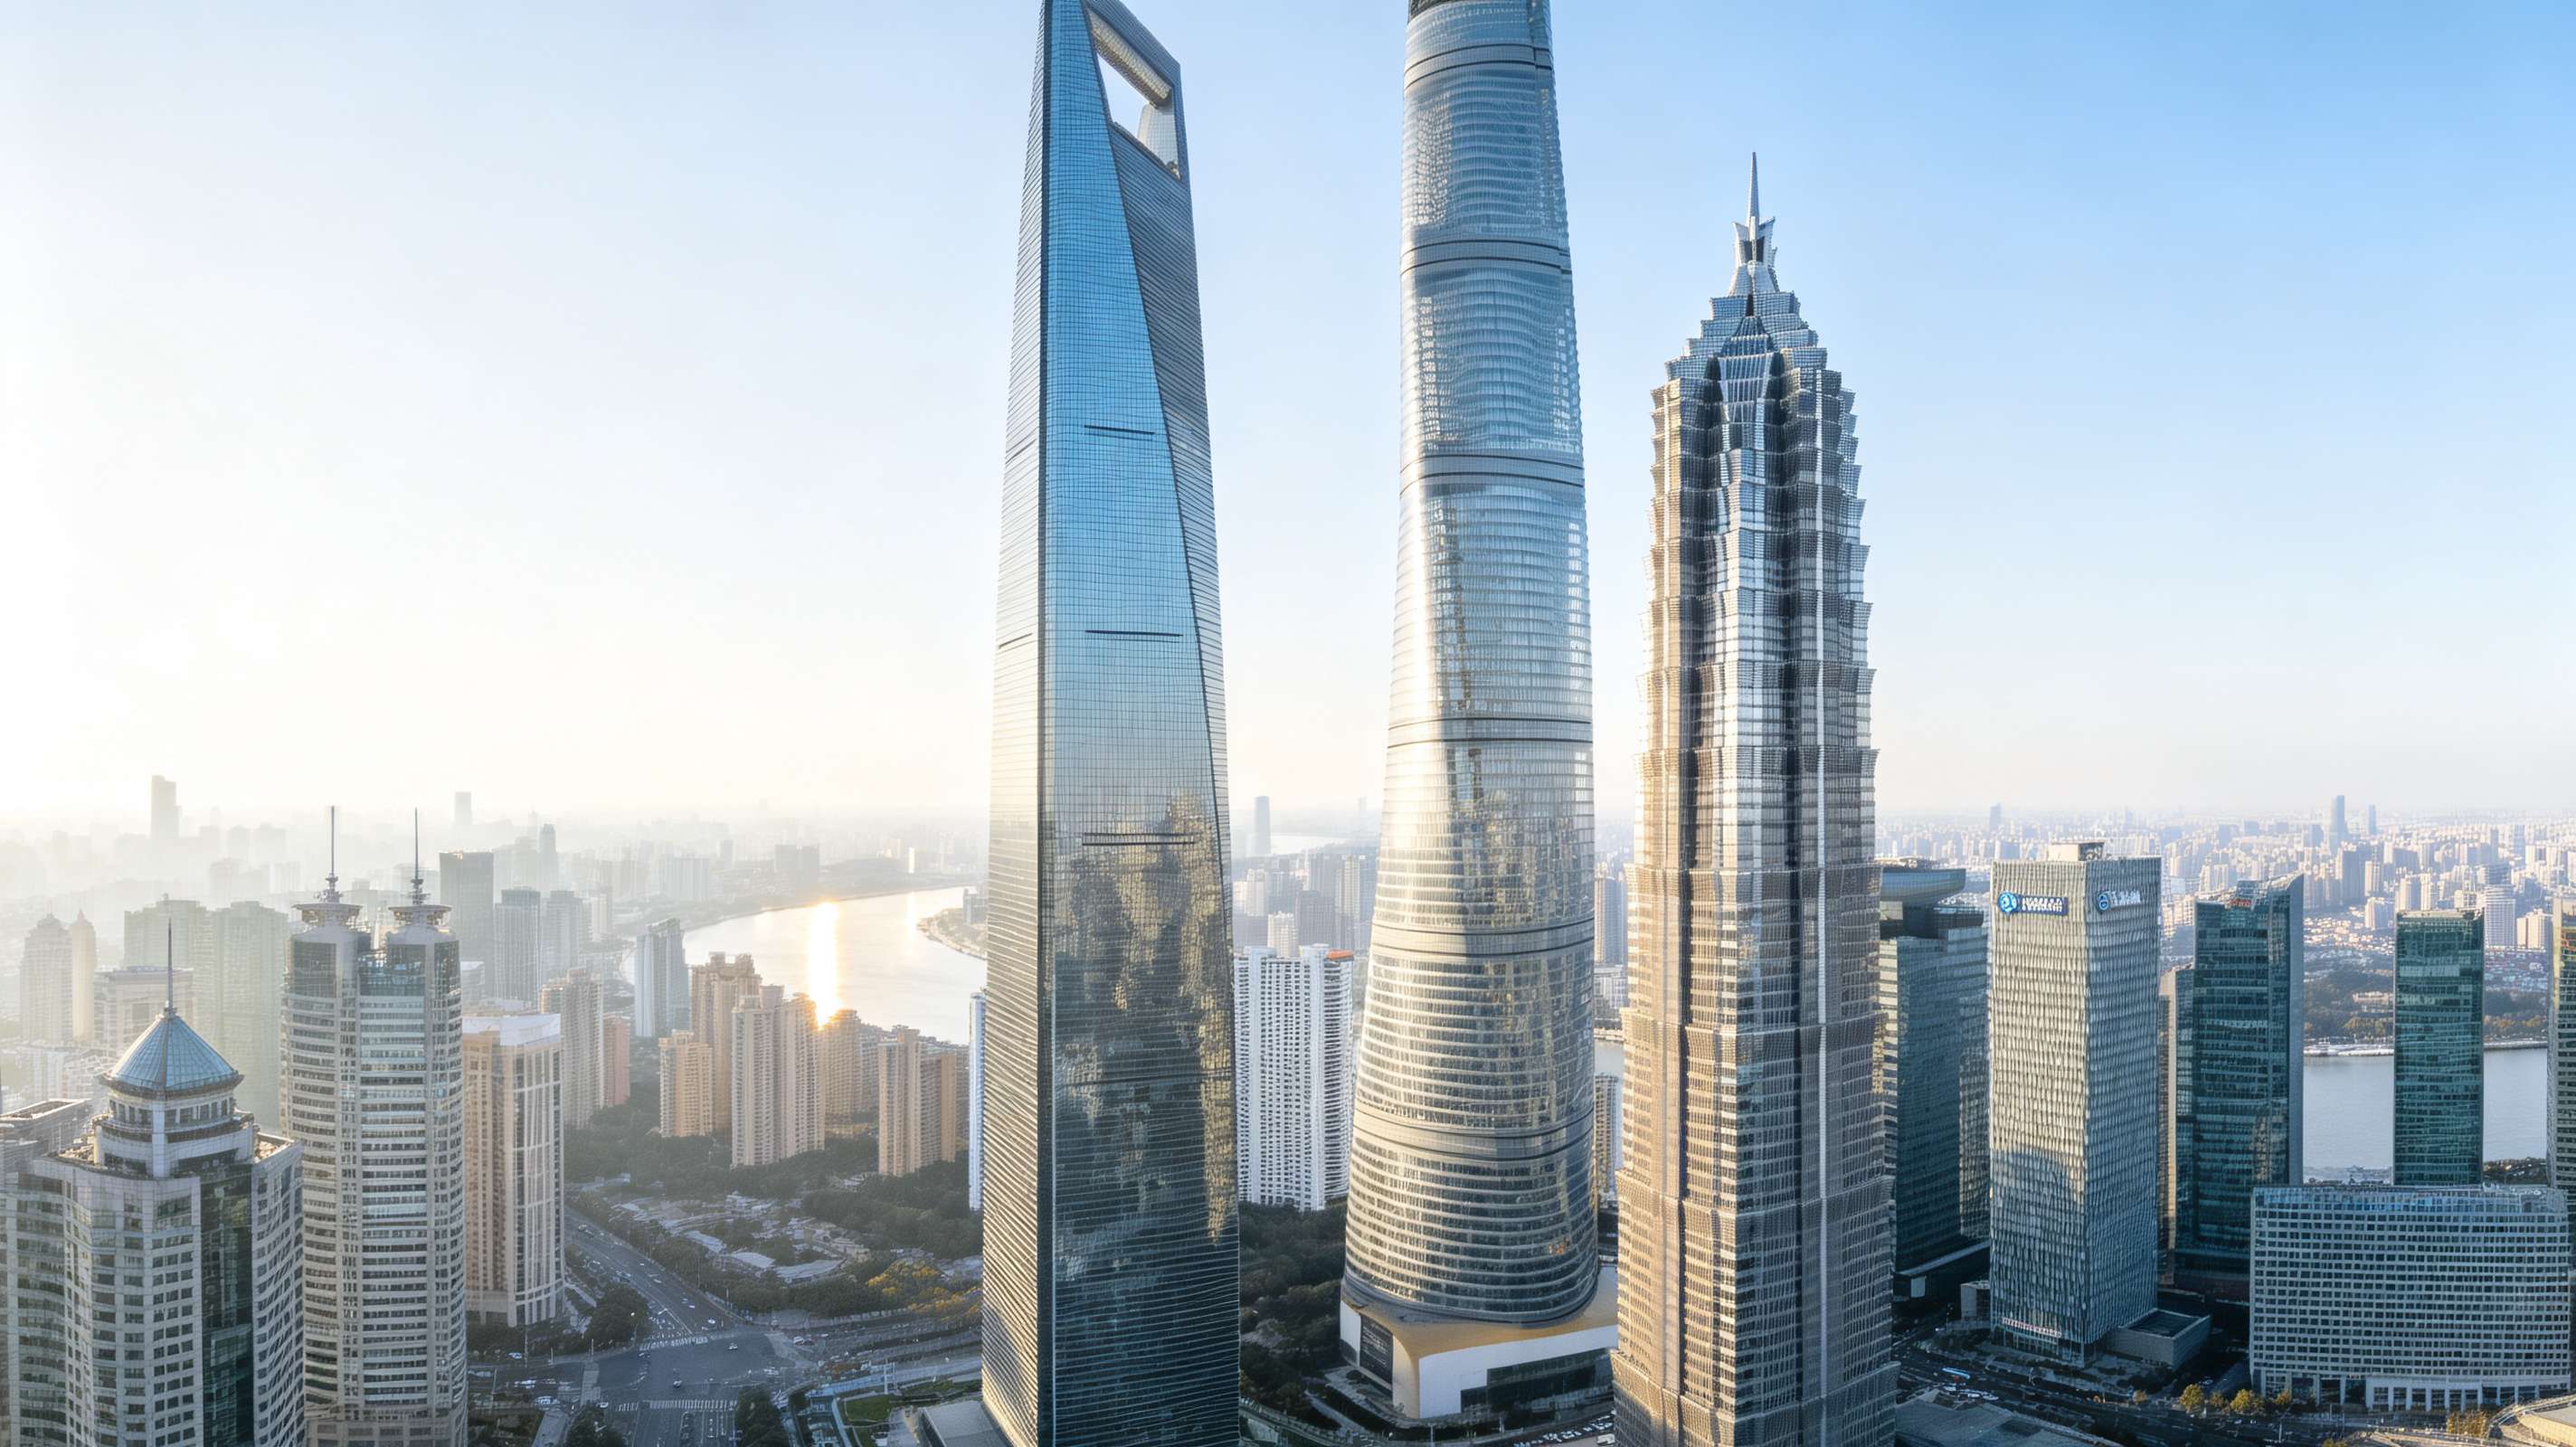
这一轮商业地产大宗交易回暖,核心要看买方结构。全国累计完成大宗交易77宗,披露交易总额约832.64亿元,资源扎堆特征十分突出:上海成交33宗,金额394.41亿元,占到全国总规模的47.4%;香港录得8笔交易、金额50.71亿元,走出一条独立主线,标的集中在学生公寓;成都万象城单笔交易84.75亿元,是这份统计周期里体量最大的一单。资产选择上,写字楼、购物中心、商业综合体三类合计占比76.7%,资金并没有分散铺到各类业态,而是优先投向现金流更容易测算、稳定性更强的资产。买方思路也已经变了,不再单纯博取资产价差,转而看重稳定租金回报,以及长期持有的安全垫。
先把统计口径分清楚
这些数字是报告期累计口径,不是短期集中成交。77宗、832.64亿元,对应的是上半年累计成交,这样才能和市面上其他公开统计对标。拆开业态看,零售商业成交32笔、370.8亿元,规模排在首位;办公类43笔、257.4亿元;酒店及公寓46笔、167.8亿元;综合体12笔、203.6亿元;工业物流45笔、107.4亿元;数据中心仅1笔,金额53.9亿元;商务园区9笔、29.1亿元;其余类型资产4笔、21.7亿元。
不难发现,各业态笔数相加远大于77宗,根源在于各家机构统计标准不一样:有的统计是全口径成交,有的只纳入金额达到披露门槛的项目。不管是写行业分析,还是做测算预算,先对齐口径,远比直接引用总额数字重要。
不同城市行情分化明显,冷热差距很大。上海另有一套统计口径显示,上半年成交35宗、合计233亿元,金额同比上涨47%,其中单笔超10亿元的交易一共8宗,贡献了六成交易额;深圳上半年成交24宗,总额81亿元。同一座城市出现“33宗394.41亿元”和“35宗233亿元”两组差异不小的数据,差别大多来自几个地方:是否纳入股权收购、是否按权益比例折算金额、统计截止时间是否一致。
但买方结构的结论相对统一:内资买家是绝对主力,外资占比仅3%左右;内资里面,投资机构和保险资金合计占到33.6%。也就是说,本轮回暖并不是外资回流抄底,而是本土长期资金在进场接盘。
险资组团的买法
保险资金很少单独拿下整栋大体量物业,联合组团投资是更主流的方式。上半年,一支险资联合体从宜家母公司英格卡集团手中,收购了北京、无锡、武汉三处商业体;大家保险、友邦人寿、中宏人寿等险资主体,频繁出现在商业综合体交易名单里,标的包括北京鼎好DH3、上海瑞安新天地。
深圳前海也能看到明显分化:前海中集商务中心东塔25.3亿元由国企拿下,隔壁前海弘毅大厦16亿元的买家是险资,同一片区两笔交易,背后资金属性完全不同。成都万象城84.75亿元这笔交易,受让方为成都润成信商业管理有限公司,股东背景为中信证券。
组团的核心目的,不只是凑资金,更是摊薄单笔投入压力,把持有周期拉长,匹配物业长期租约的回款节奏。
除了组团收购,承债式收购也越来越多。美格智能花2.85亿元收购上海维璟中心A栋,其中现金对价只有8600万元,剩余1.99亿元为承接标的原有债务。这种方式可以大幅降低买方当下的现金支出,但条件是一并承接原有负债和存量租约。
这类交易对租赁市场的影响,不在于账面成交价,而在于租约后续怎么延续。新业主需要逐一核查现有租户剩余租期、租金递增条款、押金归属,才能判断资产什么时候具备重新调租定价的条件。对于写字楼、商铺租赁从业者而言,遇到业主变更,第一件事不是打听卖了多少钱,而是逐条核对租赁合同里的权属转让、租约承继、提前解约相关条款。
科技企业从租转买
拼多多的几笔交易之所以被市场反复讨论,本质是它调转了企业办公的底层思路。过去很长一段时间,拼多多基本全部采用租赁模式办公,固定资产占比长期低于1%;今年6月,它以33.7亿元拿下陆家嘴星展银行大厦,折合单价约7.33万元/㎡,是上半年上海单笔金额最高的大宗交易。这栋楼地处陆家嘴金融中心北区,2009年建成,一共19层,总建面约4.6万㎡,由陆家嘴集团开发,紧邻地铁2号线陆家嘴站。星展中国总部年内会搬迁至金茂大厦,物业腾退节奏,直接决定这栋楼后续有多少面积会流入租赁市场。
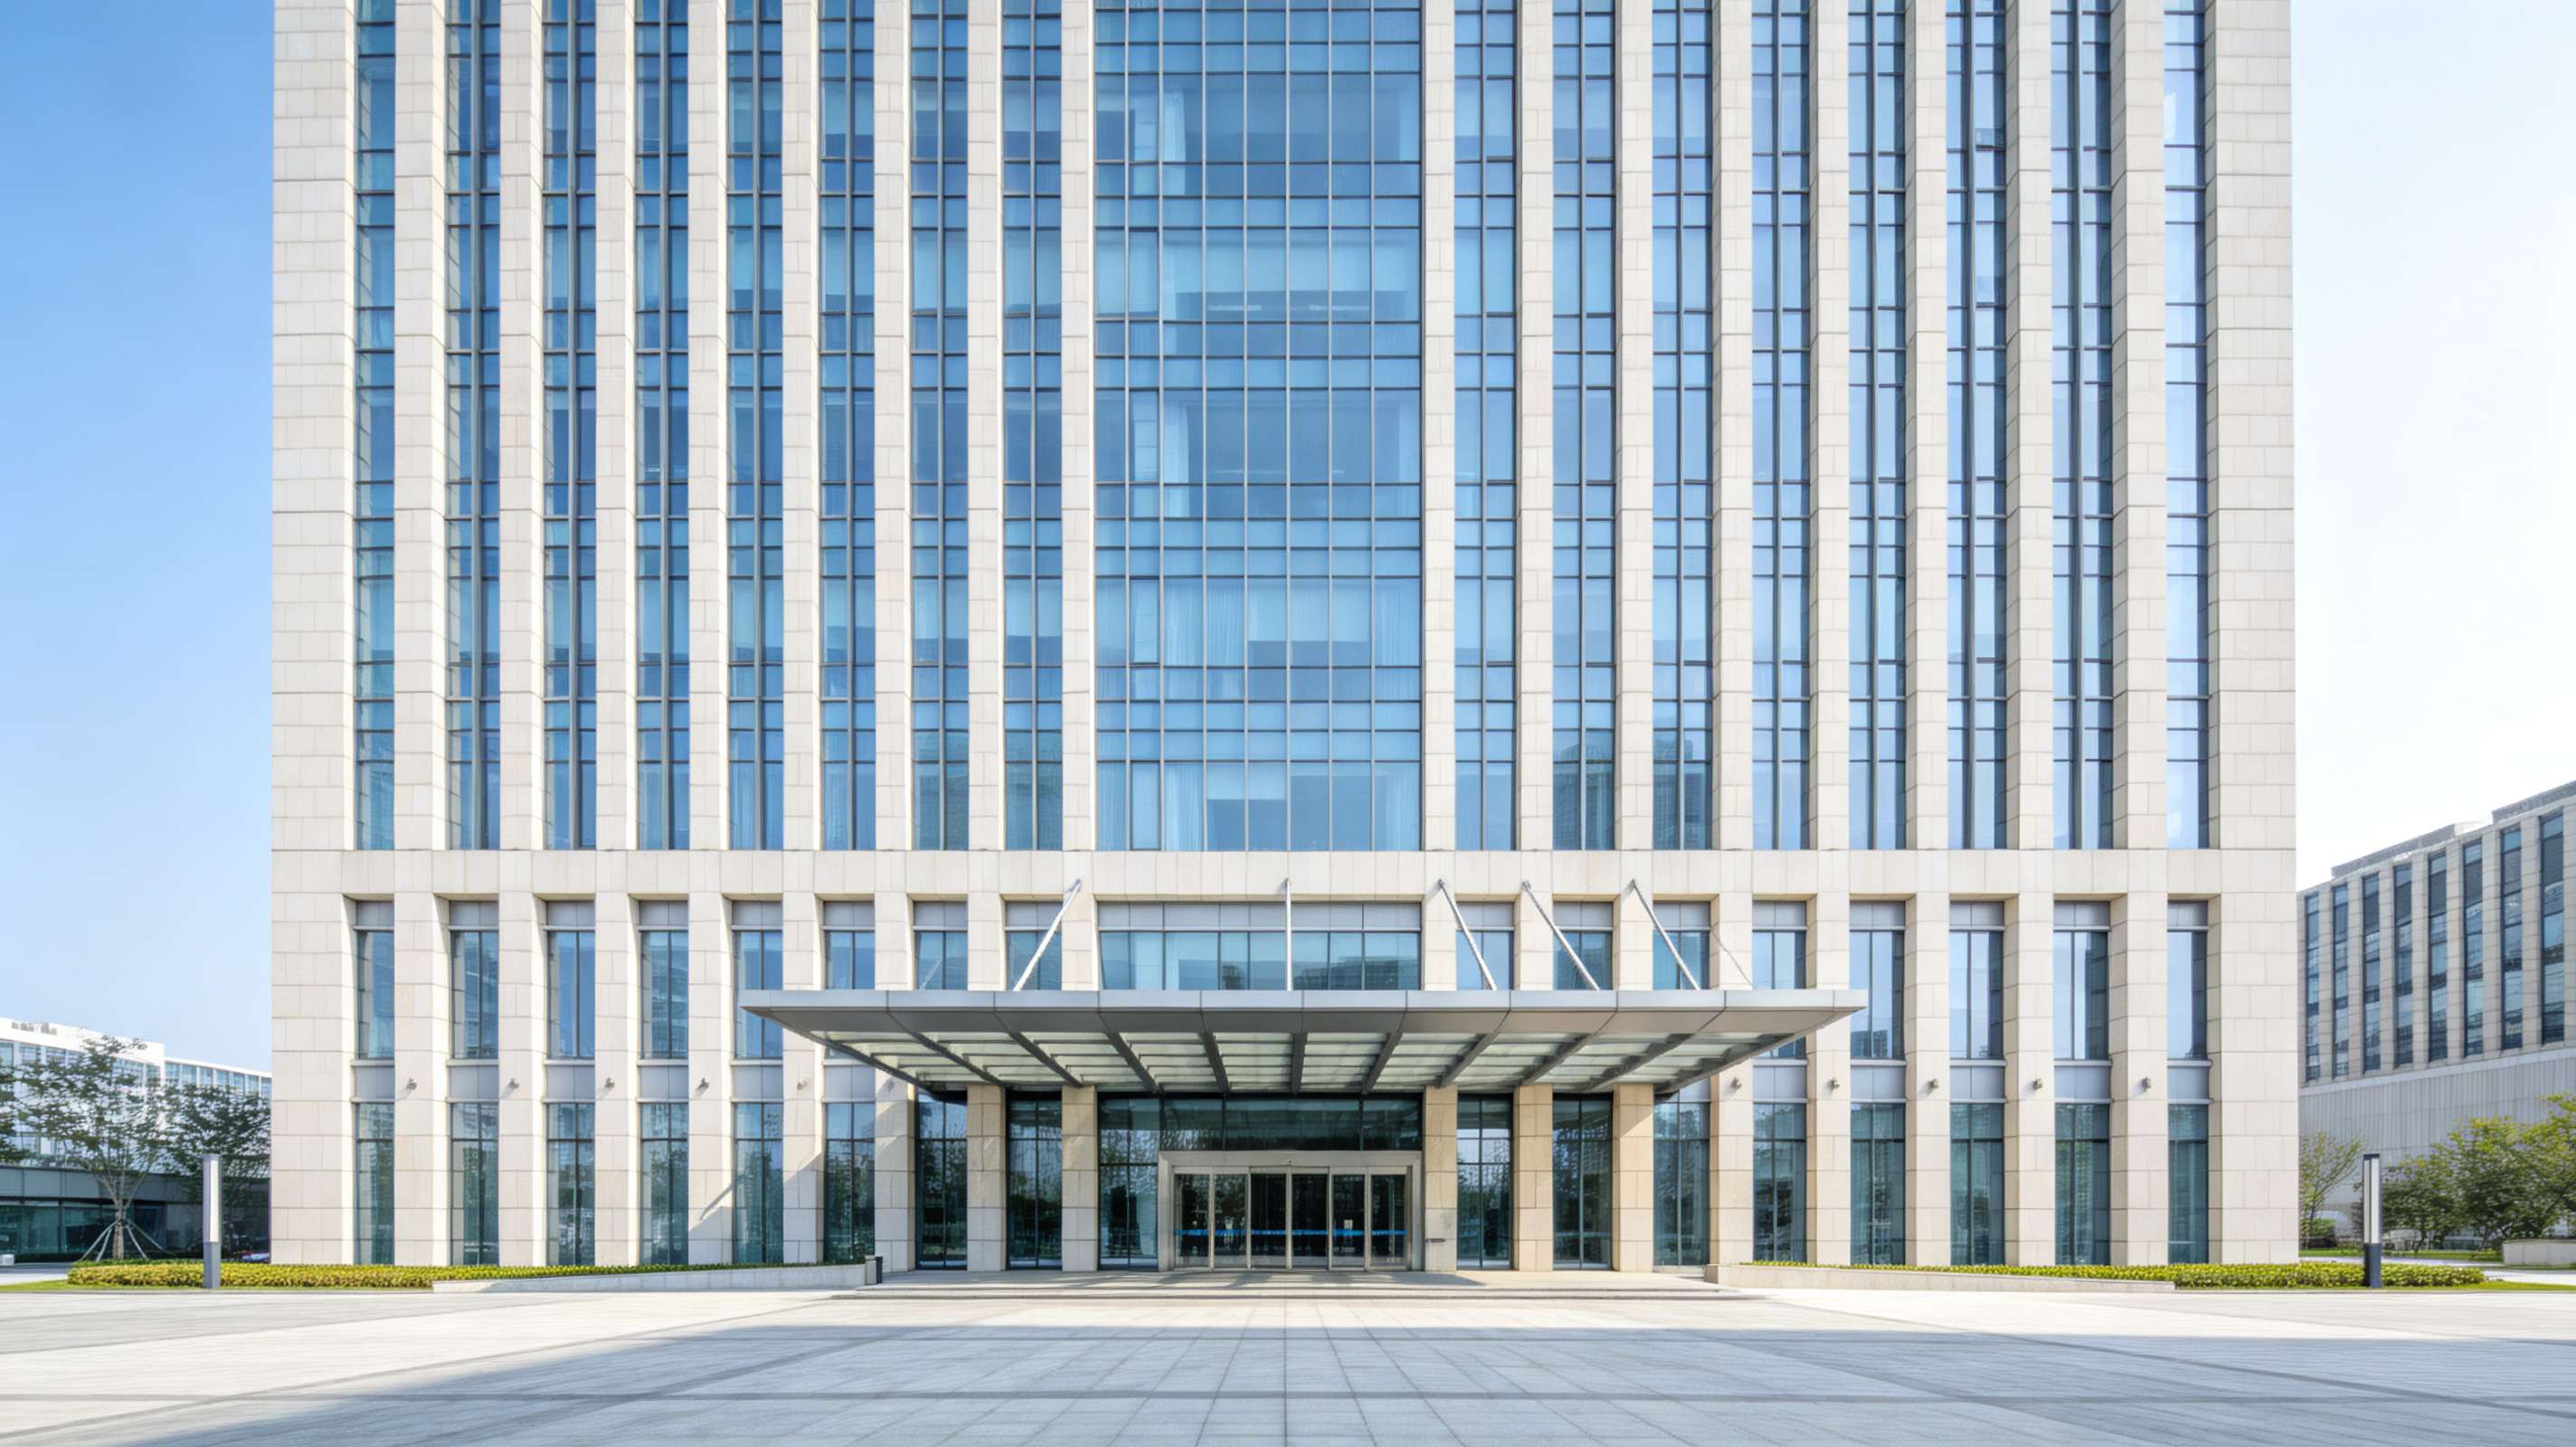
收购布局也在多城市铺开。除星展银行大厦之外,拼多多上半年还整购雄安·电建智汇城一栋12层独栋办公楼,用来承载大数据、云计算运维、跨境数据相关业务,交易金额约12亿元;三季度又从铁狮门手里收购上海长宁晶耀虹桥甲级办公楼,交易没有经过中介,金额同样约12亿元,上海两笔合计接近45亿元。
字节跳动重心放在北京海淀,拿下双泉堡地块(33亿元)、蓝景丽家地块(28亿元),后者规划4200个工位,要求自持20年;京东4月分别在北京亦庄、杭州钱江世纪城拿地自建区域总部,合计投入约24亿元,杭州地块要求40年100%自持。
这类自用型买家,买的不是租金收益,是长期办公空间使用权的确定性。
卖方结构与折价幅度
卖方主要是房企和外资机构,出售动机分成两类。一类是主动处置资产回笼现金流,北京保利大都汇就是典型;另一类是债务出现问题,由债权人启动资产处置,富力旗下部分酒店就属于这类。上海星展银行大厦、新茂大厦、仙乐斯广场,原持有人都是外资基金或投行,北京荟聚中心原来的持有方同样是外资。
折价幅度,能直观反映当下市场定价逻辑。新茂大厦今年3月以超16.2亿元卖给深圳一家民企,对比2015年28.5亿元的收购成本,折价幅度大约43%。这栋甲级写字楼2005年由嘉德置地开发建成,21年间已经五次易主。同期还有象屿集团收购黄浦区仙乐斯广场98.68%股权、海尔消费金融收购浦东新区四方城、山东稀土20亿元拿下中港汇·黄浦、东亚银行近20亿元增持东亚银行金融大厦物业。
落到租赁市场,这一轮资产交易带来两层影响。自用买家整栋收购,会直接拿走核心区域大面积可租物业,短期压缩供给;但多数企业不会把整栋楼全部自用,剩余楼层后续还会分层对外出租,业主变更不等于房源彻底退出租赁市场。
更值得关注的是需求信号:三季度上海甲级写字楼租赁需求持续回暖,整体空置率环比下降1.1个百分点,非中央商务区降幅达到1.8个百分点,不少超甲级项目租金开始企稳。企业升级搬迁需求集中在专业服务、互联网科技、游戏、零售、AI赛道。
对区域租赁服务商来说,可租房源结构变化、租金企稳的先后节奏,远比大宗交易总额更有参考价值。目前回暖只集中在优质标的,非核心片区的租金定价能力,还没有同步修复。

