

从补贴驱动到收益驱动 2026新能源设备租赁进入精细化阶
 2026-11-22 19:44:09
 阅读 331
随着补贴逐步退出,新能源设备租赁正从政策红利驱动转向市场化收益驱动。在双碳战略与全国设备更新行动的双重背景下,工商业储能、分布式光伏、重卡换电站与光储充一体化综合能源站,成为租赁资产配置中的热门标的。
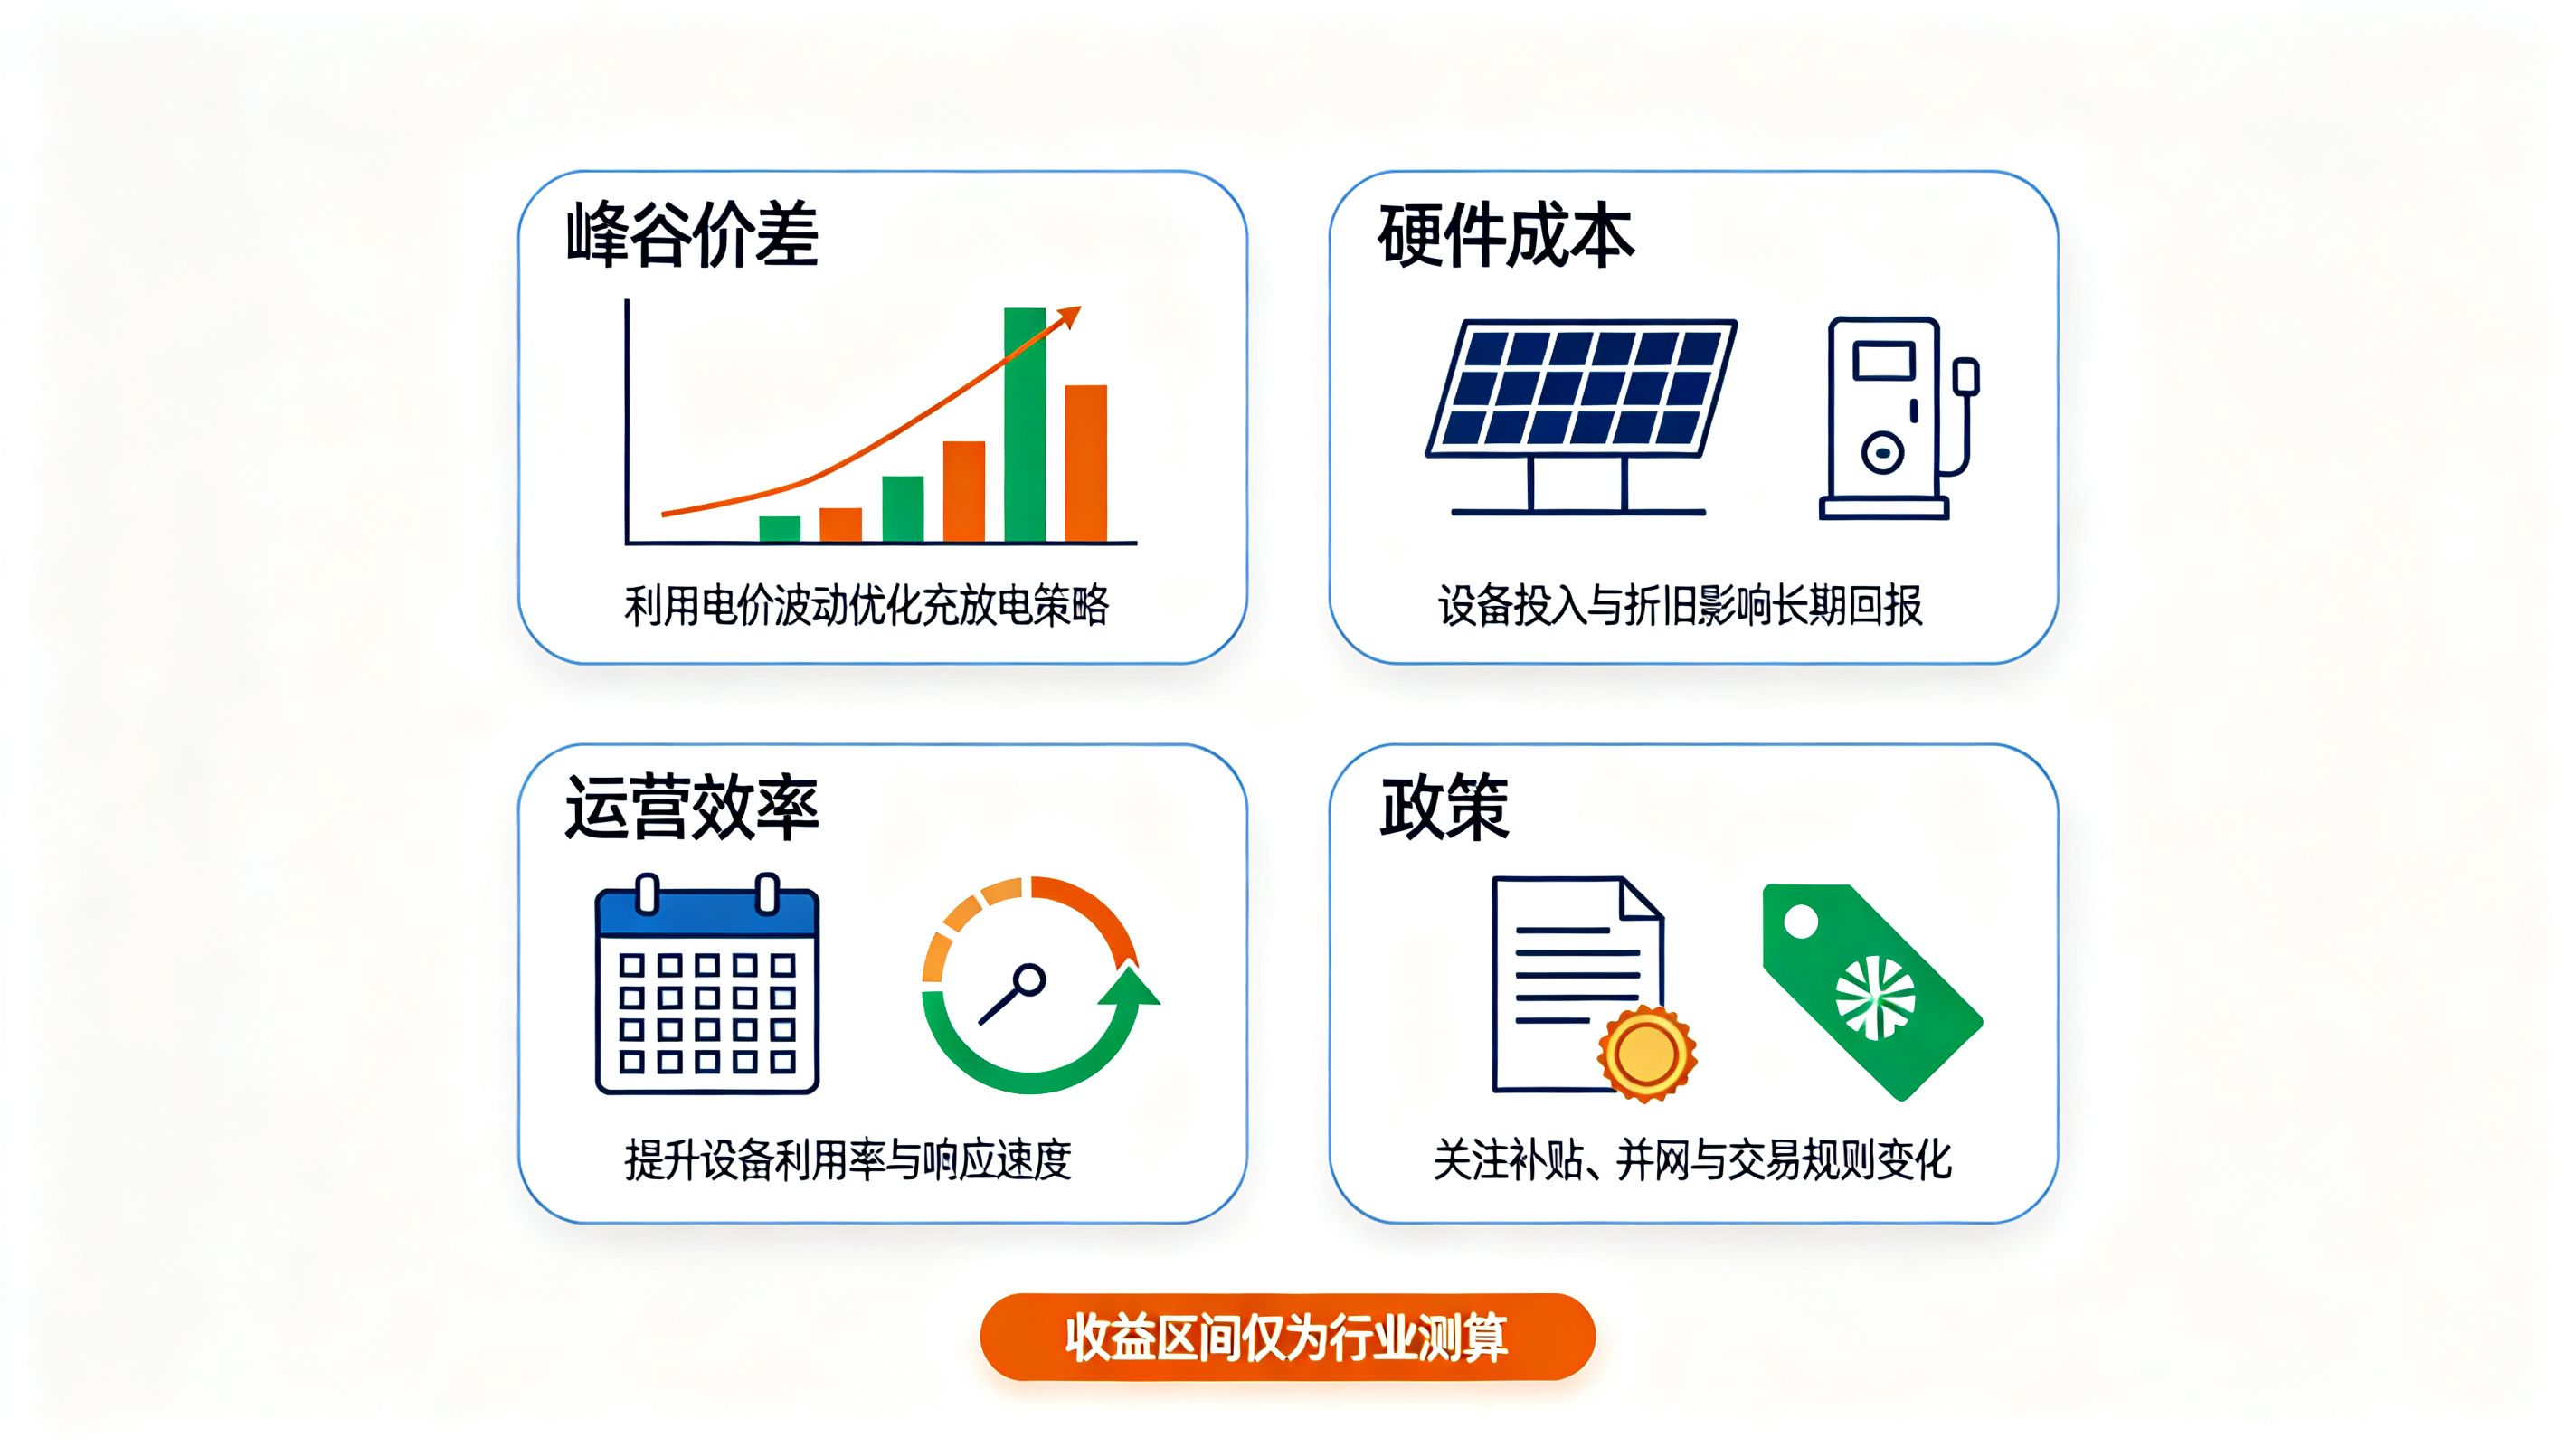
收益逻辑的转变是根本变化。过去新能源项目高度依赖财政补贴,如今投融资逻辑切换为市场化现金流收益。以工商业储能为例,其收益率由峰谷价差、硬件成本、运营效率等因素决定,电价差是收益根基。行业资料显示,工商业储能集成系统成本已降至0.8至0.9元/Wh,大型集采报价更低;广东、江苏、浙江等制造业大省尖峰电价突破1元/kWh,优质区域项目无需补贴即可实现盈利,内部收益率(IRR)普遍处于一定区间。需强调的是,具体收益受地区电价政策、配置效率与运营水平影响,波动较大。
并网政策的变化释放了存量需求。2026年6月18日,《分布式电源接入电力系统承载力评估导则》正式实施,以绿、黄、红三区差异化并网规则替代原有反向负载限制:绿区光伏可直接并网、储能自愿配置;黄区加装储能可放宽并网上限;红区必须配套大容量储能方可审批并网。据行业机构统计,全国积压待并网分布式光伏规模约52.7GW,粤苏浙等地要求年内完成存量光伏配套储能改造,带来可观的储能配置增量。
细分赛道的资产特征各不相同。工商业储能的基础收益为峰谷套利,采用"两充两放"运营模式,额外增收可来自需量管理、电网需求响应、绿证交易与虚拟电厂辅助服务;优质客户多为年电费较高的制造工厂。分布式光伏标准化程度高、二手流通性好,但优质工业屋顶资源趋紧。换电站方面,截至2026年5月全国换电站总量约1.8万座,同比增长显著,车电分离模式下租赁公司持有电池与换电站固定资产、运营商负责场站运营,租金由稳定运营现金流覆盖。
光储充一体化能源站被视为综合收益较稳的标的。光伏发电、储能套利与充电桩创收三业态叠加,形成全天候现金流,抗政策波动能力高于单一项目。行业将广东、江苏、浙江列为第一梯队,将山东、福建、四川列为第二梯队,并对不同区域给出差异化的收益与回收期判断。同时,行业也明确提示,北方内陆省份收益相对较低,需审慎介入。
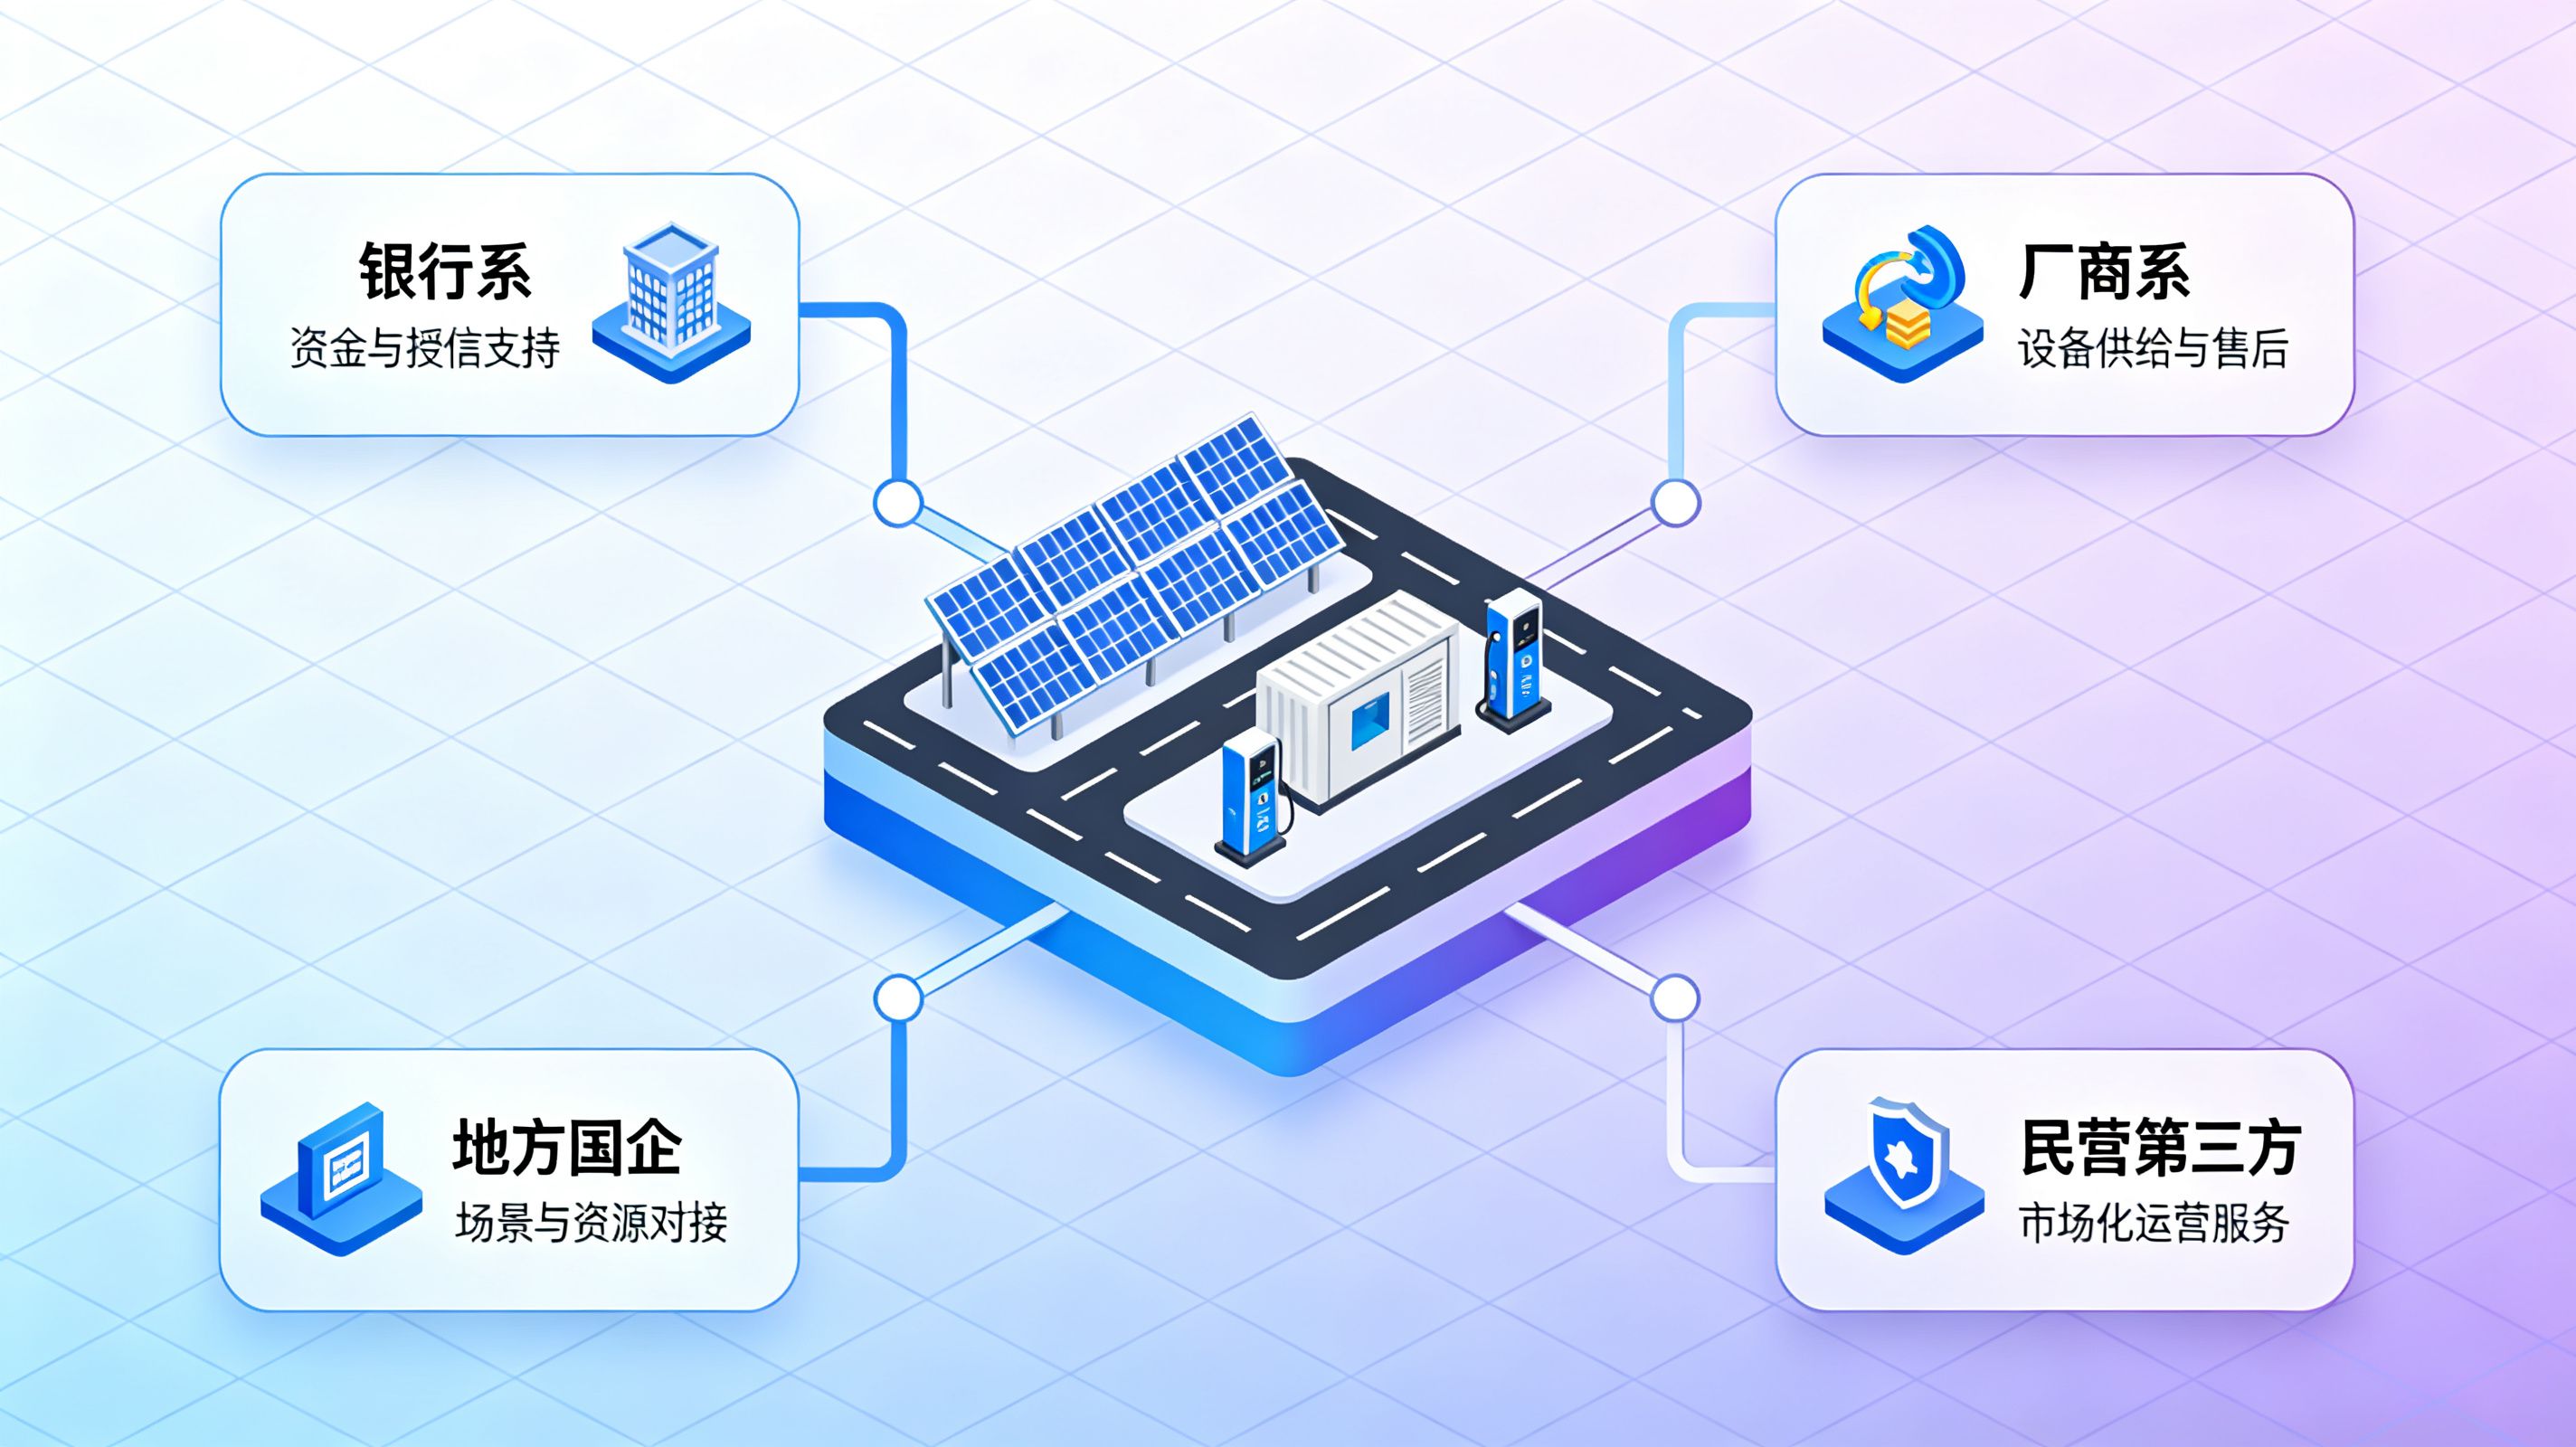
从租赁主体看,市场形成多元格局:银行系金融租赁资金成本低,主攻大型集中式储能与地面光伏;厂商系融资租赁背靠设备龙头,车电分离与换电站业务体系成熟;地方国企租赁深耕本土市场,地缘优势突出;民营第三方租赁方案灵活,主攻中小工厂储能与零散屋顶光伏等下沉市场。融资工具上,设备直租、售后回租、联合租赁等模式被广泛应用,皖江金租此前落地的光储充一体化设备直租业务即为典型案例。
风控是新能源租赁的底线。行业将消防验收、电站级消防设备、电池管理系统达标列为准入条件,并要求核验企业电费单据、变压器容量,严格控制装机规模、杜绝过度投资;分布式光伏则需核验厂房产权或长周期屋顶租赁协议与建筑承重安全。
展望后续,行业预计储能将成为核心增长极,新能源资产有望成为租赁公司的标准化配置。但需要提示的是,文中收益率、回收期与装机规模数据来自行业机构测算,实际项目收益受电价、政策、配置与运营多重变量影响,存在不确定性;行情与预测仅供市场参考,不构成投资建议或收益承诺。

