


2026 租赁市场数据季报:单月渗透率破 50%、零售空置回落与二手流转口径核对
 2026-11-10 14:00:41
 阅读 193
一份季报素材里常会同时出现几组抓人眼球的数据:9月新能源重卡渗透率突破50%、成都优质零售物业空置率回落至11.6%、商业物业资本指数在连跌十八个季度后回升至59,再搭配上半年二手挖掘机流转12.8万台的数据。很容易下意识把它们打包,当成设备市场、商业地产同步回暖的佐证。但在合并引用之前,先要分清每一组数据的统计标尺:一个是单月新车终端销量占比,一个是特定咨询机构样本下的空置指标,一个是香港区域的资本指数点位,还有一组本身就不属于官方统计。汇总梳理的价值,就是把这几把混在一起的尺子拆开。
几组数据,分属完全不同的统计口径
先看渗透率破50%这条。9月新能源重卡销量3.31万辆,同比上涨37%、环比上涨23%;50.28%是交强险终端实销口径下的单月渗透率,不含出口、军车,分母为当月重卡终端实销6.58万辆。需要留意的是,同期传统燃油重卡大盘同比下滑21%,分母本身在收缩,也被动抬高了渗透率读数。今年1—9月累计销售22.64万辆,累计渗透率约38.1%;2025全年渗透率大约29%。业内对于“首次突破50%”本身还有争议,有观点认为2025年12月就已经触及该水平,稳妥表述不使用“首次”,只客观陈述单月读数即可。
另外两组地产数据的边界同样清晰。成都11.6%空置率,来自第一太平戴维斯《2026Q3成都商业地产市场回顾与展望报告》,统计范围是全市优质零售物业,同比下降1.4个百分点,市场总存量927万㎡;同报告里365.5元/㎡·月、环比微降0.9%,是优质购物中心首层租金,和零售物业整体空置率的样本范围并不一致。指数59这个点位,引自行业年会演讲内容,既不是内地官方统计指标,也不在常规官方数据序列当中。三组数据在地域、物业类型、指标定义、量纲上互不相同,不能串联成一条连贯的市场证据链。
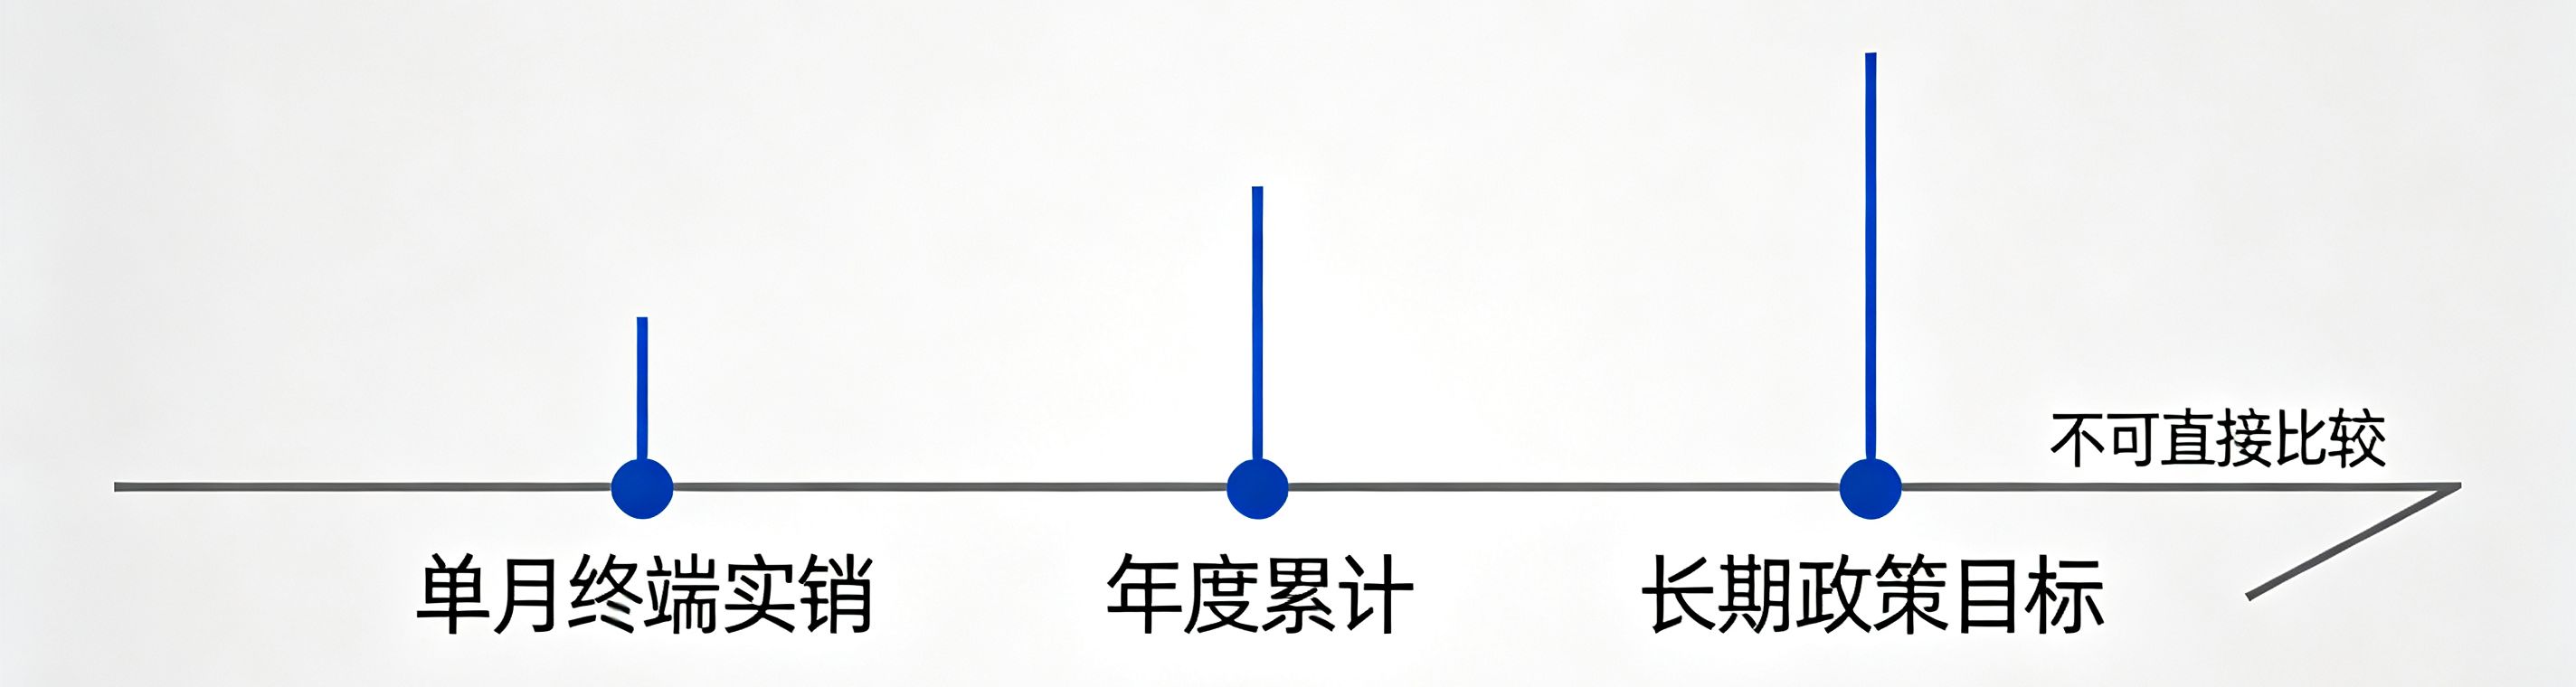
单月渗透率,不能直接对标中长期政策目标
50.28%的渗透率,经常被拿来对照十一个部门2026年5月29日印发的《推动新能源重卡规模化应用实施方案》(交规划发〔2026〕52号)。文件目标设定为2030年新能源重卡渗透率达到40%。这里有一个核心错位:前者是单月新车销售占比,后者是面向中长期的政策目标。既不能解读为行业已经提前达标,也不能判定数据和政策冲突,文件本身也没有明确渗透率究竟按新车销量、保有量还是货运量核算。方案里还设置了多套独立指标:保有量突破160万辆、保有占比20%左右,高速新能源重卡货运量占比18%,短倒场景电动化率超80%,配套充换电站约3000座,每一项都是独立维度,不能互相替代。
指标定义不同,结果差距会非常明显。文件对新能源重卡的划定标准是总质量12吨及以上、以新能源为主要驱动形式的重型载货车辆。如果以新车销量计算渗透率,反映的是新增结构;以160万辆保有量、20%占比核算,衡量的是存量车队结构;货运量占比18%,统计的是实际运输工作量。三组指标都具备合理性,但衡量的不是同一件事,不能用单月新车渗透率直接宣称中长期目标已经完成。
二手挖机流通数据同样要谨慎看待。上半年12.8万台的流转规模,来自第三方白皮书与自媒体估算,统计口径包含国内交易和出口,不同转载版本的同比增幅还有出入。工程机械行业协会只对外发布新机销量数据,不统计二手设备交易量。放在季报里,这个数字适合用来描述二手设备流转活跃度提升,不能直接作为测算单台二手机残值、判断设备租赁行情的核心依据。凡是缺少明确发布主体、统计边界模糊的数据,都只能作为背景补充,而不是核心判断依据。
空置率:结果跟着机构、样本框变动
商业地产空置率非常依赖统计规则,换一家机构、换一类物业,数值差异会很大。同样是成都,中指研究院统计的甲级写字楼空置率为23.3%,第一太平戴维斯口径是39.9%,CBRE则给出39%、30.3%等不同读数;零售物业整体、购物中心首层商铺、甲级写字楼,本身就是三套完全分开的样本。
放到北京市场,莱坊2026年10月27日发布Q3数据:甲级写字楼空置率18.1%,环比上升2.2个百分点;平均净有效租金218.1元/㎡·月,环比下降0.5%。这里的净有效租金,已经扣除免租期、各类谈判优惠,如果简写为“平均租金”,就会抹掉出租方给到的实际让利空间。
读这类地产数据可以定下简单规则:看清发布机构、物业品类;分清租金是挂牌账面价还是净有效成交价;区分同比、环比。成都零售空置率回落、北京甲级办公空置率上行,描述的是两座城市、两类物业各自的行情,不能简单合并推导出全国商业地产回暖或者下行。各家机构数值不一致,不代表谁的数据出错,根源是样本筛选标准、统计时点、优惠折算方式不一样。撰写季报时,要保留口径标注,不要抹平差异强行给出单一结论。
指数59:会议引述观点,仅作背景参考
59这个点位,是最需要标注清楚来源的一项。商业物业资本指数连跌十八个季度后回升至59,不属于内地官方统计序列,出自2026观点商业年会不动产资管峰会,在11月4日上海举办。柏卫资本集团执行长吴旨贤在《香港不动产资本循环》主题演讲中引用,对应的是香港商业物业资本价值指数,以2021年为基期100;2025年跌至约58的谷底,2026年三季度回升至59。演讲材料没有披露该指数的编制机构与计算方法,香港差饷物业估价署的商业物业售价指数以1999年为基期,和这套指数无法对标,会议报道本身也附带“使用前请核实”的免责提示。引用时必须注明:会议演讲引述、香港区域指数点位,降级为市场背景信息,不能当作权威行情指标。
这套核对逻辑,对租赁业务实操很有用。拿到任何市场数据,先确认发布主体、统计范围、量纲、基期;再区分是单月数据还是累计数据、新车口径还是存量保有口径、纸面报价还是折算后净价、指数点位还是百分比,之后再纳入租金预判、空置风险评估。成都11.6%、北京18.1%空置率、香港59指数,分属不同城市、不同物业品类、不同指标,构不成一套可比序列,不能打包证明商业地产同步回暖;二手挖机流转量只是第三方估算,仅适合辅助感受流通热度。
把数据口径完整保留,趋势判断才不容易跑偏,后续报价、租期谈判、扩租规划,才不会被强行拼接在一起的数字带偏。

